猜你想问
这份研报的核心内容是什么?
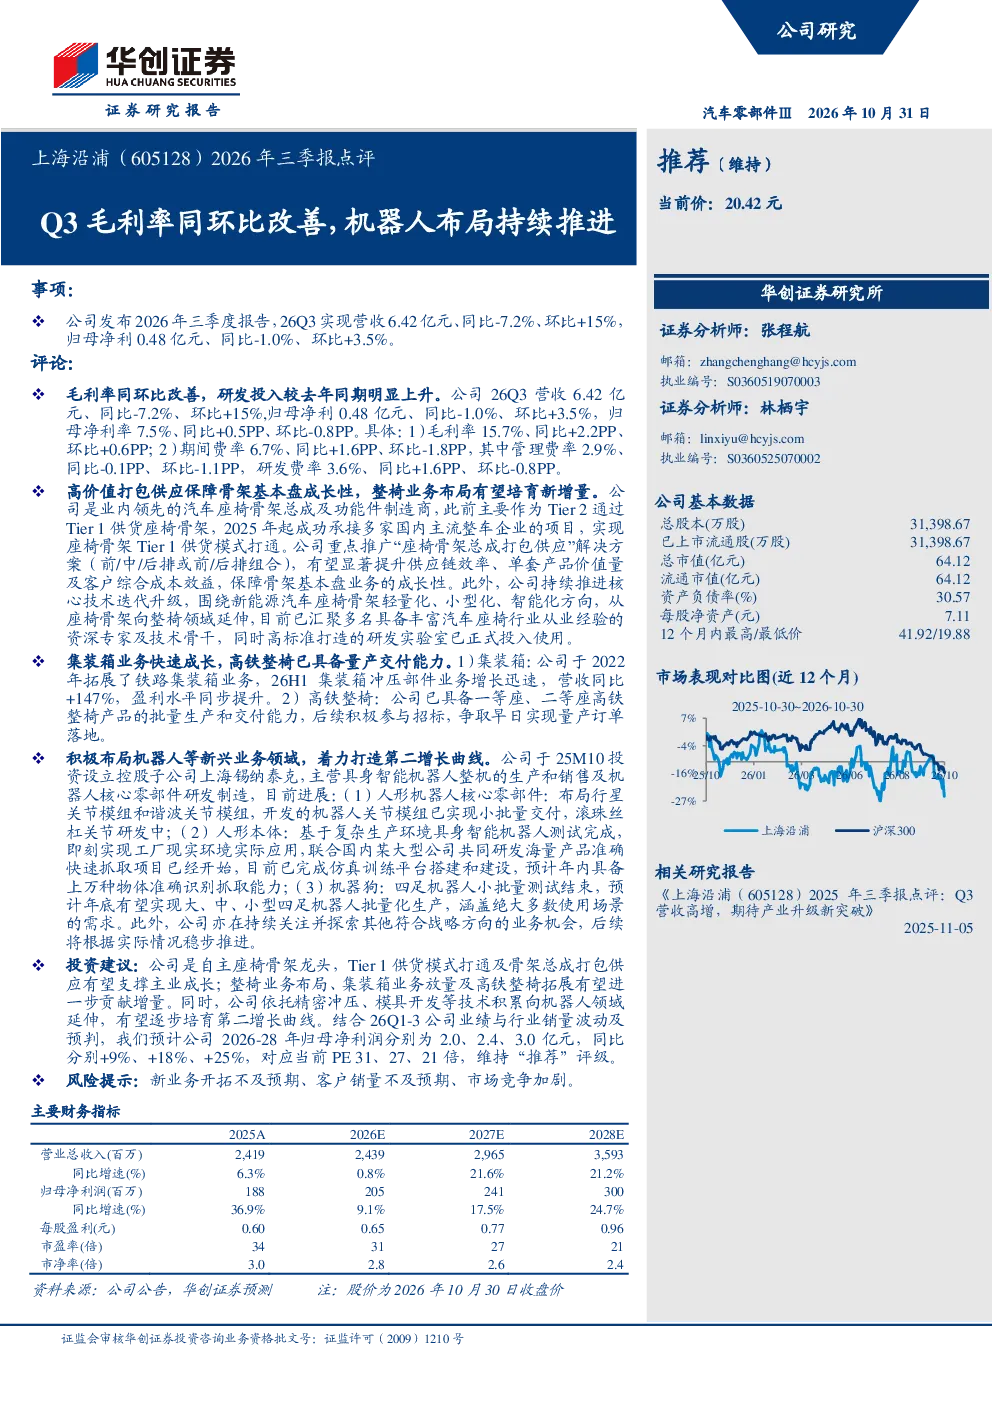
本报告点评了2026年Q3公司业绩,显示营收同比-7.2%、环比+15%;归母净利同比-1.0%、环比+3.5%。毛利率提升至15.7%,同比+2.2PP、环比+0.6PP。公司座椅骨架业务实现Tier 1供货模式,并向整椅领域延伸;集装箱业务上半年营收同比+147%;高铁整椅具备量产能力;机器人业务设立控股子公司,布局人形机器人核心零部件、本体及机器狗,已小批量交付或测试。预计2026-28年归母净利润分别为2.0、2.4、3.0亿元,同比+9%、+18%、+25%
机器人赛道的发展趋势如何?
机器人赛道正快速发展,人形机器人作为前沿方向,核心零部件、本体及应用场景(如机器狗)均处于突破阶段。本报告公司通过设立控股子公司,布局人形机器人全产业链,已实现部分产品小批量交付或测试,显示其在技术与应用上的前瞻布局。未来随着技术成熟和市场需求扩大,相关企业有望受益于产业升级和智能化转型带来的机遇
研报重点分析了哪些业务方向?
研报重点分析了公司四大业务方向:1)座椅骨架:通过Tier 1供货模式和总成打包供应,巩固基本盘并拓展整椅领域;2)集装箱业务:上半年营收高速增长,盈利水平提升;3)高铁整椅:具备量产交付能力,积极参与市场;4)机器人业务:设立子公司布局人形机器人核心零部件、本体及机器狗,形成第二增长曲线。这些业务共同驱动公司未来成长
当前市场对这类公司的判断是怎样的?
当前市场对具备多元化业务布局的公司持积极关注态度。本报告公司作为座椅骨架龙头,通过Tier 1模式和新业务拓展,展现了较强的综合竞争力。座椅骨架业务稳定,集装箱和高铁整椅业务贡献增量,机器人业务则有望成为新的增长点。市场认为公司通过多元化布局分散风险,提升长期发展潜力
研报提示了哪些风险因素?
研报提示需关注新业务开拓风险,包括机器人业务的市场接受度和竞争压力;客户销量波动风险,尤其依赖少数大客户时可能影响业绩稳定性;市场竞争风险,座椅骨架、高铁整椅等领域竞争激烈,需持续保持技术领先和成本优势。此外,研发投入增加也可能对短期利润产生一定影响