猜你想问
2026年三季报主要业绩表现如何?
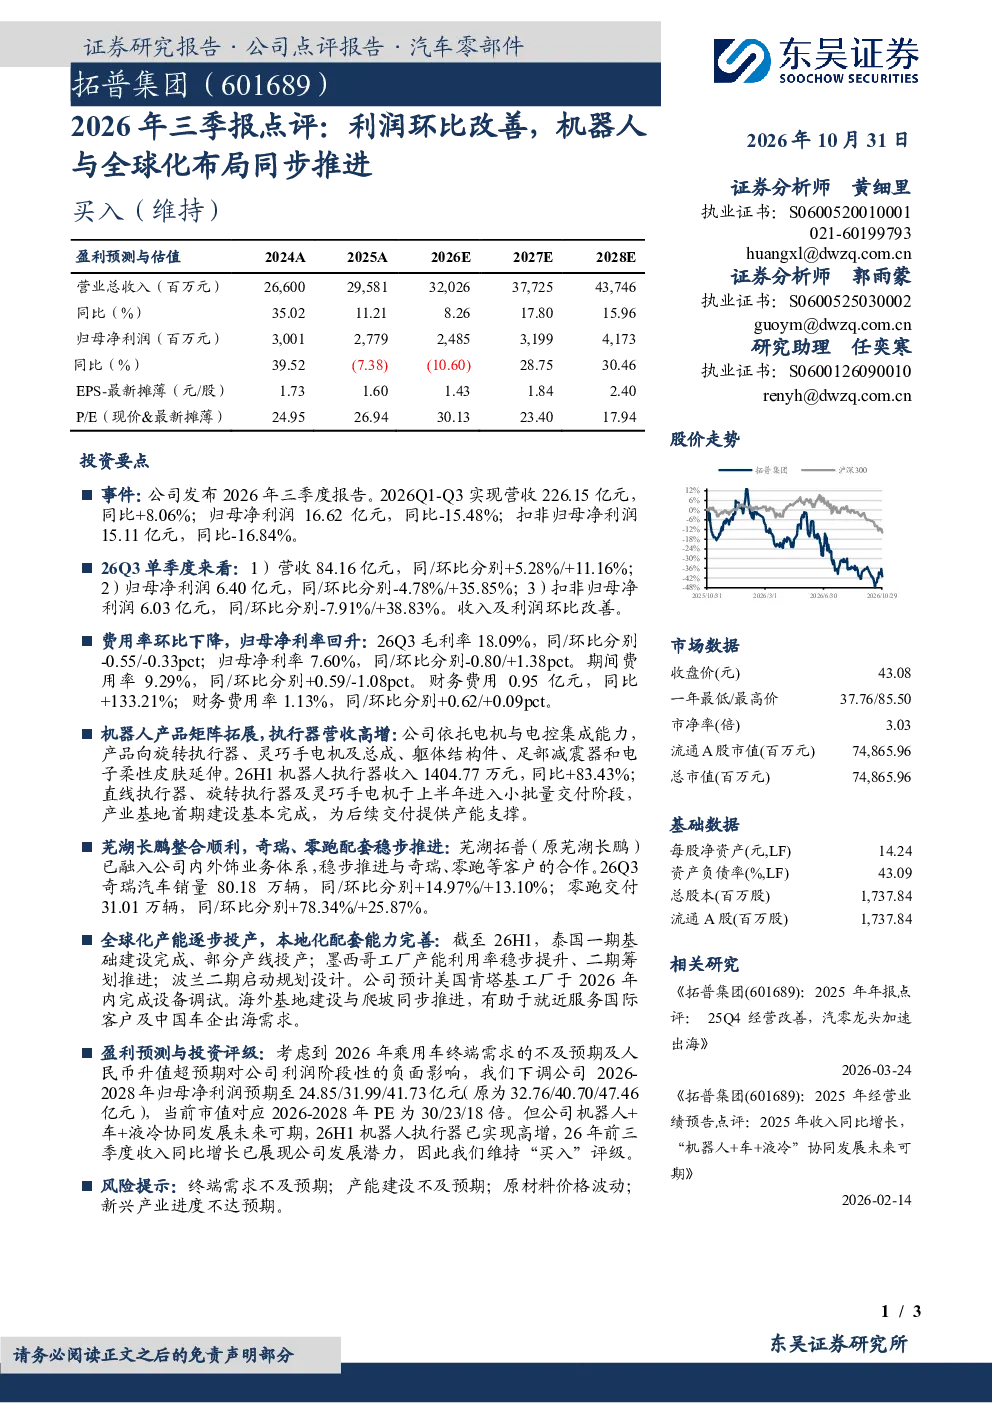
公司2026年三季度报告显示,Q1-Q3营收226.15亿元(同比+8.06%),归母净利润16.62亿元(同比-15.48%),扣非归母净利润15.11亿元(同比-16.84%)。Q3单季度营收84.16亿元(同/环比+5.28%/+11.16%),归母净利润6.40亿元(同/环比-4.78%/+35.85%),扣非归母净利润6.03亿元(同/环比-7.91%/+38.83%),环比收入及利润均有所改善。毛利率18.09%(同/环比-0.55/-0.33pct),归母净利率7.60%(同/环比-0.80/+1.38pct),期间费用率9.29%(同/环比+0.59/-1.08pct)
机器人业务发展情况及未来规划?
公司依托电机与电控能力,产品矩阵拓展至旋转执行器、灵巧手电机等。26H1机器人执行器收入1404.77万元(同比+83.43%),直线执行器等进入小批量交付。产业基地首期基本完成,为后续交付提供产能支撑。未来将持续拓展产品线,提升交付能力,满足市场增长需求。
全球化布局进展及战略意义?
公司泰国一期基础建设完成,墨西哥工厂产能利用率提升,波兰二期启动规划设计,预计美国肯塔基工厂2026年内完成调试。海外基地建设与爬坡同步推进,旨在服务国际客户及中国车企出海需求,提升全球竞争力。
当前行业市场现状及发展趋势?
公司所处行业受益于汽车智能化、电动化趋势,机器人需求持续增长。公司通过技术积累与产能扩张,有望在行业竞争中占据有利地位。同时,全球化布局有助于分散风险,把握新兴市场机遇。
研报提示的主要风险因素?
需关注终端需求不及预期风险,汽车行业景气度波动可能影响公司下游客户订单。此外,产能建设进度可能存在不确定性,需持续跟踪新工厂调试及爬坡情况,确保产能按计划释放。
你可能感兴趣
2024年三季报点评:毛利率环比明显改善,积极推进全球化布局
华创证券2024-11-06
钧达股份(002865.SZ)2026年三季报点评:Q3业绩环比改善,商业航天一体化布局稳步推进
国联民生证券2026-10-23
2025年三季报点评报告:业绩环比逐季改善,机器人布局加速
华龙证券2025-11-04
2025年年报及2026年一季报点评:利润端修复,新业务与全球化布局稳步推进
轻工制造东兴证券2026-05-08
米奥会展2026年三季报点评:Q3收入环比降幅收窄,AI出海布局持续推进
华创证券2026-10-29
2026年三季报点评:Q3收入提速、利润环比改善,海外产能持续爬坡
电气设备东吴证券2026-10-29
2026年三季报点评Q3收入环比降幅收窄,AI出海布局持续推进
华创证券2026-10-29
2026年三季报点评:2026Q3业绩环比改善明显,被动安全国产替代持续推进
国投证券2026-10-25
2024年三季报点评:业绩环比改善,一体化及新业务布局推进
医药生物国泰君安证券2024-11-03
人福医药2015年三季报点评:业绩环比改善,全力推进医疗服务布局
医药生物国泰君安证券2015-10-26