猜你想问
这份研报主要讲了什么内容?
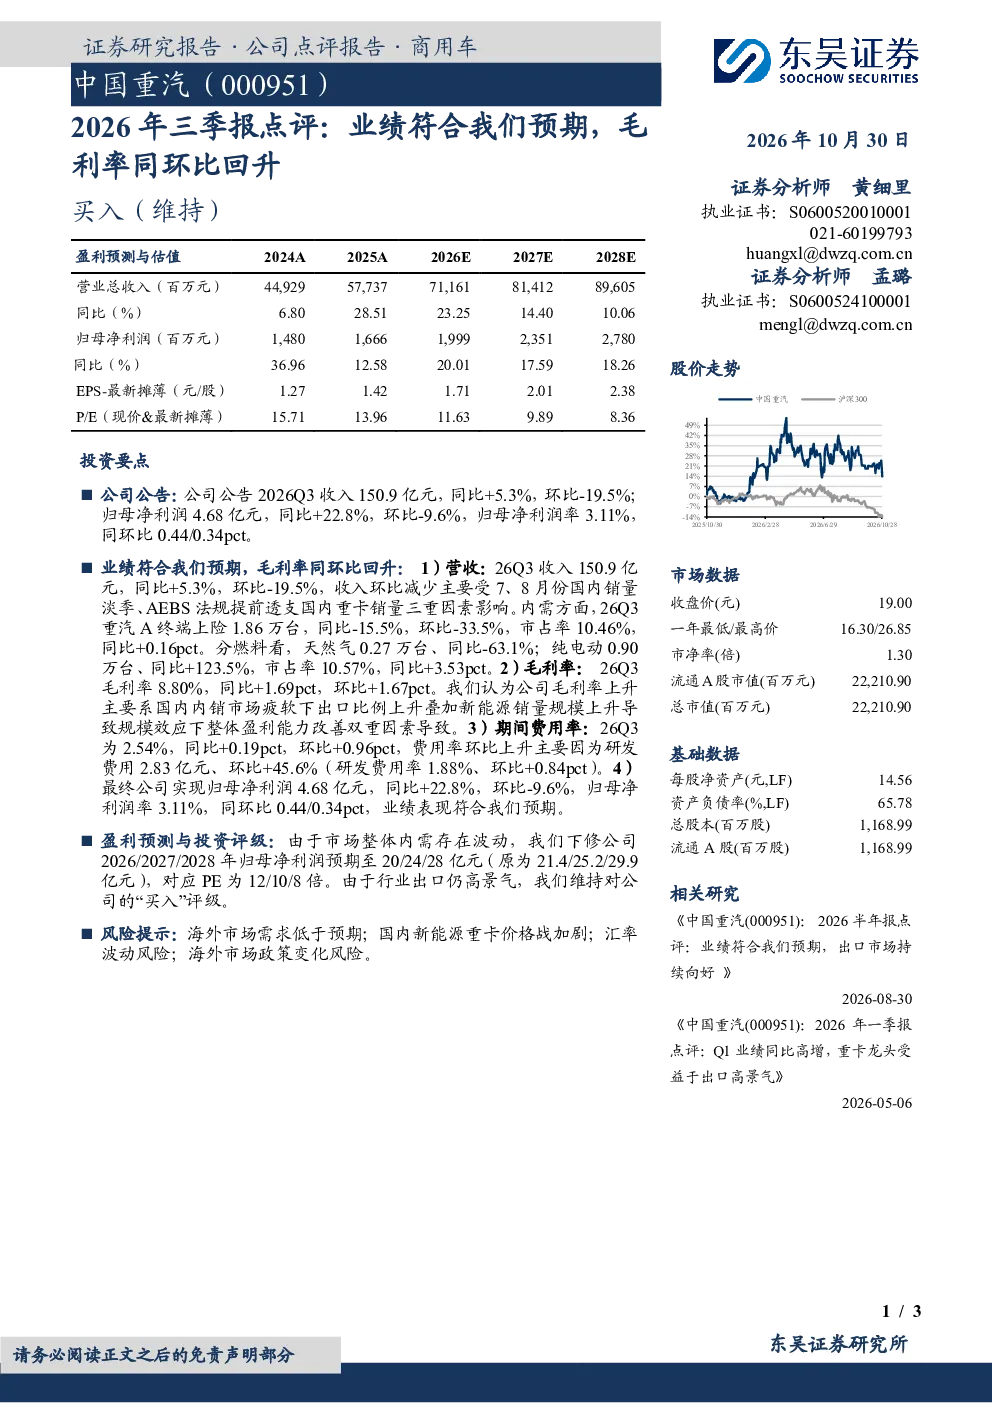
这份研报主要分析了2026年第三季度的业绩表现,指出公司业绩符合预期,归母净利润同比增长22.8%,环比下降9.6%。报告还详细解读了收入情况,包括国内销量受淡季、法规提前透支及销量疲软影响,重卡和新能源重卡销量变化,以及毛利率和期间费用率的同比环比变动情况。此外,报告还下调了未来三年的盈利预期,维持买入评级,并提示了海外市场需求、价格战、汇率波动等风险。
交通运输行业未来发展趋势如何?
交通运输行业未来发展趋势呈现多元化特点,新能源重卡销量增长显著,纯电动重卡市占率提升明显,出口市场表现强劲。行业受政策法规影响较大,如AEBS法规提前透支重卡销量。同时,行业竞争加剧,价格战风险存在,企业需关注技术创新和成本控制。整体看,行业出口高景气度为未来发展提供动力,但需警惕市场需求波动和政策变化带来的不确定性。
研报重点分析了哪些方面?
研报重点分析了公司2026年第三季度的业绩表现,包括净利润、收入、毛利率和期间费用率的同比环比变化。报告详细解读了收入下降的原因,如国内销量淡季、法规影响和销量疲软。同时,报告强调了毛利率上升得益于出口比例上升和新能源销量规模扩大。此外,报告还下调了未来三年的盈利预期,并维持买入评级,主要基于行业出口高景气度。
当前市场对交通运输行业有何判断?
当前市场对交通运输行业的判断呈现分化态势,一方面,新能源重卡市场增长迅速,纯电动重卡销量同比大幅增长,出口市场表现亮眼,显示出行业高景气度。另一方面,国内市场受季节性因素和法规影响,销量环比下降,价格战风险加剧,企业盈利面临压力。整体看,行业未来发展方向多元,需关注技术创新、成本控制和市场需求变化。
研报提示了哪些风险?
研报提示了多个风险因素,包括海外市场需求可能低于预期,国内新能源重卡价格战加剧,汇率波动可能导致成本上升,以及海外市场政策变化可能影响出口业务。此外,研发费用环比大幅增长,也可能对短期盈利产生影响。企业需密切关注这些风险因素,制定应对策略,以应对市场变化带来的挑战。