猜你想问
这份报告的核心内容是什么?
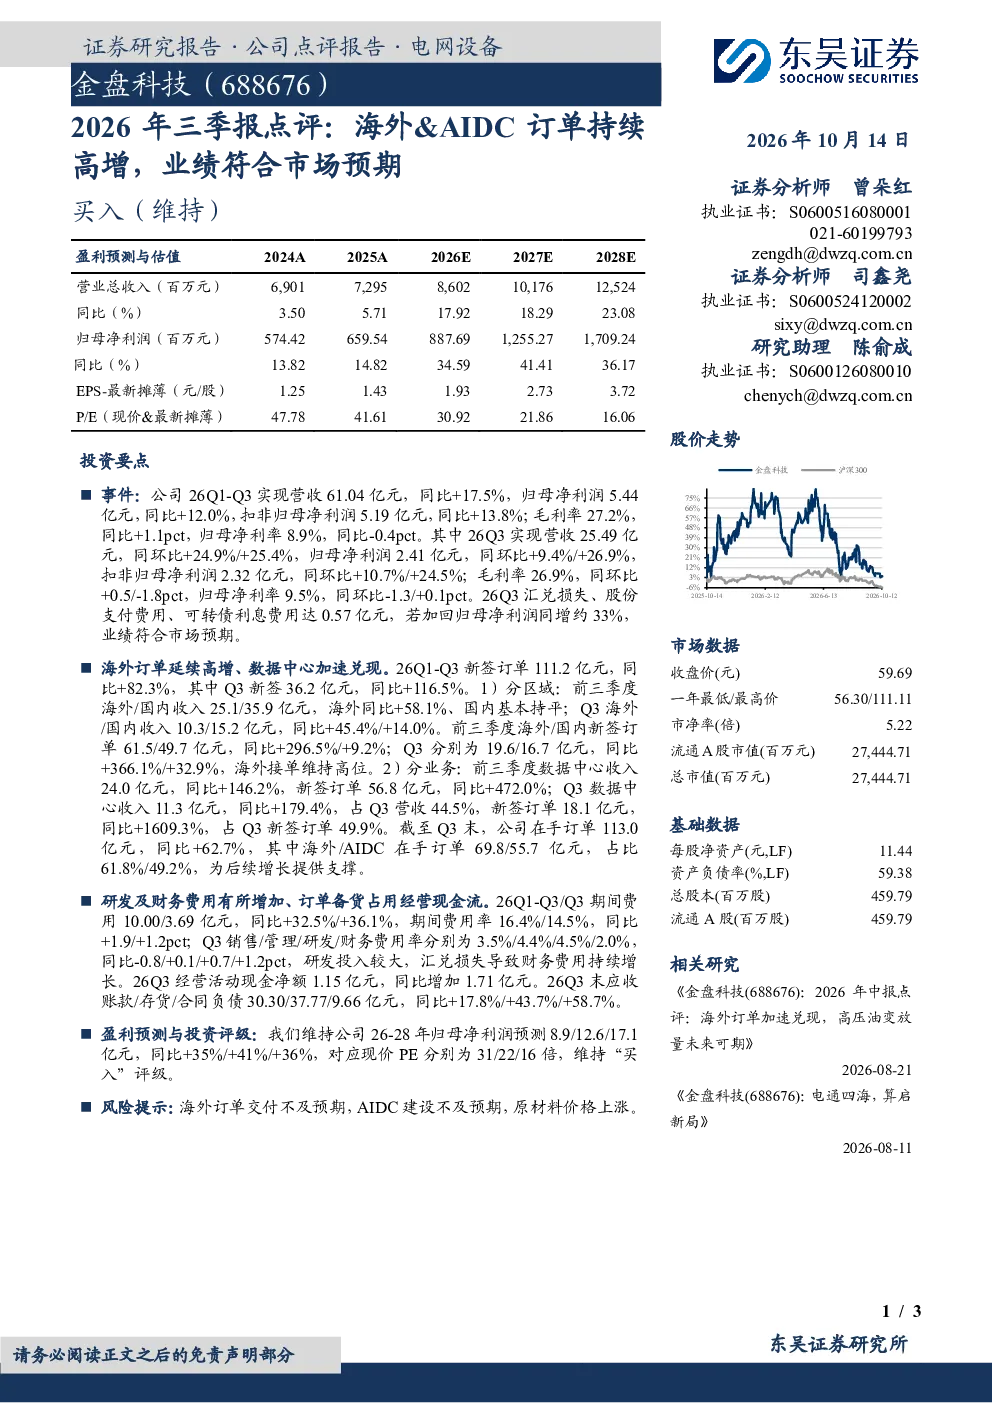
报告显示,公司2026年前三季度营收61.04亿元,同比增长17.5%;归母净利润5.44亿元,同比增长12.0%。第三季度营收25.49亿元,同比增长24.9%;归母净利润2.41亿元,同比增长9.4%。业绩符合市场预期,主要受汇兑损失、股份支付费用等因素影响。海外订单增长显著,前三季度新签订单111.2亿元,同比增长82.3%,其中海外订单占比提升,数据中心业务表现突出。公司在手订单113.0亿元,同比增长62.7%,其中海外/AIDC订单占比分别为61.8%/49.2%
当前海外&AIDC行业的发展趋势如何?
海外&AIDC订单持续高增,反映全球数据中心建设需求旺盛。公司海外订单占比提升,国内订单基本持平,显示出海外市场潜力巨大。在手订单中海外/AIDC订单占比高,为后续增长提供支撑。行业整体受益于数字化转型和云计算发展,但需关注订单交付、AIDC建设及原材料价格波动等风险。
报告中重点分析了哪些方向?
报告重点分析了公司海外订单增长情况,特别是数据中心业务表现突出。公司新签订单同比增长82.3%,海外订单占比提升,显示出海外市场拓展成效显著。同时,报告关注公司在手订单情况,海外/AIDC订单占比高,为后续业绩增长提供保障。此外,报告还分析了财务费用构成,研发投入及汇兑损失导致财务费用增长,但经营活动现金净额大幅改善。
从市场现状看,公司处于什么位置?
从市场现状看,公司在海外&AIDC领域表现突出,订单增长显著,手订单充足,为后续发展奠定基础。全球数据中心建设需求旺盛,公司海外订单占比提升,显示其具备较强竞争力。但需关注行业竞争加剧、订单交付风险及原材料价格波动等因素。
报告中提示了哪些风险?
报告提示的主要风险包括海外订单交付不及预期、AIDC建设不及预期、原材料价格上涨等。海外订单交付受地缘政治、汇率波动等因素影响,存在不确定性。AIDC建设周期长、投入大,存在建设不及预期的风险。原材料价格波动会直接影响公司成本,需密切关注市场变化。