猜你想问
这份研报主要讲了什么内容?
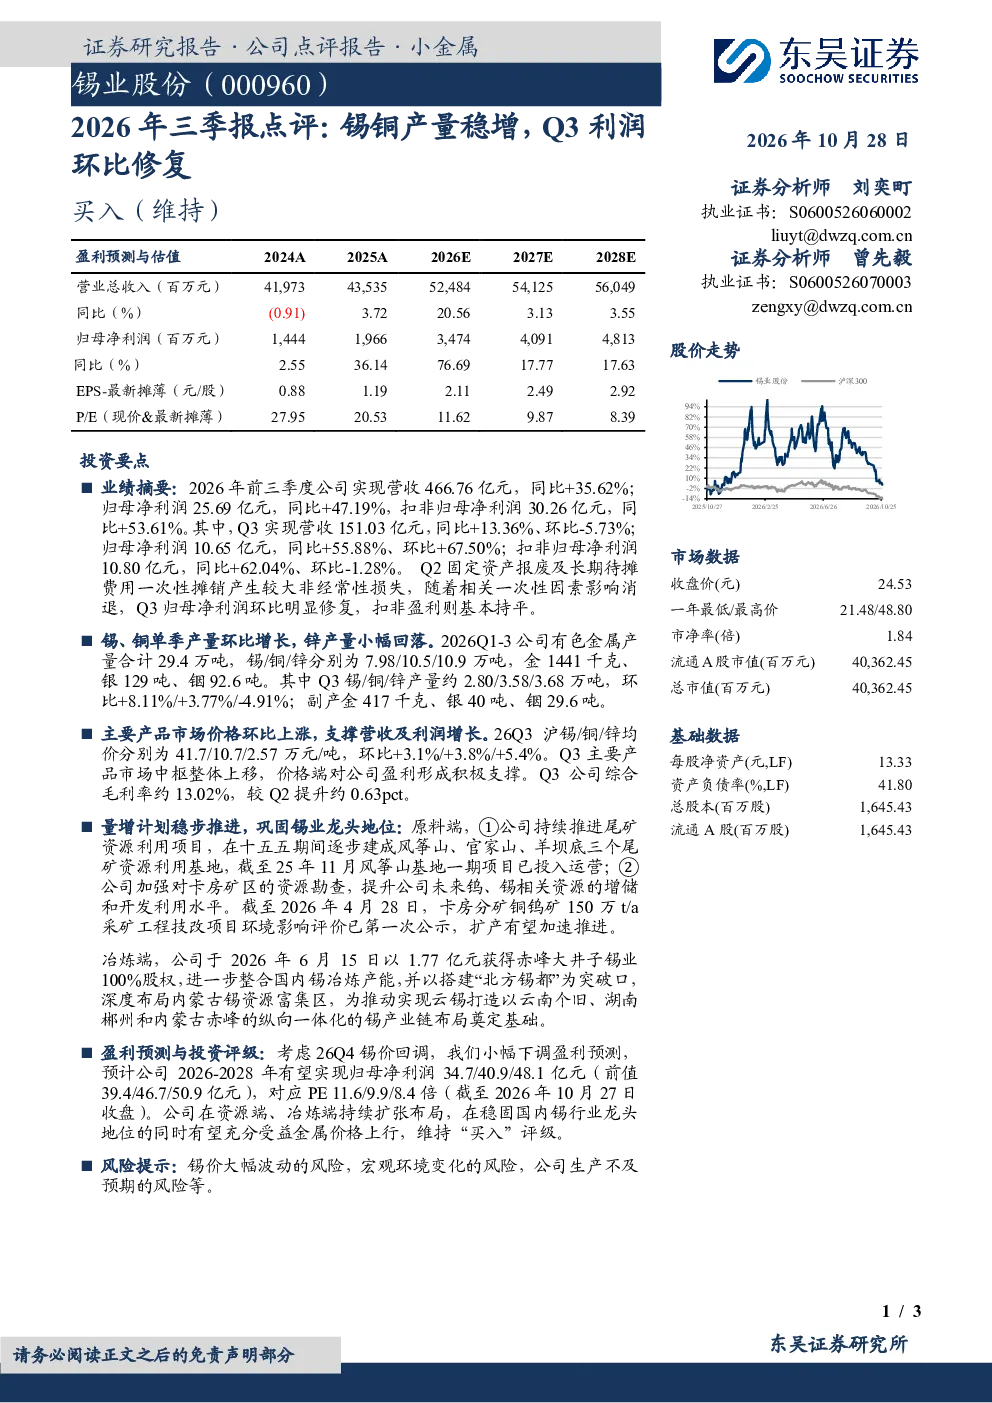
这份研报主要点评了000960锡业股份2026年前三季度的业绩表现。报告显示公司营收和净利润均实现显著增长,Q3利润环比明显修复。具体来看,公司2026年前三季度实现营收466.76亿元,同比增长35.62%;归母净利润25.69亿元,同比增长47.19%。Q3单季营收151.03亿元,同比增长13.36%,归母净利润10.65亿元,同比增长55.88%,环比增长67.50%。报告还分析了公司锡铜产量稳增的情况,Q3锡铜产量环比分别增长8.11%和3.77%。此外,报告还提到了公司原料端和冶炼端的布局计划,以及未来的盈利预测和投资评级。
锡铜行业的发展趋势如何?
锡铜行业的发展趋势主要体现在产量稳增和技术升级方面。从产量来看,000960锡业股份2026年前三季度锡铜产量均实现环比增长,显示行业产能扩张和市场需求稳定。技术升级方面,公司持续推进尾矿资源利用项目,并加强卡房矿区资源勘查,推动冶炼端纵向一体化布局。这些举措有助于提升资源利用效率和降低生产成本。同时,市场价格方面,Q3沪锡、铜、锌均价环比上涨,为行业盈利提供支撑。未来,随着全球新能源、电子等领域的需求增长,锡铜行业有望保持稳定发展态势。
研报重点分析了哪些方面?
研报重点分析了000960锡业股份的业绩表现、产量情况、市场价格及毛利率、量增计划及资源布局,以及盈利预测与投资评级。在业绩方面,报告详细解读了公司营收、净利润的同比环比增长情况,并解释了Q3利润环比修复的原因。产量方面,报告披露了公司锡铜锌等有色金属的产量数据,并分析了Q3产量环比变化。市场价格方面,报告指出Q3沪锡、铜、锌均价上涨,公司综合毛利率提升。资源布局方面,报告介绍了公司在原料端和冶炼端的扩张计划,如尾矿资源利用项目和赤峰大井子锡业股权收购。盈利预测方面,报告预计公司2026-2028年归母净利润分别为34.7/40.9/48.1亿元。
当前锡铜市场现状如何?
当前锡铜市场现状表现为产量稳增和价格回暖。000960锡业股份2026年前三季度锡铜产量均实现环比增长,Q3锡铜产量环比分别增长8.11%和3.77%,显示行业产能扩张和市场需求稳定。价格方面,Q3沪锡、铜、锌均价环比上涨,分别为41.7/10.7/2.57万元/吨,为行业盈利提供支撑。此外,公司综合毛利率约13.02%,较Q2提升约0.63个百分点,显示行业盈利能力有所改善。但需注意,锡价仍存在波动风险,需关注市场供需变化。
研报提示了哪些风险?
研报提示了锡铜行业的主要风险,包括锡价大幅波动的风险、宏观环境变化的风险,以及公司生产不及预期的风险。锡价波动风险方面,锡作为工业金属,其价格受供需关系、宏观经济等多重因素影响,存在较大不确定性。宏观环境变化风险方面,全球经济形势变化可能影响锡铜下游需求,进而影响行业景气度。公司生产不及预期风险方面,需关注公司资源储备、技术升级、安全生产等因素,这些因素可能影响公司生产效率和盈利能力。此外,还需关注行业竞争加剧的风险,随着行业产能扩张,市场竞争可能加剧。