猜你想问
通威股份2026年三季报核心内容是什么?
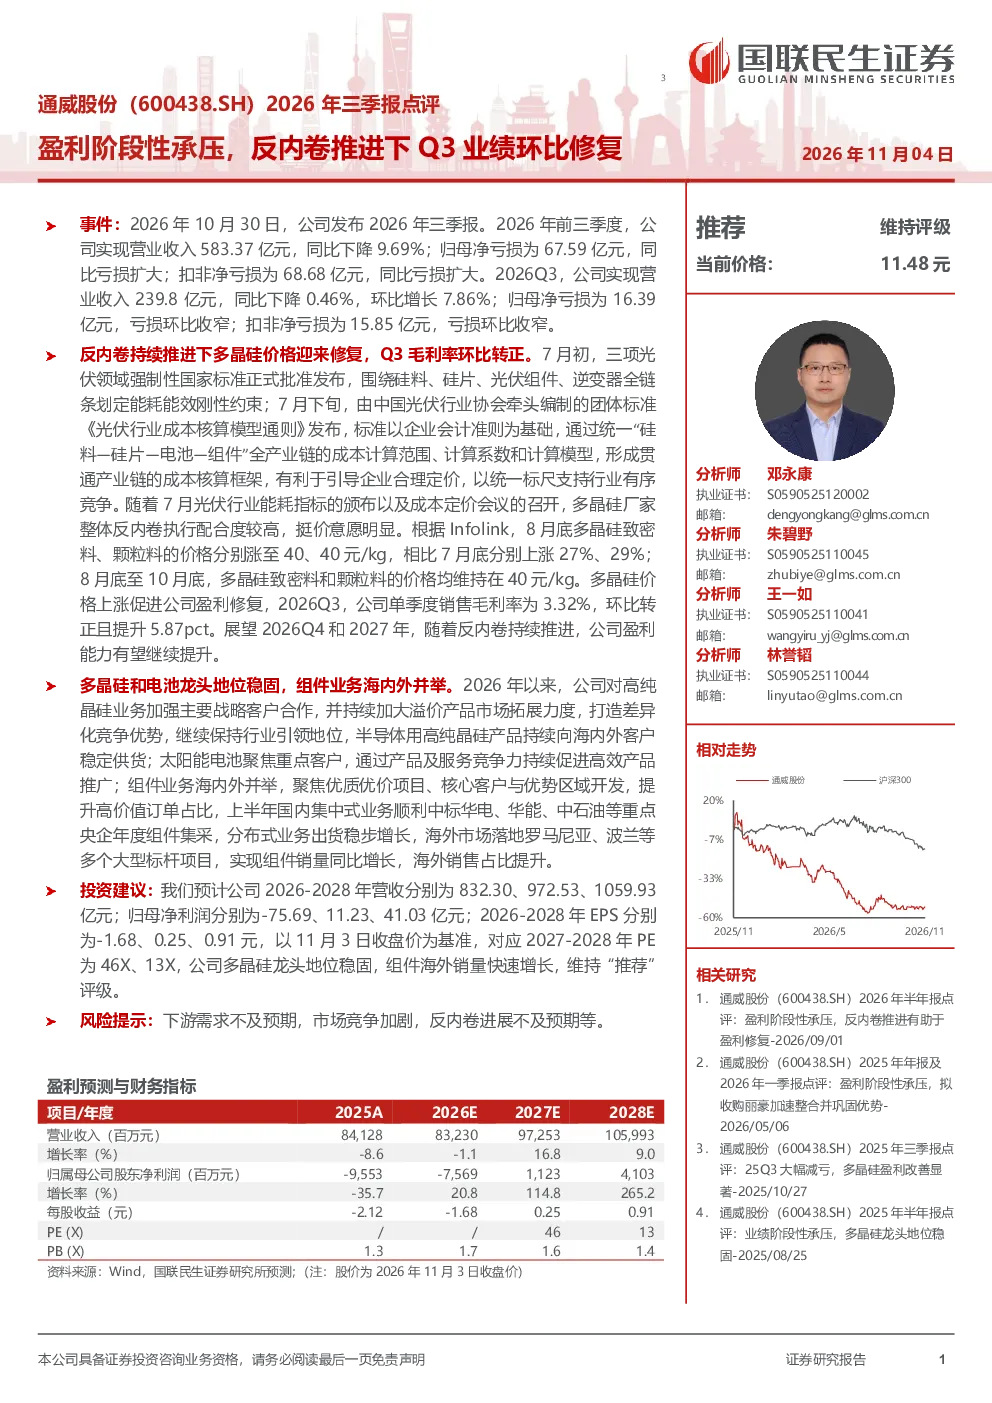
2026年前三季度,通威股份实现营业收入583.37亿元,同比下降9.69%;归母净亏损67.59亿元,同比扩大。Q3业绩环比修复,营业收入239.8亿元,同比下降0.46%,环比增长7.86%;归母净亏损16.39亿元,亏损环比收窄。反内卷持续推进下,多晶硅价格迎来修复,Q3毛利率环比转正,单季度销售毛利率为3.32%。7月光伏行业能耗指标颁布及成本定价会议召开后,多晶硅厂家挺价意愿明显,8月底至10月底价格维持在40元/kg。展望2026Q4和2027年,随着反内卷持续推进,公司盈利能力有望继续提升。
光伏行业发展趋势如何?
光伏行业在反内卷政策推动下,多晶硅价格迎来修复,厂家挺价意愿明显,价格维持在40元/kg。公司多晶硅和电池龙头地位稳固,组件业务海内外并举。公司加强高纯晶硅业务战略客户合作,持续拓展溢价产品市场;太阳能电池通过产品及服务竞争力促进高效产品推广;组件业务聚焦优质优价项目、核心客户与优势区域,上半年国内集中式业务顺利中标央企年度组件集采,分布式业务出货稳步增长,海外市场落地多个大型标杆项目,实现组件销量同比增长,海外销售占比提升。
通威股份报告重点分析了哪些方向?
报告重点分析了公司多晶硅和电池业务的龙头地位,以及组件业务的国内外市场拓展。公司通过加强战略客户合作、拓展溢价产品市场、提升产品及服务竞争力等方式,巩固和提升市场地位。组件业务方面,公司聚焦优质优价项目、核心客户与优势区域,在国内市场顺利中标央企年度组件集采,在海外市场落地多个大型标杆项目,实现组件销量同比增长,海外销售占比提升。
当前光伏市场现状如何?
当前光伏市场在反内卷政策推动下,多晶硅价格迎来修复,厂家挺价意愿明显,价格维持在40元/kg。公司Q3毛利率环比转正,单季度销售毛利率为3.32%,显示出一定的改善迹象。组件业务方面,国内外市场均表现良好,国内集中式业务顺利中标央企年度组件集采,分布式业务出货稳步增长,海外市场落地多个大型标杆项目,实现组件销量同比增长,海外销售占比提升。但整体市场需求仍需持续观察。
通威股份研报有哪些风险提示?
报告提示的风险包括下游需求不及预期,市场竞争加剧,反内卷进展不及预期等。这些风险可能导致公司业绩波动或市场地位受到挑战。此外,多晶硅价格波动、原材料成本上升等因素也可能对公司盈利能力产生影响。公司需要密切关注市场变化,积极应对潜在风险。