猜你想问
这份研报主要分析了什么内容?
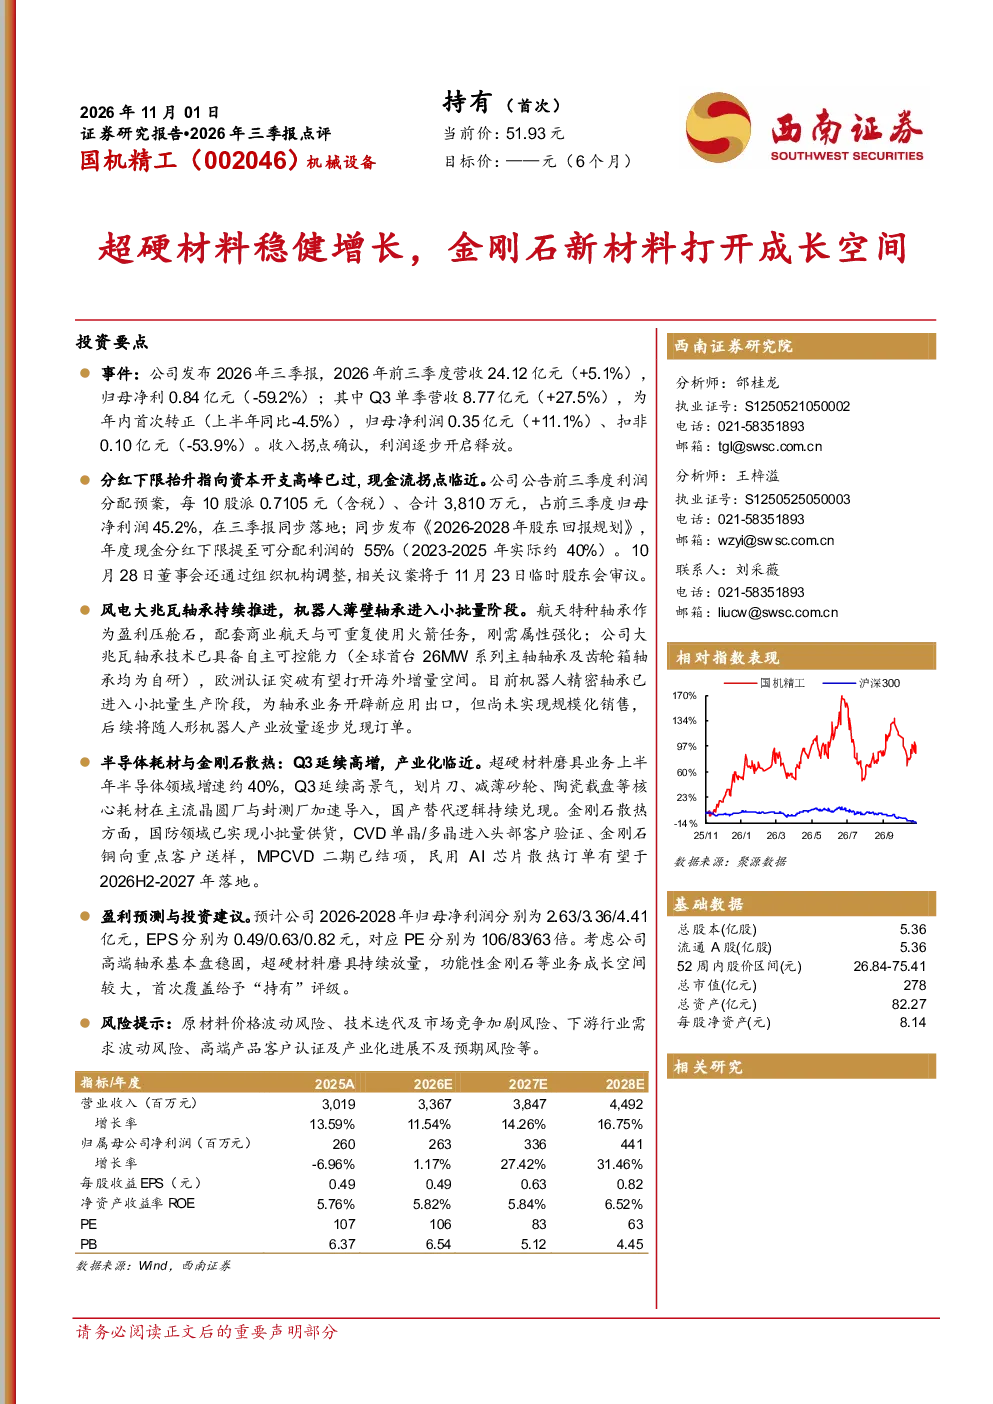
这份研报主要分析了国机精工2026年前三季度的经营状况,重点解读了公司在高端轴承与超硬材料领域的业务布局、发展历程、核心产品以及市场竞争力。报告指出,公司高端轴承业务涵盖特种轴承、精密轴承及电主轴,广泛应用于航空航天等领域;超硬材料业务则围绕金刚石结构化应用与功能化应用持续延伸,产品覆盖钻探用金刚石复合片、PCD/PCBN复合片等。报告还分析了公司2025年的收入增长与利润变化,以及2026-2028年的盈利预测与投资建议。
超硬材料赛道的发展趋势如何?
超硬材料赛道正朝着结构化应用与功能化应用两个方向持续发展。在结构化应用方面,金刚石材料已广泛应用于钻探、磨具及刀具等领域,并随着国产替代逻辑的持续兑现,市场空间不断打开。在功能化应用方面,大尺寸单晶/多晶金刚石、CVD金刚石单晶片等新材料不断涌现,应用于光学窗口片、声学振膜等领域,展现出广阔的增长潜力。此外,金刚石材料在散热领域的应用也在逐步拓展,如国防领域的小批量供货和民用AI芯片散热订单的预期落地,预示着该赛道未来有望迎来更多创新突破。
报告重点分析了国机精工的哪些业务方向?
报告重点分析了国机精工的高端轴承与超硬材料两大业务方向。在高端轴承方面,报告强调了特种轴承作为盈利压舱石的作用,以及大兆瓦轴承技术和机器人精密轴承的市场前景。在超硬材料方面,报告详细介绍了公司围绕金刚石结构化应用与功能化应用的系列产品布局,包括钻探用金刚石复合片、PCD/PCBN复合片等传统优势产品,以及大尺寸单晶/多晶金刚石、CVD金刚石单晶片等新兴功能性材料。报告还特别指出,超硬材料磨具业务在半导体领域的快速增长,以及金刚石散热材料在国防和民用领域的应用进展。
当前超硬材料市场的现状如何?
当前超硬材料市场呈现出稳健增长与结构性分化并存的态势。一方面,传统超硬材料磨具、钻头等产品的市场需求持续旺盛,国产替代进程加速,推动行业景气度提升。另一方面,功能性金刚石材料如大尺寸单晶、CVD金刚石等正逐步拓展应用领域,展现出巨大的增长潜力。在应用端,半导体、国防、AI芯片等领域的需求增长为超硬材料市场提供了新的动力。然而,市场竞争也在加剧,原材料价格波动、技术迭代压力以及下游行业需求波动等因素仍需关注。总体而言,超硬材料市场正处于快速发展阶段,但同时也面临诸多挑战。
研报提示了哪些主要风险?
研报提示了原材料价格波动、技术迭代及市场竞争加剧、下游行业需求波动以及高端产品客户认证及产业化进展不及预期等主要风险。原材料价格波动直接影响超硬材料的生产成本,进而影响企业盈利能力。技术迭代加速可能导致现有产品竞争力下降,市场竞争加剧则可能压缩企业利润空间。下游行业需求波动,如半导体、国防等领域的需求变化,将直接影响超硬材料的市场需求。此外,高端产品客户认证及产业化进展的不确定性也可能对企业发展造成影响。这些风险因素需要投资者密切关注。