猜你想问
这份研报主要讲了什么内容?
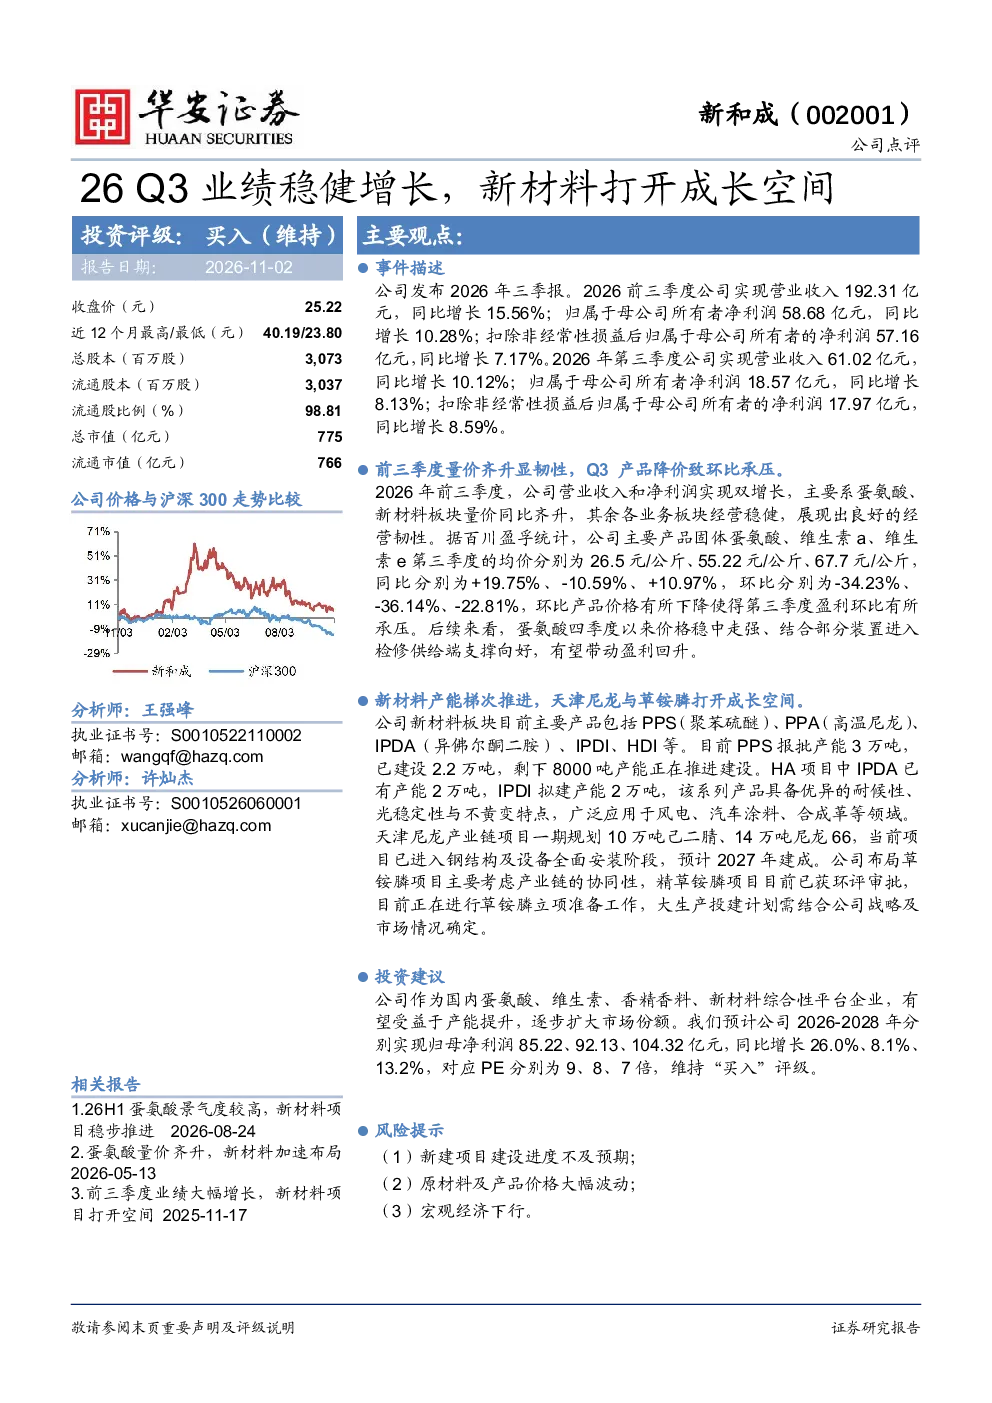
这份研报分析了公司2026年三季度的业绩表现,指出前三季度营业收入192.31亿元(同比增长15.56%),净利润58.68亿元(同比增长10.28%)。蛋氨酸和新材料板块是主要增长动力,但第三季度部分产品价格下降导致环比承压。公司新材料业务包括PPS、PPA等,产能持续推进,天津尼龙项目预计2027年建成。
新材料赛道的发展趋势如何?
新材料板块是公司未来增长的重要方向,主要产品如PPS、PPA等应用于风电、汽车涂料等领域,具备优异性能。目前PPS产能3万吨(在建8000吨),IPDA产能2万吨(IPDI拟建2万吨),天津尼龙项目规划14万吨尼龙66。行业整体看,新材料需求随新能源、汽车等行业发展持续提升,公司产能扩张将扩大市场份额。
研报重点分析了哪些方面?
研报重点分析了公司蛋氨酸和新材料两大板块的表现。蛋氨酸方面,前三季度量价齐升带动增长,但第三季度价格环比下降。新材料方面,详细介绍了PPS、PPA等产品的产能布局和天津尼龙项目进展,强调其作为综合性平台企业的产能提升逻辑。报告同时预测了未来三年盈利增长和对应估值水平。
当前市场对该公司有何判断?
市场关注公司产能扩张和产品定价能力。公司新材料板块产能持续释放,如PPS在建产能8000吨,IPDA达产后产能2万吨,天津尼龙项目预计2027年建成。蛋氨酸四季度价格预期稳中走强,但原材料价格波动仍是市场关注点。公司作为行业综合性平台,通过产能提升逐步扩大市场份额,但需关注项目建设进度和宏观经济影响。
研报提示了哪些风险?
研报提示的主要风险包括:新建项目建设进度不及预期可能导致产能落地延迟;原材料和产品价格大幅波动会直接影响盈利水平;宏观经济下行可能抑制下游需求。此外,新材料市场竞争加剧也可能对公司发展造成挑战。需持续关注项目进展、价格走势及宏观经济环境变化。
你可能感兴趣
公司信息更新报告:Q3业绩同环比增长,反内卷及新材料布局打开成长空间
基础化工开源证券2025-10-29
14-29 hcdx索通发展Q3业绩同比高增阳极量利稳健海外扩产打开成长空间 10642
未知机构2026-10-31
中泰机械 北特科技 26 年中报点评 底盘稳健 热管理放量 为丝杠蓄力打开成长空间
未知机构2026-08-25
hcdx 索通发展 Q3业绩同比高增 阳极量利稳健 海外扩产打开成长空间
未知机构2026-10-28
2021年业绩预告点评:行业景气助推业绩大幅增长,新材料项目落地打开成长空间
基础化工国信证券2022-01-25
公司事件点评报告:Q3公司盈利能力改善,新材料打开成长空间
基础化工华鑫证券2024-10-23
一季度净利润同比增长26%,低空经济打开成长空间
国信证券2025-05-08
26上半年利润增长42%,算力、出海、AI打开成长空间
国信证券2026-09-17
2021年三季报点评:Q3业绩稳健增长,磷酸铁等项目打开第二成长曲线
基础化工西部证券2021-10-18
2024年三季报点评:Q3业绩恢复正增长,人形机器人打开成长空间
机械设备东吴证券2024-10-30