猜你想问
这份研报的核心内容是什么?
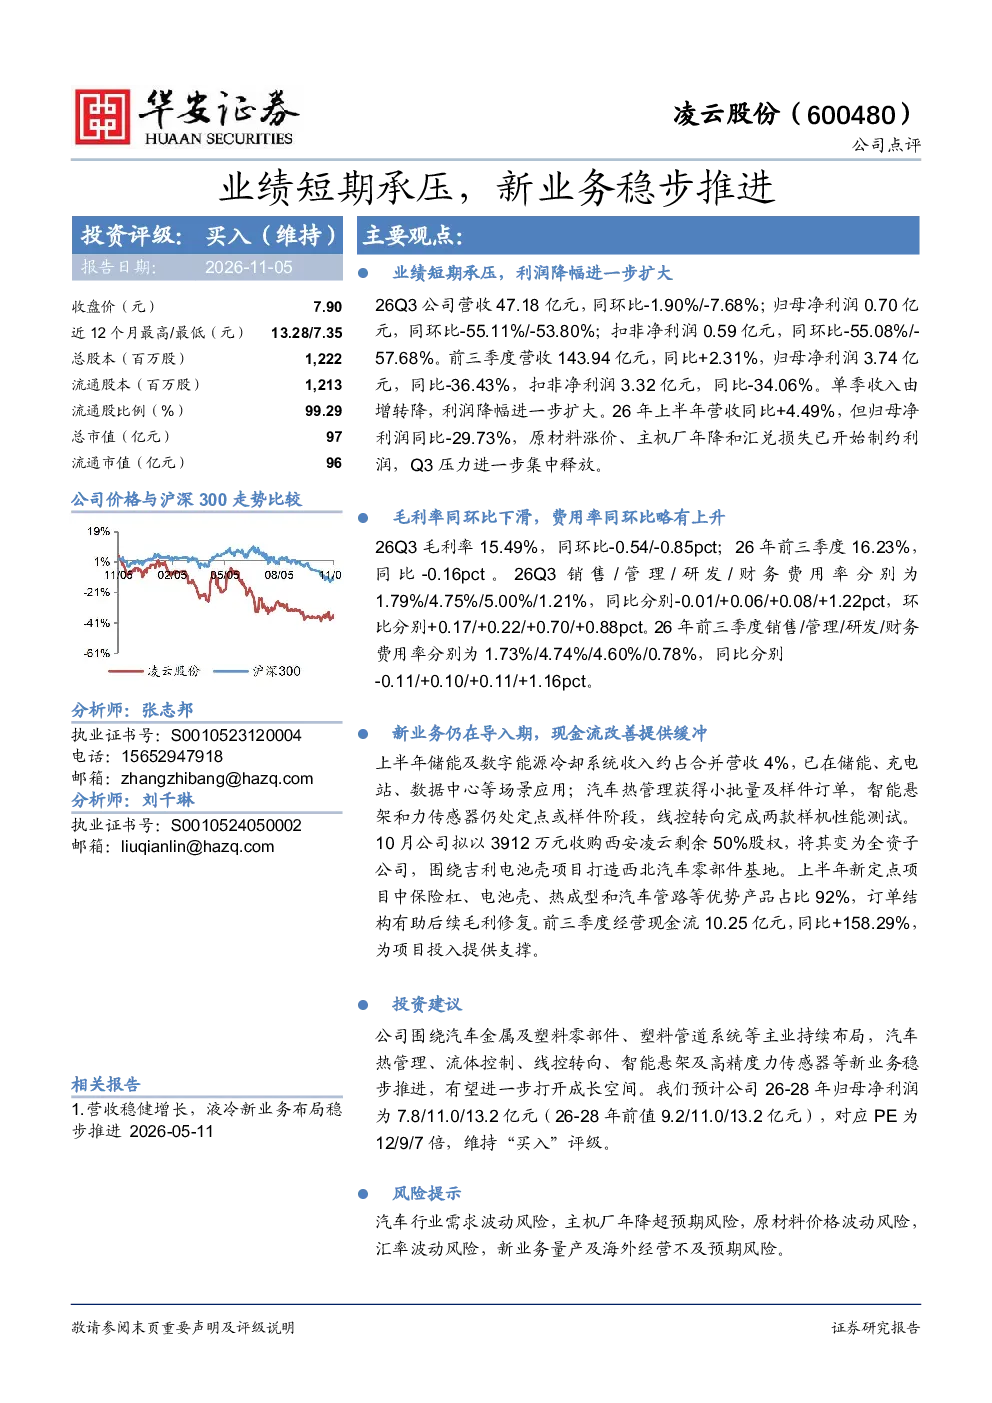
本报告指出,26Q3公司营收和利润出现同环比下滑,主要受原材料涨价、主机厂年降和汇兑损失影响。毛利率同环比下滑,费用率略有上升。新业务如储能及数字能源冷却系统已部分商业化,汽车热管理等新业务稳步推进,但整体仍处导入期。前三季度经营现金流大幅增长,为项目投入提供支撑,订单结构优化有助于后续毛利修复。
凌云股份所在赛道的发展趋势如何?
凌云股份所处赛道为汽车热管理及数字能源冷却系统。报告显示,公司新业务稳步推进,但整体仍处导入期。行业发展趋势需关注主机厂年降、原材料价格波动及新业务量产进度。目前储能及数字能源冷却系统已部分商业化,汽车热管理等新业务有望打开成长空间,但需注意行业需求波动及海外经营风险。
研报重点分析了哪些方向?
研报重点分析了公司业绩短期承压的原因,包括原材料涨价、主机厂年降和汇兑损失等。同时关注毛利率与费用率的变化,反映成本压力和费用控制情况。新业务进展方面,报告指出储能及数字能源冷却系统已部分商业化,汽车热管理等新业务稳步推进,但整体仍处导入期。此外,报告强调了现金流改善对项目投入的支撑作用。
当前市场对凌云股份的判断是怎样的?
当前市场需关注凌云股份业绩短期承压的情况,同时看好其新业务稳步推进的长期潜力。报告显示,公司围绕主业持续布局,新业务有望打开成长空间。但需注意汽车行业需求波动、主机厂年降超预期、原材料价格波动、汇率波动等风险因素。前三季度经营现金流大幅增长,为项目投入提供支撑,订单结构优化有助于后续毛利修复。
研报提示了哪些风险?
研报提示的主要风险包括汽车行业需求波动、主机厂年降超预期、原材料价格波动、汇率波动、新业务量产及海外经营不及预期等。具体来看,汽车行业需求波动可能影响公司业绩稳定性;主机厂年降超预期将加大成本压力;原材料价格波动直接影响毛利率水平;汇率波动可能带来汇兑损失;新业务量产及海外经营存在不确定性,需持续关注。
你可能感兴趣
2026年三季报点评业绩短期承压,新业务稳步推进
华西证券2026-11-06
Q2业绩符合预期,盈利短期承压,新业务稳步推进
基础化工开源证券2023-08-28
盈利短期承压,新业务稳步推进
机械设备国金证券2026-08-25
2025年报点评:业绩短期承压,材料&半导体设备业务稳步推进
房地产东吴证券2026-04-16
2022年三季报点评:业绩短期承压,三大业务稳步推进
民生证券2022-11-16
2024年第三季度财报点评:业绩短期承压,研学文旅业务稳步推进
文化传媒东吴证券2024-11-01
经营业绩短期承压,新兴业务稳步推进
财通证券2024-10-26
港股公司信息更新报告:买量投入致短期业绩承压,IP衍生品业务稳步推进
开源证券2022-09-02
2024年半年报点评:业绩短期承压,电子材料业务稳步推进
基础化工国联证券2024-09-01
业绩短期承压,多线业务稳步推进助成长
基础化工开源证券2023-04-26