猜你想问
这份研报主要分析了哪些内容?
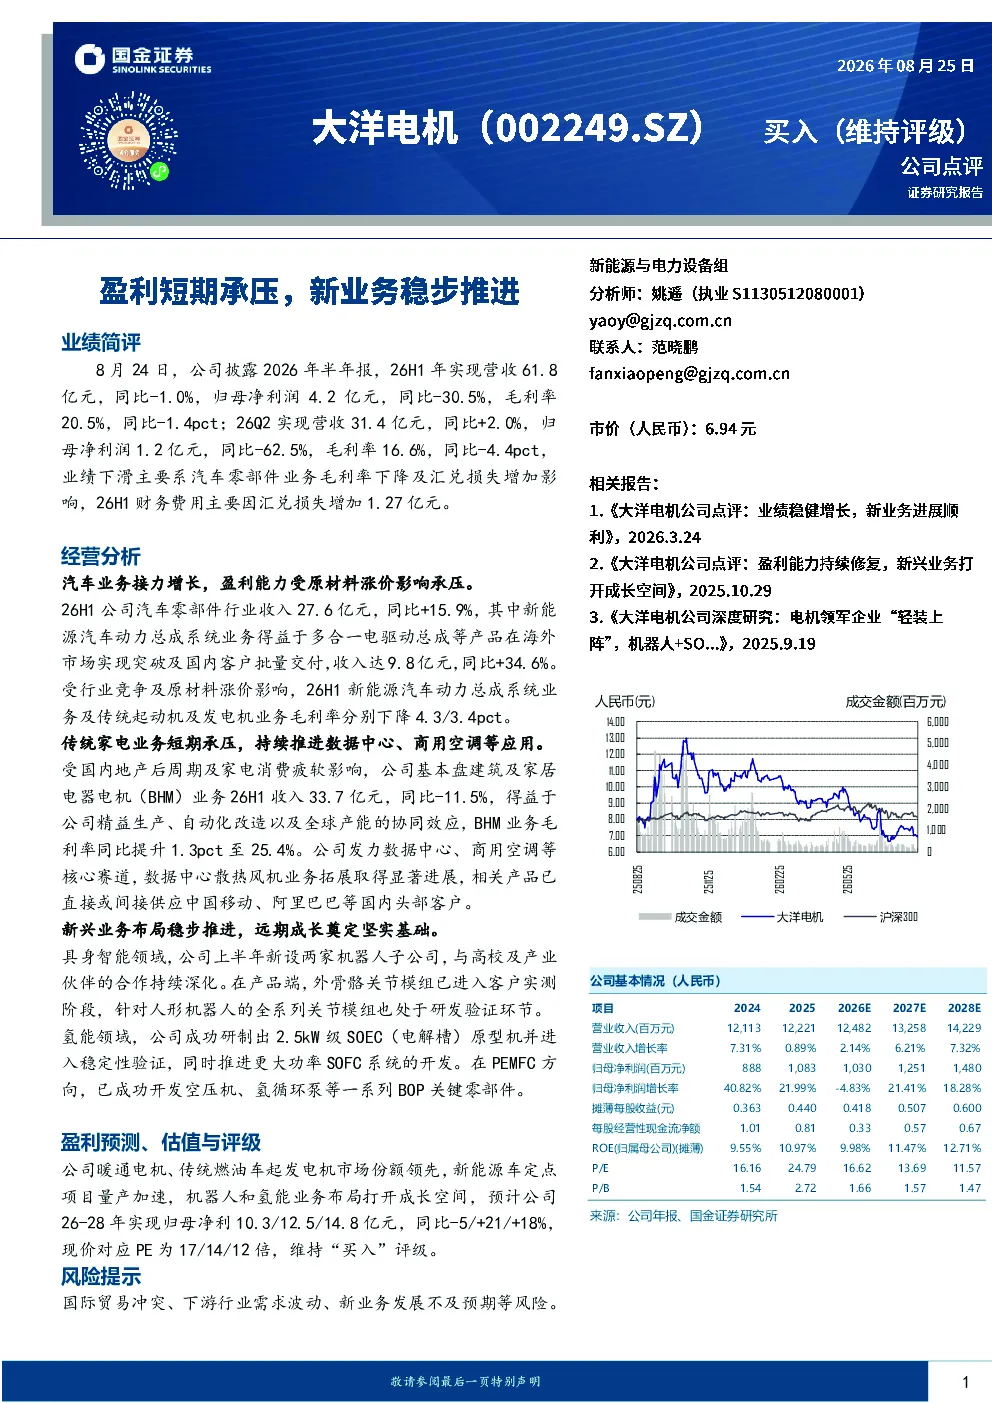
本报告分析了2026年上半年公司营收61.8亿元,同比-1.0%;归母净利润4.2亿元,同比-30.5%的业绩表现,重点探讨了汽车零部件业务毛利率下降及汇兑损失增加对盈利能力的影响,同时介绍了数据中心、商用空调等传统家电业务进展,以及具身智能、氢能等新兴业务的布局情况。
机械设备行业未来发展趋势如何?
机械设备行业未来发展趋势呈现多元化发展特点,传统家电业务面临短期承压,但数据中心、商用空调等新兴应用领域拓展取得进展。同时,新能源汽车零部件业务增长较快,但受原材料涨价影响毛利率有所下降。行业整体需关注国际贸易冲突、下游需求波动等风险,新业务如具身智能、氢能等领域正稳步推进,为远期成长奠定基础。
报告重点分析了哪些业务方向?
报告重点分析了汽车零部件业务,包括新能源汽车动力总成系统及传统起动机、发电机业务,收入增长但毛利率受原材料涨价及行业竞争影响有所下降。传统家电业务BHM收入同比-11.5%,但毛利率提升至25.4%。新兴业务方面,具身智能领域新设子公司,外骨骼关节模组进入实测;氢能领域研制出2.5kW级SOEC原型机,推进SOFC系统开发;PEMFC方向开发BOP关键零部件。
当前市场对该公司有何判断?
当前市场判断公司短期盈利承压主要源于汽车零部件业务毛利率下降及汇兑损失增加,但新业务如数据中心散热风机已供应头部客户,具身智能、氢能等领域布局稳步,远期成长潜力较大。公司2026-2028年归母净利预计10.3/12.5/14.8亿元,同比-5/+21/+18%,现价对应PE为17/14/12倍。
研报提示了哪些风险?
研报提示的主要风险包括国际贸易冲突可能带来的不确定性、下游行业需求波动对业务增长的影响,以及新业务发展不及预期的风险。例如,具身智能、氢能等领域尚处于早期阶段,面临技术验证和市场拓展的不确定性。此外,汇兑损失增加也对短期业绩造成压力,需关注汇率波动风险。
你可能感兴趣
Q2业绩符合预期,盈利短期承压,新业务稳步推进
基础化工开源证券2023-08-28
全球业务布局顺利推进,新工厂转固致短期盈利承压
国联证券2023-04-24
公司动态研究报告:盈利能力短期承压,新一代FPGA产品稳步推进
建筑建材华鑫证券2025-02-13
盈利短期承压,全球化布局稳步推进
交通运输西南证券2025-03-31
2024年中报点评:盈利能力短期承压,先进封装稳步推进
电子设备东吴证券2024-08-29
广钢气体2024年三季报点评:电子气体稳步推进,因项目爬坡短期盈利承压
中泰证券2024-11-03
零售渠道拓展稳步推进,22H1盈利能力短期承压
轻工制造安信证券2022-07-24
2025年半年报点评:利润短期承压,电子气体业务稳步推进
基础化工民生证券2025-08-24
护肤业务短期承压,原料及医美业务稳步推进
医药生物西南证券2023-10-31
23H1盈利承压,新材料业务稳步推进
中邮证券2023-08-19