猜你想问
800G/1.6T光模块季度出货节奏及2027年需求如何?
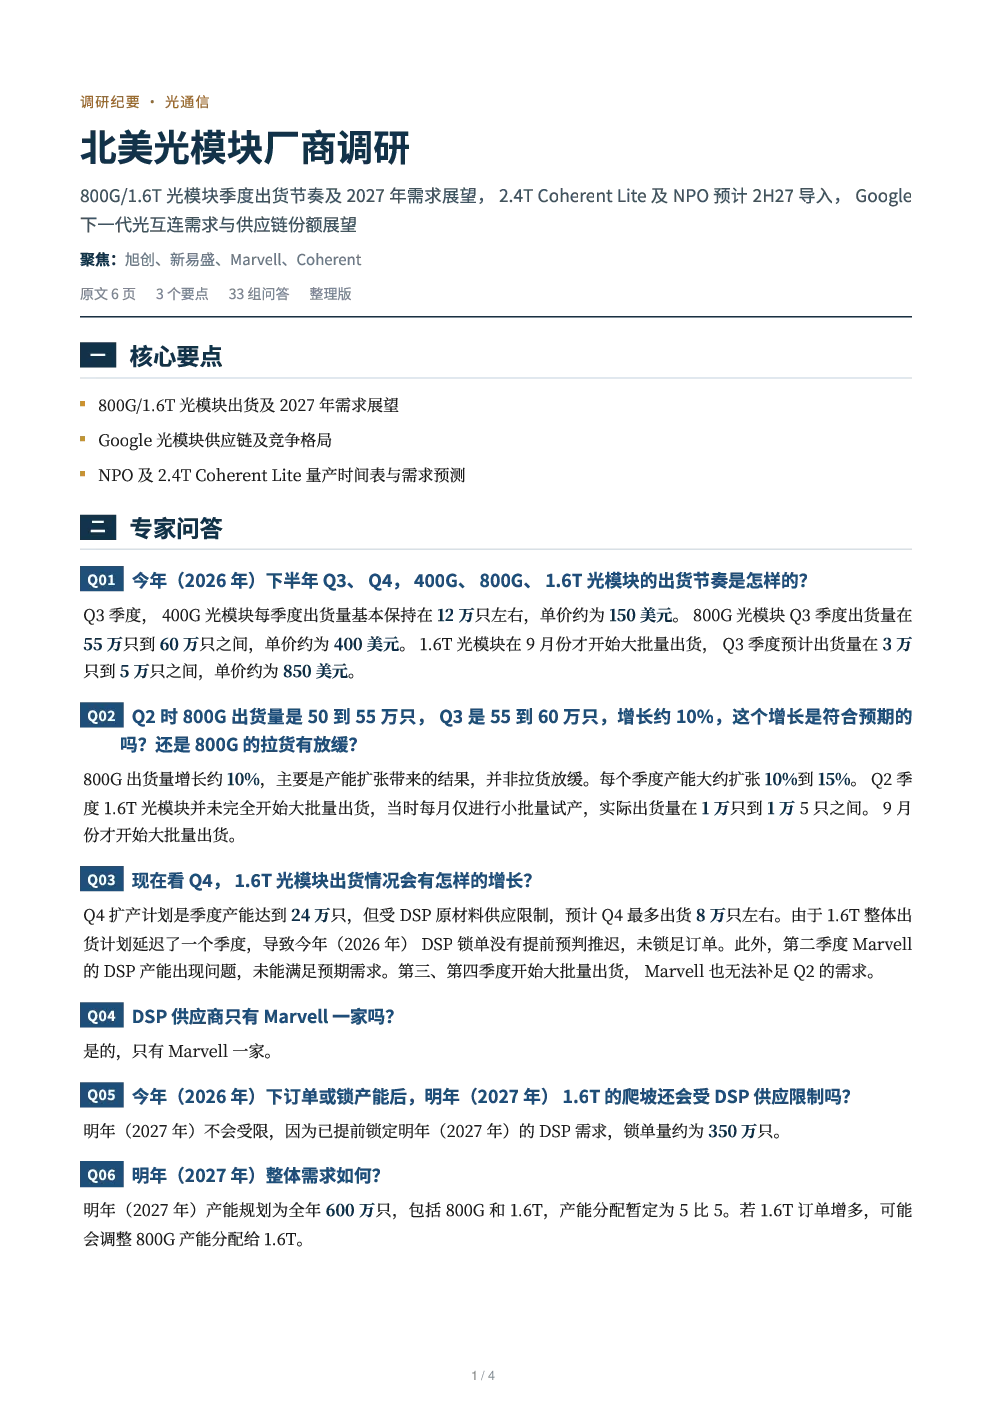
研报显示,2026年Q3 800G出货量55-60万只/季,单价400美元;1.6T开始大批量出货约3-5万只/季,单价850美元。预计2027年产能规划600万只(800G/1.6T各50%),800G需求约250万只,1.6T客户订单近400万只,但产能难达规模。
北美光模块赛道行业发展趋势如何?
北美光模块厂商正加速800G/1.6T扩产,2026年产能300万只,2027年需翻倍。主要限制因素包括DSP供应(仅Marvell供应,2027年已锁定约350万只)、海外扩产进度(泰国较慢)及硅光扩产不优先。供应链竞争格局中,一供、二供、三供占比约50%、25-30%、15-20%,立讯等新供应商将进入。
报告重点分析了哪些厂商?
报告重点分析了Marvell(独家DSP供应商)、Google(1.6T需求近400万只,占90%以上)、NPO及Coherent Lite(预计2027年下半年有需求,需求约500万只)。此外,Lumentum非Google一供,住友、Lumentum为主的外购CW Laser自供比例约30%。
当前光模块市场现状如何?
当前市场呈现供需错配状态。2026年Q4 1.6T产能目标24万只/季,受DSP限制预计最多8万只/季。800G出货量Q2至Q3增长约10%,主要因产能扩张。2.4T光模块2027年上半年送样,旭创可能最先交付。整体看,产能扩张压力大,但实际出货受限于芯片、认证等因素。
研报提示哪些风险?
主要风险包括:1)DSP供应瓶颈,虽Marvell已锁定2027年需求,但产能扩张受限;2)海外扩产进度不及预期,泰国工厂建设缓慢;3)硅光扩产不优先,可能影响低功耗产品竞争力;4)新供应商进入加剧竞争,原有份额可能被稀释。此外,光模块价格战及客户认证进度也存在不确定性。
你可能感兴趣
2024-2026 年各云厂商 800G 和 1.6T 光模块需求及市场分析20250616
未知机构2025-06-16
光模块大厂调研:800G/1.6T产能及需求,各类产品价格趋势,EML芯片价格及供应能力等-聚焦Oracle/Meta/英伟达/Google/天孚通信/Lumentum/住友/源杰等
-2025-12-31
通信设备及服务2023年第32周周报:北美云厂商AI开支展望积极,800G需求爆发在即
信息技术国泰君安证券2023-08-05
北美光通信系列(10):1.6T光模块出货预期与DSP供给瓶颈,光模块降价及成本传导,NPO/CPO光互联渗透与铜缆竞争
信息技术中际旭创&新易盛2026-10-30
北美光模块厂商调研根据最新反馈Oracle的800G
未知机构2025-02-24
北美光模块厂商调研根据最新反馈Oracle的800G
未知机构2025-02-25
光通信调研 有源代工业务及1.6T产品出货展望英伟达CPO NPO需求及供应链竞争格局光
未知机构2026-11-04
【机构调研】光通信市场AI需求大超预期,这家全球光模块龙头800G产品已批量出货
未知机构2023-05-19
业绩保持高增长,800G/1.6T光模块需求强劲
信息技术中泰证券2024-07-15