猜你想问
镍不锈钢产业链最新报告核心内容是什么?
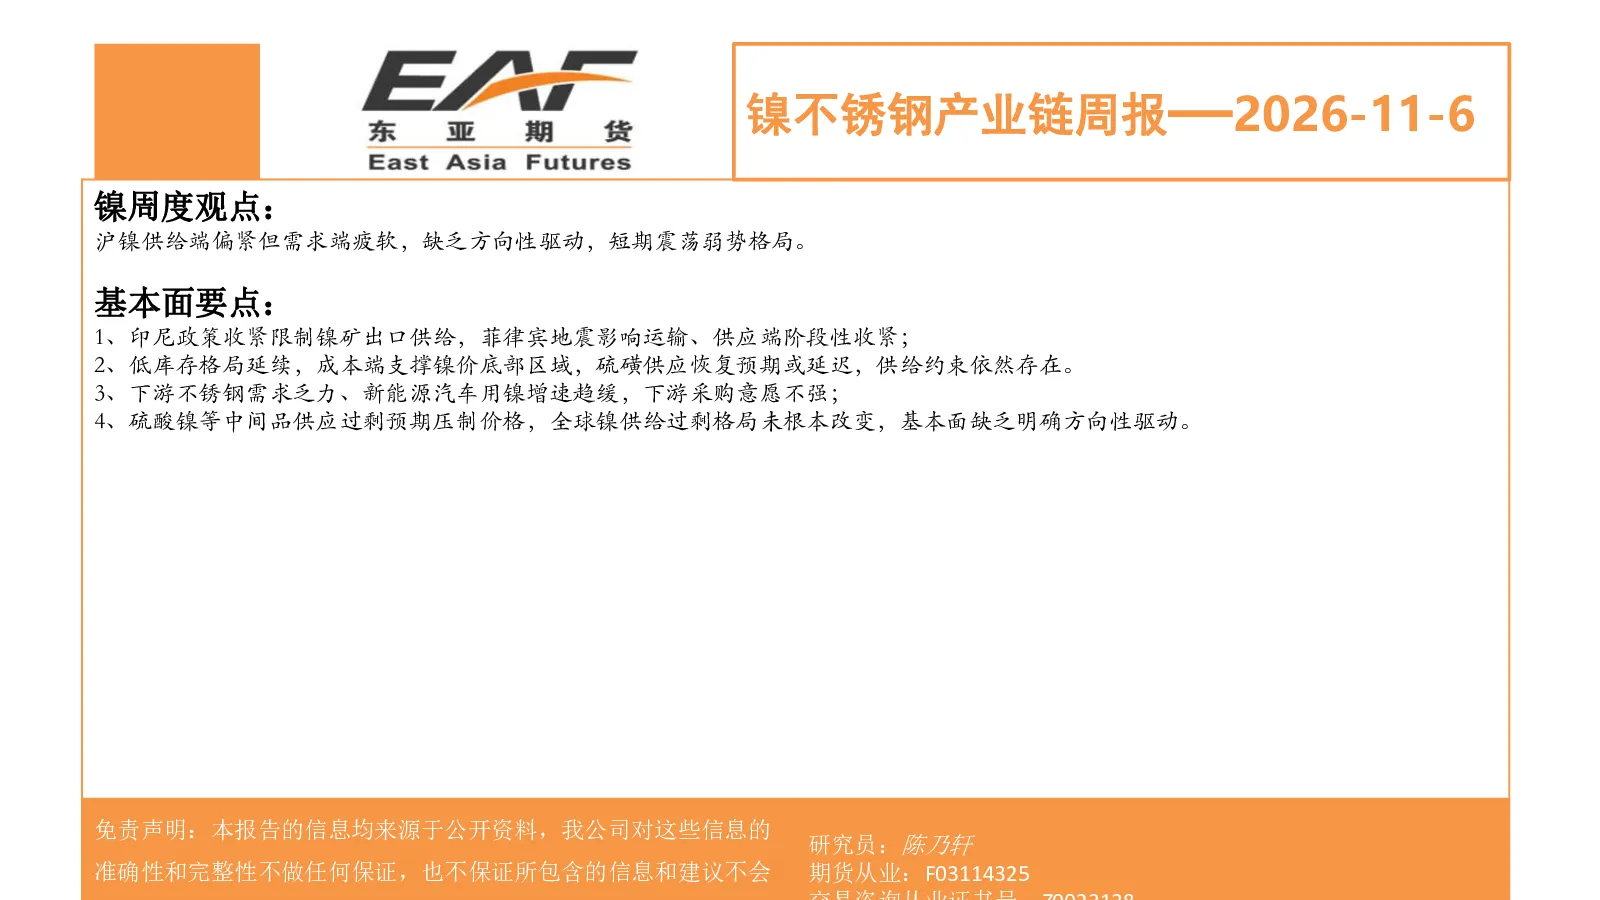
本报告指出沪镍供给端因印尼政策收紧和菲律宾地震影响而阶段性偏紧,但需求端不锈钢和新能源汽车用镍均显疲软,缺乏明确方向性驱动,呈现短期震荡弱势格局。印尼政策限制镍矿出口,菲律宾地震影响运输导致供应端阶段性收紧。低库存延续,成本端支撑镍价底部,但硫磺供应恢复预期延迟,供给约束依然存在。下游不锈钢需求乏力,新能源汽车用镍增速趋缓,采购意愿不强。硫酸镍等中间品供应过剩预期压制价格,全球镍供给过剩格局未根本改变,基本面缺乏明确方向性驱动。
镍不锈钢行业未来发展趋势如何?
镍不锈钢行业未来发展趋势显示供给端存在不确定性,印尼政策收紧和菲律宾地震影响将持续对镍矿出口造成压力,可能导致供应阶段性偏紧。需求端方面,不锈钢需求受宏观经济影响可能持续疲软,新能源汽车用镍增速虽保持增长但增速趋缓,整体下游采购意愿不强。价格方面,镍价底部区域得到成本支撑,但硫酸镍等中间品供应过剩预期将压制价格,全球镍供给过剩格局短期内难以根本改变,行业整体可能呈现震荡态势。
本报告重点分析了哪些方向?
本报告重点分析了沪镍供给端和需求端的现状及趋势。供给端重点关注印尼政策收紧对镍矿出口的限制,以及菲律宾地震对运输的影响,指出供应端存在阶段性收紧风险。同时,报告分析了低库存对镍价底部的支撑作用,以及硫磺供应恢复预期延迟带来的供给约束。需求端则分析了下游不锈钢需求乏力,以及新能源汽车用镍增速趋缓,指出下游采购意愿不强。此外,报告还分析了硫酸镍等中间品供应过剩对价格的压制作用,以及全球镍供给过剩格局对市场的影响。
当前镍不锈钢市场现状如何判断?
当前镍不锈钢市场现状判断为供给端阶段性偏紧但需求端疲软,缺乏明确方向性驱动,呈现短期震荡弱势格局。印尼政策收紧和菲律宾地震影响导致镍矿出口受限,供应端存在阶段性压力。但下游不锈钢需求受宏观经济影响持续疲软,新能源汽车用镍增速趋缓,采购意愿不强,需求端疲软限制了价格的上行空间。镍价底部区域得到成本支撑,但硫酸镍等中间品供应过剩预期压制价格,全球镍供给过剩格局未根本改变,市场整体缺乏明确方向性驱动。
本报告有哪些风险提示需要注意?
本报告的风险提示主要集中在以下几个方面:首先,印尼政策收紧和菲律宾地震影响可能持续,导致镍矿出口受限,进一步加剧供应端压力,可能对镍价造成不利影响。其次,下游不锈钢需求疲软可能持续,新能源汽车用镍增速趋缓,采购意愿不强,可能导致镍价缺乏需求支撑。第三,硫酸镍等中间品供应过剩预期可能持续,压制镍价上行空间。第四,全球镍供给过剩格局短期内难以根本改变,可能对镍价造成长期压制。此外,硫磺供应恢复预期延迟可能导致成本端支撑减弱,进一步加剧市场风险。