猜你想问
安琪酵母2026年前三季度业绩表现如何?
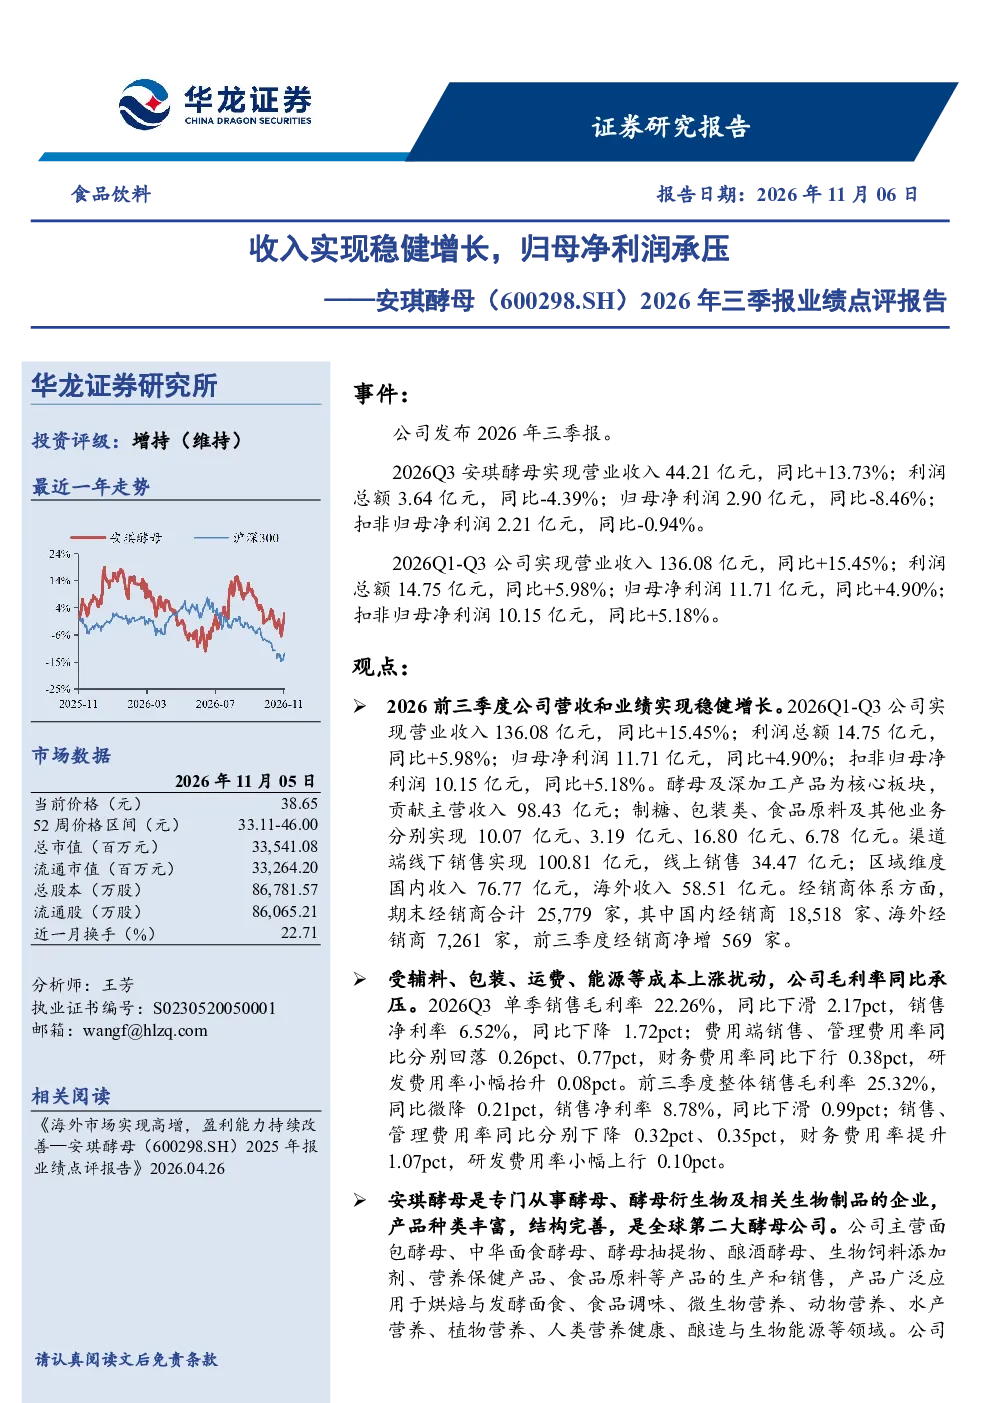
2026年前三季度,安琪酵母实现营业收入136.08亿元,同比增长15.45%;归母净利润11.71亿元,同比增长4.90%。单季来看,第三季度营业收入44.21亿元,同比增长13.73%,但归母净利润2.90亿元,同比下降8.46%,主要受成本上涨影响。酵母及深加工产品为核心板块,贡献98.43亿元收入。渠道端线下销售100.81亿元,线上销售34.47亿元。经销商体系前三季度净增569家,期末合计25,779家。
食品饮料行业发展趋势如何?
食品饮料行业持续受益于消费升级和渠道多元化发展。酵母及深加工产品作为核心板块,市场需求稳定增长。线上渠道占比提升,直播电商和营销矩阵构建成为重要增长点。品牌建设方面,通过多平台广告投放和特色IP打造,提升品牌价值。但行业面临成本上涨、竞争加剧等挑战,企业需加强成本控制和产品创新。
安琪酵母报告重点分析了哪些方向?
报告重点分析了安琪酵母的业绩表现、业务结构、盈利能力及品牌建设。业绩方面,收入实现稳健增长,但净利润承压主要受成本上涨影响。业务结构上,酵母及深加工产品是核心收入来源,渠道端线上线下协同发展。盈利能力方面,销售毛利率和净利率同比下滑,但费用率有所优化。品牌建设方面,持续加大投入,打造“小酵主很忙”等IP,提升品牌影响力。
当前食品饮料市场现状如何?
当前食品饮料市场呈现消费升级趋势,消费者对高品质、健康化产品需求增加。线上渠道快速发展,成为重要销售渠道。品牌竞争激烈,企业需加强品牌建设和产品创新。成本上涨压力普遍存在,原材料、包装、运费等成本上涨影响企业盈利。同时,食品安全问题也备受关注。
安琪酵母报告提示了哪些风险?
安琪酵母报告提示的主要风险包括食品安全问题、市场竞争加剧、原材料价格波动、新品动销不及预期、国内需求复苏不及预期等。食品安全是食品饮料企业的生命线,需严格把控产品质量。市场竞争激烈,企业需提升产品竞争力和品牌影响力。原材料价格波动直接影响企业成本和盈利能力。新品动销和国内需求恢复情况也需持续关注。