猜你想问
安琪酵母2026年前三季度业绩表现如何?
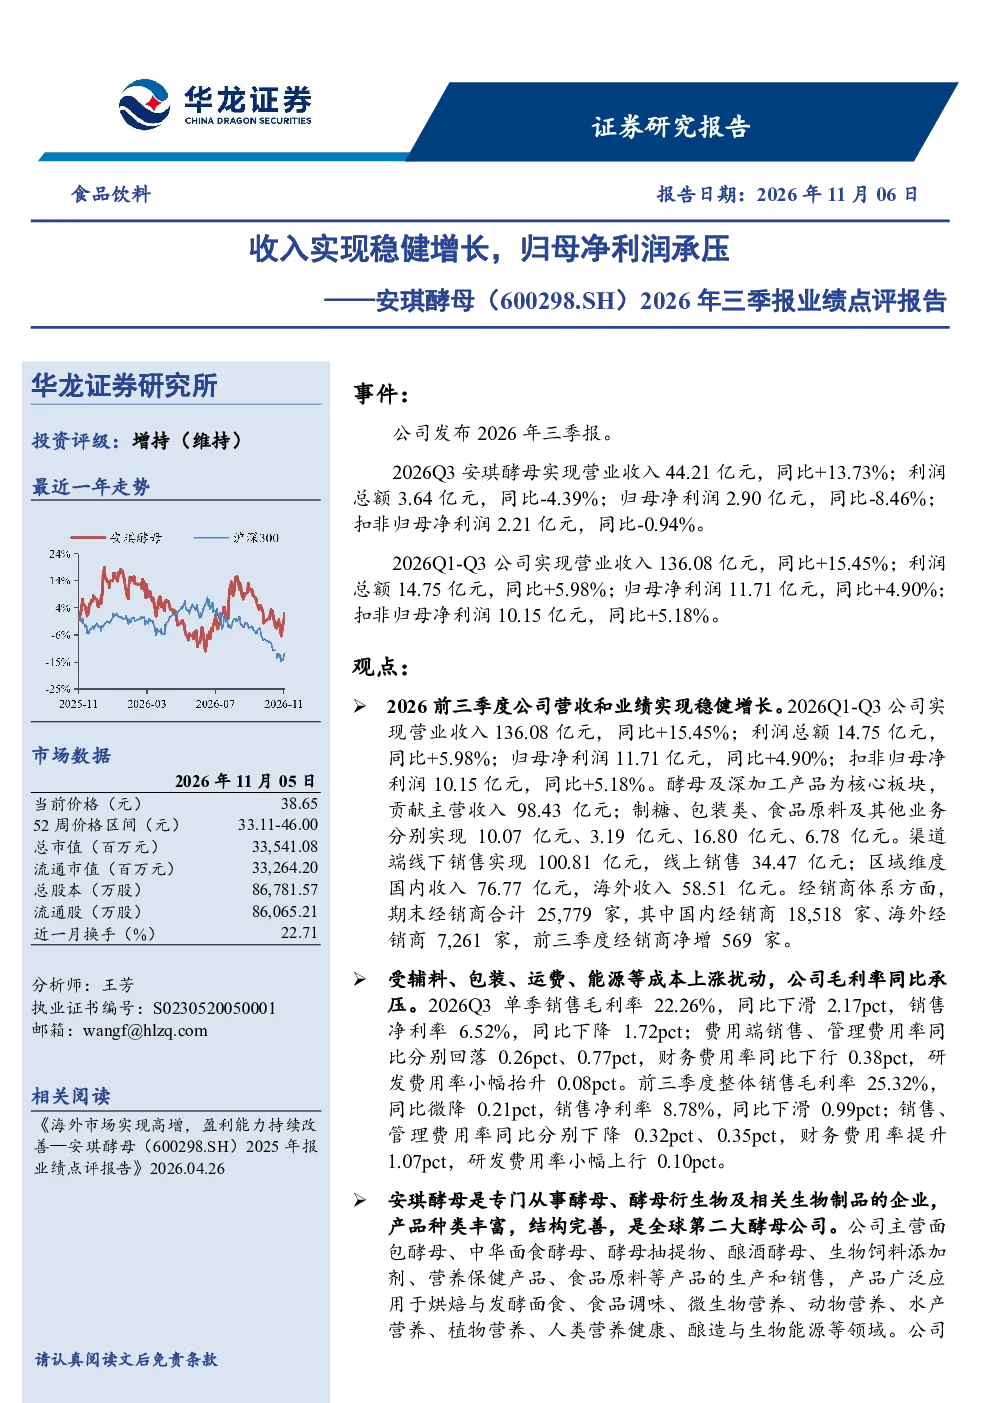
安琪酵母2026年前三季度实现营收136.08亿元,同比增长15.45%,但单季利润承压。Q3营收44.21亿元,同比+13.73%,利润总额3.64亿元,同比-4.39%,归母净利润2.90亿元,同比-8.46%。酵母及深加工产品为核心收入来源,占98.43亿元,渠道线上线下结合,国内海外市场均衡发展。成本上涨导致毛利率下滑,Q3单季22.26%,同比-2.17pct;净利率6.52%,同比-1.72pct。费用端销售、管理费用率回落,财务费用率提升。
酵母行业发展趋势如何?
酵母行业发展趋势呈现多元化发展态势。酵母及深加工产品持续增长,成为行业主要驱动力,渠道端线上线下融合加速,国内市场稳步扩张,海外市场拓展成效显著。成本上涨是行业普遍面临的挑战,推动企业向深加工和高附加值产品转型。品牌建设成为行业竞争关键,安琪酵母品牌价值达202.68亿元,行业集中度提升,龙头企业优势明显。未来行业增长将受益于食品工业升级和新应用场景开发。
研报重点分析了哪些方面?
研报重点分析了安琪酵母的业绩结构、盈利能力及未来增长潜力。业绩方面,聚焦营收增长与利润波动,剖析酵母及深加工产品贡献度,分析渠道扩张效果。盈利能力方面,深入探讨毛利率下滑原因及费用率变化趋势,对比Q3与前三季数据差异。未来增长潜力方面,结合品牌价值、业务结构及区域布局,预测2026-2028年营收与净利润增长,维持“增持”评级。
当前酵母市场竞争现状如何?
当前酵母市场竞争格局呈现龙头企业主导态势,安琪酵母凭借品牌优势和技术积累保持领先地位。市场竞争主要体现在产品创新、渠道拓展和成本控制方面。酵母及深加工产品成为竞争焦点,企业通过研发高附加值产品提升竞争力。渠道端线上线下融合加速,经销商网络持续扩张。成本上涨压力下,企业通过规模化生产和技术优化控制成本。食品安全和原材料价格波动是行业共同面临的挑战。
研报提示了哪些风险?
研报提示的主要风险包括食品安全风险、市场竞争加剧、原材料价格波动、新品动销不及预期以及国内需求复苏不及预期。食品安全是行业底线,任何质量问题可能影响企业声誉。市场竞争持续加剧,新兴企业和技术创新带来挑战。原材料价格波动直接影响成本端,需加强供应链管理。新品动销情况决定了增长持续性,需关注市场接受度。国内需求复苏节奏影响市场整体表现,需密切跟踪宏观经济变化。