猜你想问
赛维时代三季度业绩增长的主要驱动因素是什么?
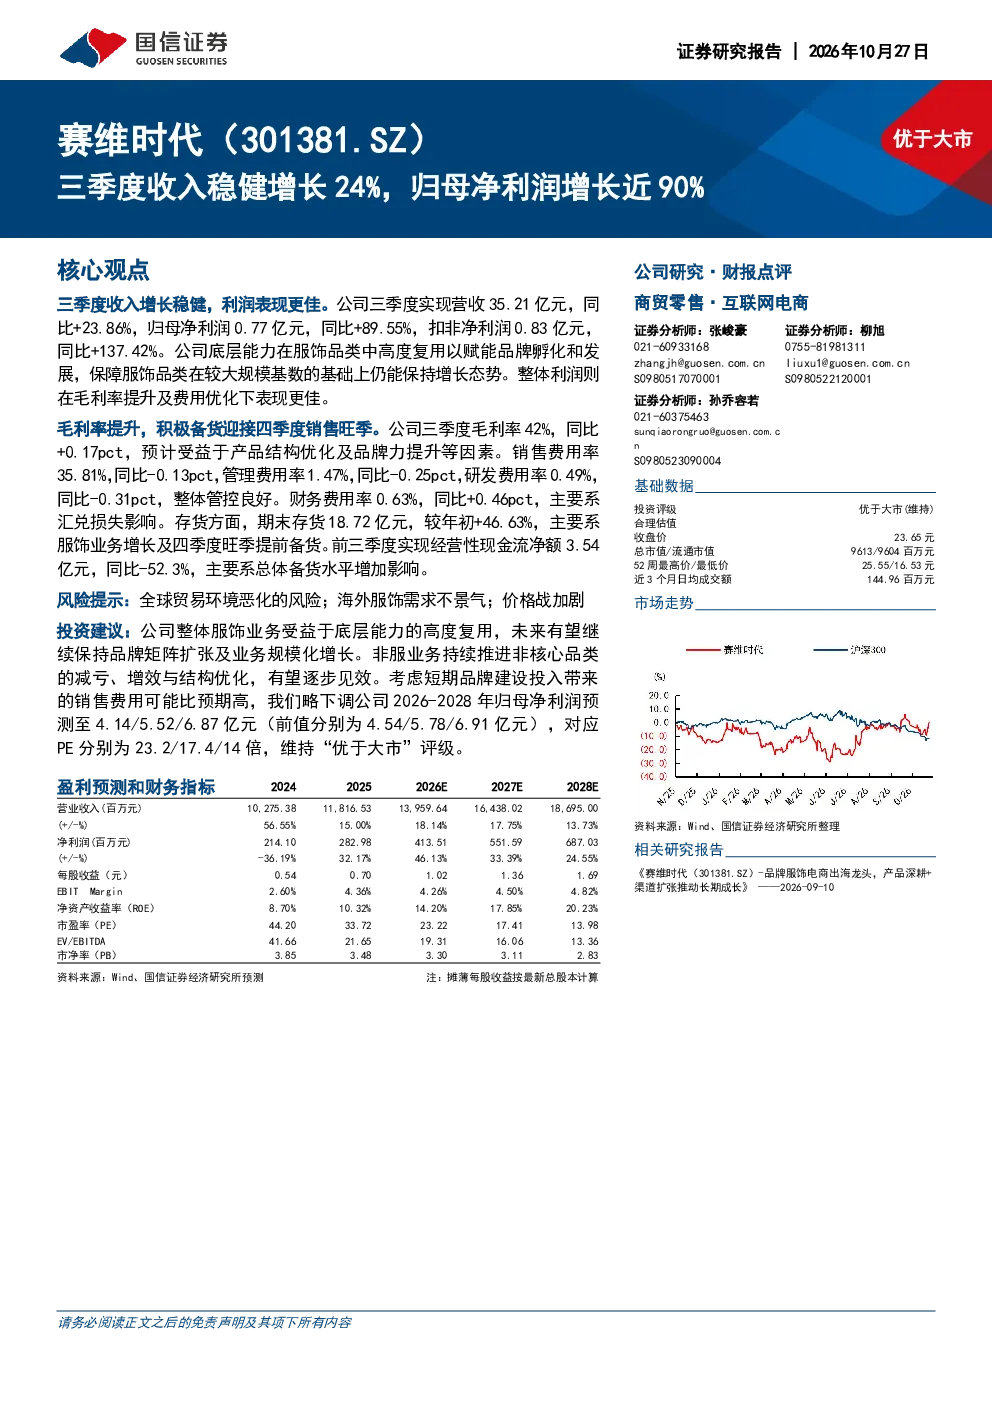
赛维时代三季度业绩增长主要得益于公司底层能力在服饰品类中的高度复用,赋能品牌孵化和发展。这保障了服饰品类在较大规模基数上仍能保持增长态势。同时,毛利率提升及费用优化也显著改善了整体利润表现。具体来看,三季度营收35.21亿元,同比增长23.86%;归母净利润0.77亿元,同比增长89.55%。这种增长模式显示了公司业务模式的可复制性和规模效应。
赛维时代服饰赛道的发展趋势如何?
赛维时代服饰赛道的发展趋势向好,公司通过底层能力的高度复用,有效支撑了品牌孵化和发展。在现有较大规模基数上,仍能保持增长,显示出其业务模式的韧性。未来,公司有望继续保持品牌矩阵扩张及业务规模化增长。同时,非服业务也在持续推进非核心品类的减亏、增效与结构优化,有望逐步见效,为整体业务发展提供更多动力。
研报对赛维时代未来发展的重点分析方向是什么?
研报重点分析了赛维时代整体服饰业务的发展,特别是底层能力如何赋能品牌孵化和发展。报告指出,公司服饰业务受益于底层能力的高度复用,未来有望继续保持品牌矩阵扩张及业务规模化增长。同时,非服业务也在持续推进非核心品类的减亏、增效与结构优化,有望逐步见效。这些分析方向显示了公司业务发展的多个关键维度。
当前赛维时代所处市场的现状如何?
当前赛维时代所处市场现状显示,公司服饰业务在较大规模基数上仍能保持增长,显示出其业务模式的竞争力。毛利率提升及费用优化也改善了整体利润表现。然而,存货较年初增长46.63%,主要系服饰业务增长及四季度旺季提前备货,这可能导致短期经营性现金流净额同比下降52.3%。这些数据反映了市场对公司业务增长的认可,但也提示了潜在的库存压力。
研报中提示了哪些风险?
研报中提示的主要风险包括短期品牌建设投入带来的销售费用可能比预期高,这可能导致短期内利润率受到一定影响。此外,存货的快速增长也可能对现金流造成压力。虽然公司整体业务发展向好,但市场环境的变化、行业竞争的加剧以及经营策略的调整都可能带来不确定性。投资者需关注这些潜在风险,并结合公司长期发展前景进行综合判断。