猜你想问
这份研报的核心内容是什么?
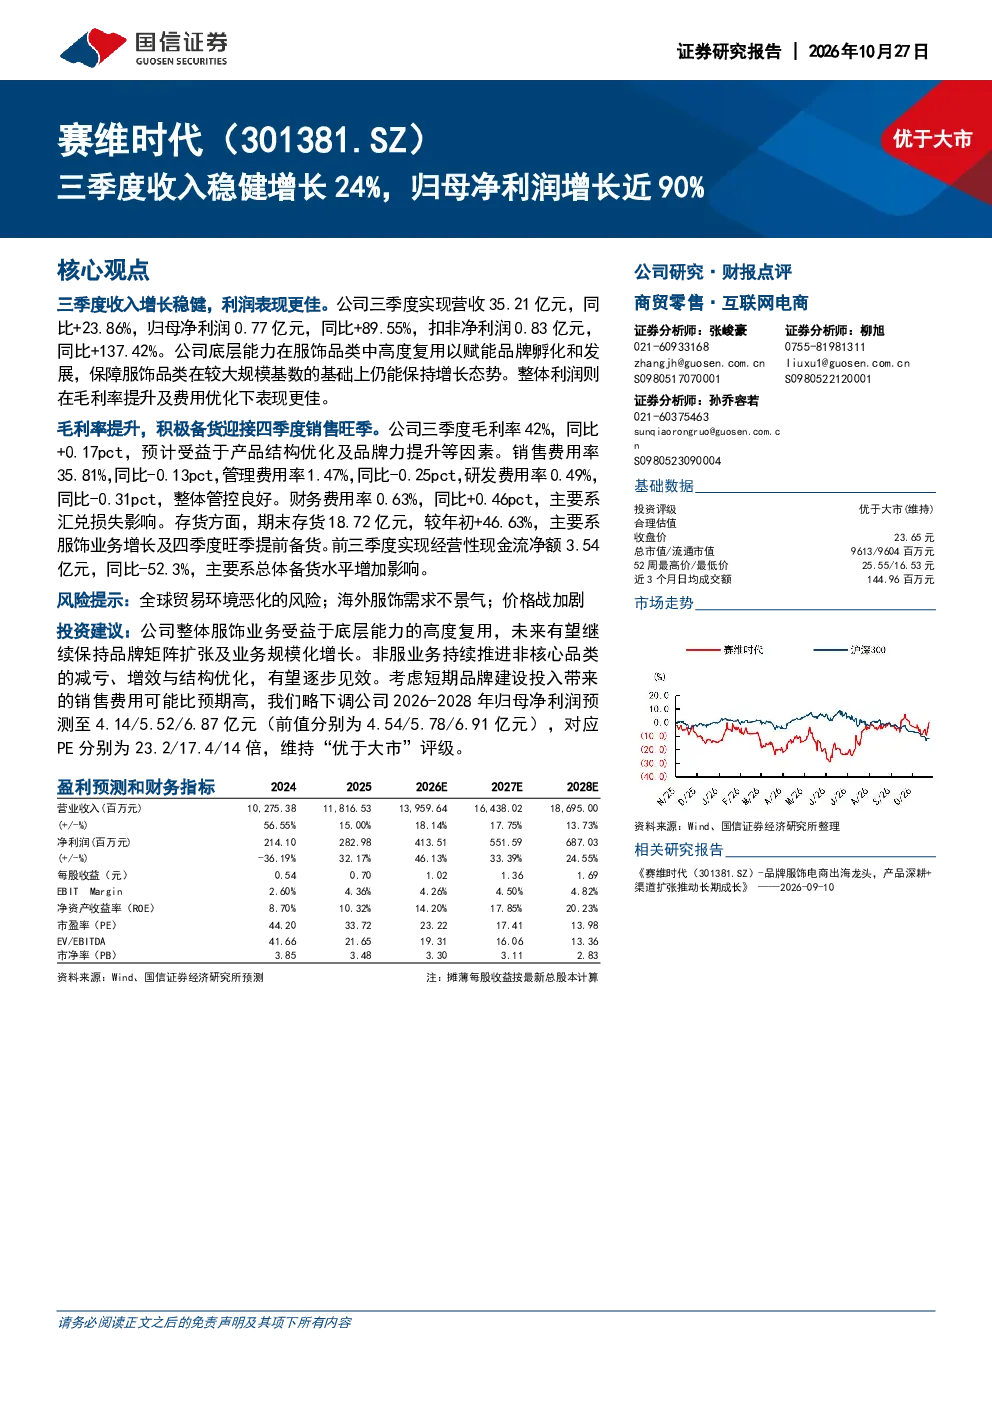
报告显示公司三季度实现营收35.21亿元,同比+23.86%,归母净利润0.77亿元,同比+89.55%。公司通过底层能力在服饰品类中的高度复用,赋能品牌孵化和发展,同时毛利率提升及费用优化带动利润增长。
服饰赛道未来发展趋势如何?
公司整体服饰业务受益于底层能力复用,未来有望继续保持品牌矩阵扩张及业务规模化增长。非服业务也在持续推进非核心品类的减亏、增效与结构优化,有望逐步见效。
研报重点分析了哪些方向?
报告重点分析了公司服饰业务如何通过底层能力复用保持增长,以及非服业务如何进行减亏增效。同时,报告还下调了公司未来几年的净利润预测,并维持“优于大市”评级。
当前市场对该公司有何判断?
市场认为公司三季度收入和利润表现良好,服饰业务增长稳健,但短期品牌建设投入可能带来较高销售费用。分析师下调了未来几年的净利润预测,但维持“优于大市”评级。
研报提示了哪些风险?
报告提示了全球贸易环境恶化、海外服饰需求不景气以及价格战加剧等风险。这些因素可能对公司业务造成不利影响。
你可能感兴趣
赛维时代(301381.SZ)三季度收入稳健增长24%,归母净利润增长近90%
国信证券2026-10-27
收入逐季加速彰显平台化经营能力,扣非归母净利润增长24%
国信证券2026-04-30
光伏业务景气度上升助力前三季度归母净利润近7成增长
农林牧渔华创证券2017-10-23
2026中报点评:成本优势巩固,收入结构优化,上半年扣非归母净利润同比增长近40%
国信证券2026-08-28
前三季度归母净利润同比增长近127%,品类扩展打开多元成长空间
国信证券2023-11-07
发布1-2月经营数据:收入同比+95%以上,归母净利润同比+90%以上
信息技术东吴证券2022-03-15
单三季度归母净利润预计同比增长41%-62%,汽车电子收入同比大幅增长
电子设备国信证券2024-10-16
三季度收入实现正增长,归母净利润实现扭亏
电气设备山西证券2024-10-29
三季度归母净利润环比提升24%,推出特别分红方案
国信证券2025-11-02
海外收入稳健增长,Q2归母净利润短期承压
华西证券2025-08-01