猜你想问
这份研报的核心内容是什么?
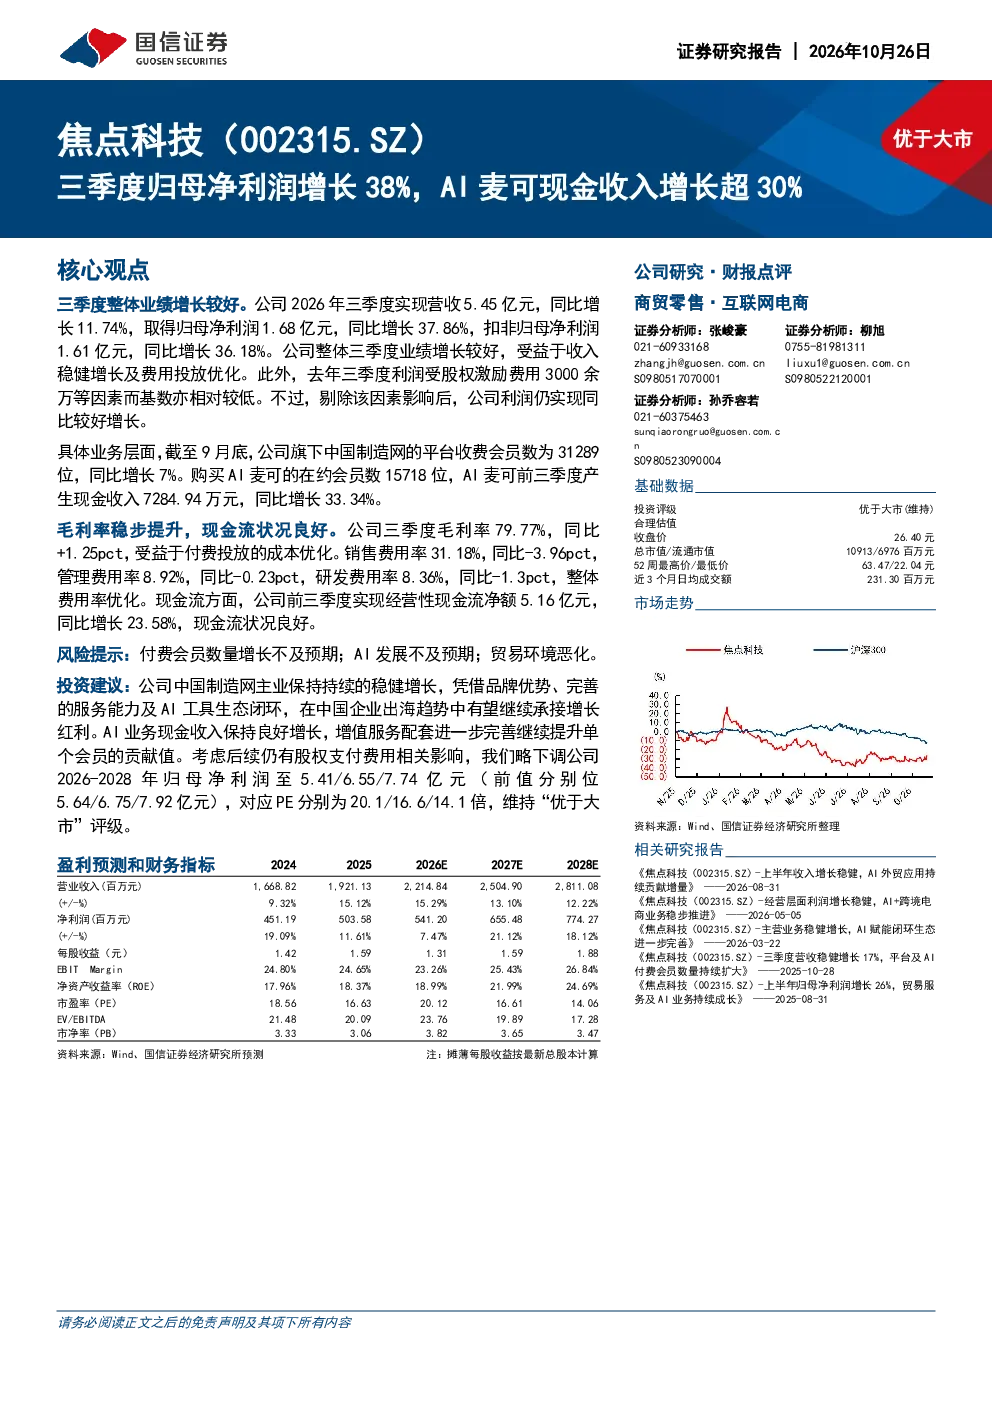
该研报指出公司2026年三季度业绩增长显著,营收同比增长11.74%,归母净利润同比增长37.86%。主要增长动力来自收入稳健增长及费用投放优化。剔除股权激励费用后,利润仍实现同比较好增长,显示出公司业务基本面持续向好。
AI赛道的发展趋势如何?
AI赛道整体呈现快速发展态势,企业出海需求持续提升,为AI工具生态建设带来广阔空间。该研报显示,公司AI麦可业务现金收入前三季度同比增长33.34%,表明AI工具在市场中的接受度和商业价值逐步提升,未来发展潜力较大。
研报重点分析了哪些方面?
研报重点分析了公司中国制造网主业的稳健增长及AI工具生态的完善情况。报告指出,中国制造网平台收费会员数同比增长7%,AI麦可会员数达15718位,生态闭环逐步形成,有助于公司持续承接中国企业出海红利。
当前市场对该公司有何判断?
市场对该公司整体表现持积极看法。报告显示公司营收和利润均实现双位数增长,毛利率和经营性现金流净额也同步提升,反映出公司业务运营效率较高。AI业务的良好增长进一步增强了市场对其未来发展的信心。
研报提示了哪些风险?
研报提示的主要风险包括付费会员数量增长不及预期、AI业务发展不及预期以及贸易环境恶化。这些风险可能对公司业务拓展和盈利能力产生不利影响,需持续关注相关市场变化和政策动向。
你可能感兴趣
VR、游戏主机畅销,前三季度归母净利润预计同比增长15%-30%
电子设备国信证券2022-08-30
归母净利润增长超30%,门店扩张按下加速键
医药生物华西证券2021-02-07
北交所周观察:4家公司发布三季报业绩预告,归母净利润增长均超30%
开源证券2023-10-15
浙江鼎力(603338):2024年三季报点评:归母净利润+38%超预期,北美市场拓展顺利
机械设备东吴证券2024-10-31
2025半年度业绩点评Q2归母净利润同比+38%超预期,龙头充分受益于国内外共振
东吴证券2025-08-21
单三季度归母净利润预计同比增长41%-62%,汽车电子收入同比大幅增长
电子设备国信证券2024-10-16
三季度收入实现正增长,归母净利润实现扭亏
电气设备山西证券2024-10-29
扣非归母净利润同比增长38%,线上业务成为增长引擎
国信证券2026-04-29
3Q18业绩回顾:前三季度归母净利润同比增长15%,略超预期
文化传媒西部证券2018-10-29
业绩超预期,前三季度归母净利润同比大幅增长
机械设备太平洋证券2022-10-14