猜你想问
东鹏饮料2026年前三季度业绩表现如何?
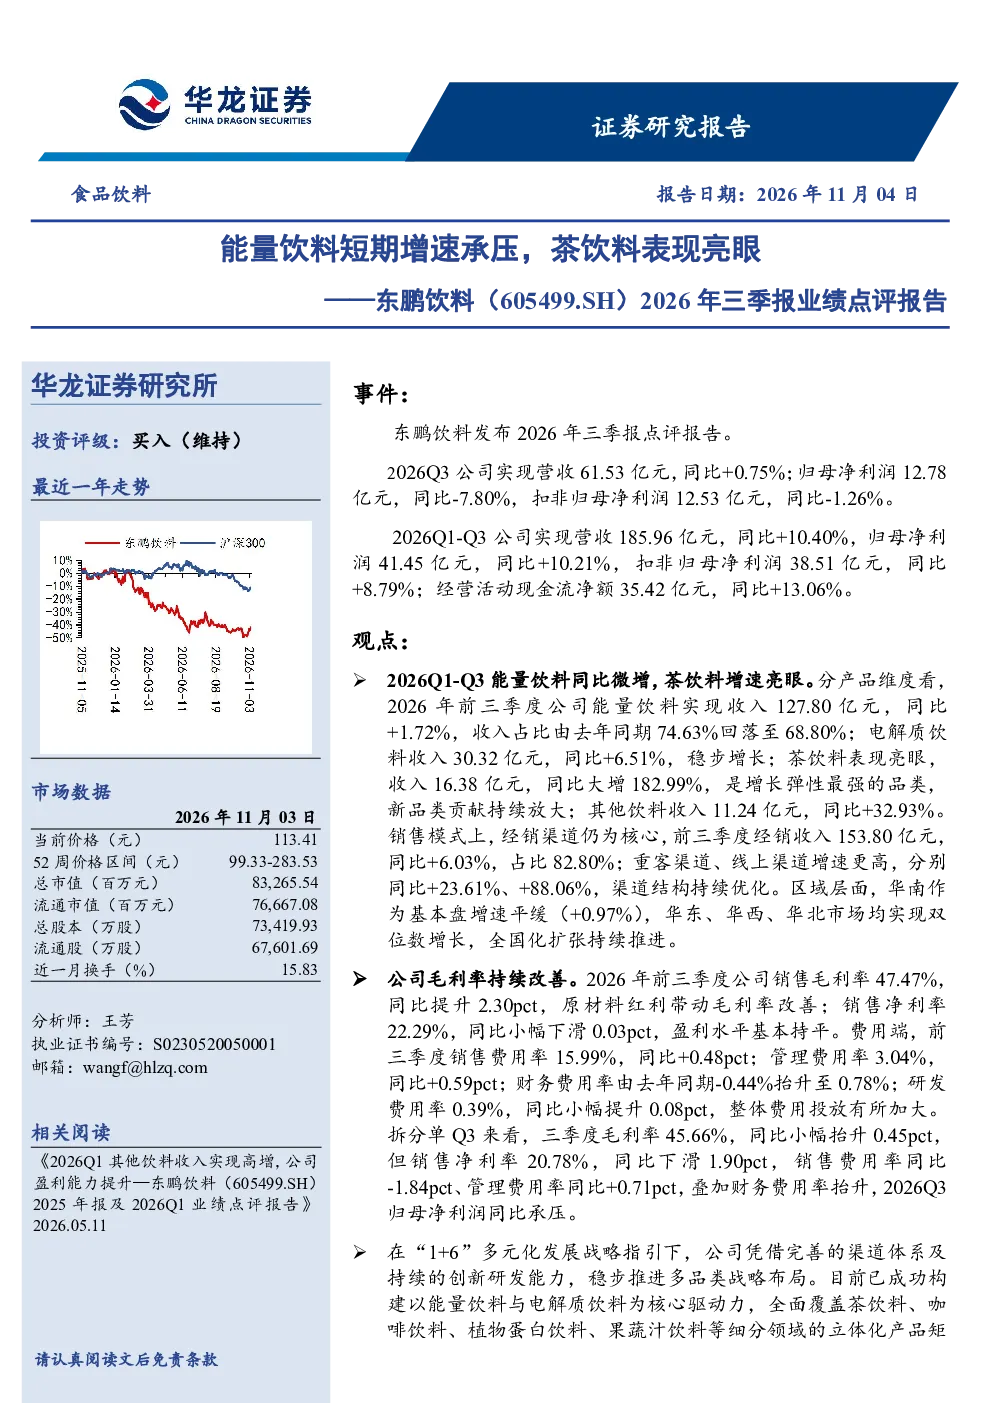
2026年前三季度,东鹏饮料实现营收185.96亿元,同比增长10.40%;归母净利润41.45亿元,同比增长10.21%。其中,Q3单季度营收61.53亿元,同比增长0.75%,归母净利润12.78亿元,同比下滑7.80%。营收和利润增速有所放缓,主要受能量饮料短期市场增速承压影响,但茶饮料收入同比增长182.99%,成为增长弹性最强的品类。
东鹏饮料的产品结构有何特点?
东鹏饮料产品结构呈现多元化趋势。能量饮料收入127.80亿元,同比增长1.72%,占比68.80%;电解质饮料收入30.32亿元,同比增长6.51%;茶饮料收入16.38亿元,同比增长182.99%,成为增长弹性最强的品类;其他饮料收入11.24亿元,同比增长32.93%。公司通过“1+6”战略覆盖能量饮料、电解质饮料、茶饮料、咖啡饮料、植物蛋白饮料、果蔬汁饮料等,其中“东鹏补水啦”电解质水、“东鹏大咖”咖啡、“果之茶”茶饮料等子品牌表现亮眼。
东鹏饮料的渠道结构有何优化?
东鹏饮料渠道结构持续优化。经销渠道收入153.80亿元,同比增长6.03%,占比82.80%;重客渠道同比增长23.61%,线上渠道同比增长88.06%。公司积极拓展线上渠道,同时加强重客渠道管理,渠道布局更加均衡,有助于提升市场渗透率和品牌影响力。华南市场增速平缓(+0.97%),而华东、华西、华北市场均实现双位数增长,全国化扩张持续推进。
东鹏饮料面临哪些风险因素?
东鹏饮料面临多重风险因素。食品安全风险可能导致品牌声誉受损;消费复苏不及预期可能影响市场需求;成本上行风险会压缩利润空间;新品推广不及预期可能影响增长速度;市场竞争加剧风险可能削弱市场份额;第三方数据统计偏差风险可能影响业绩评估。公司需关注这些风险,加强风险管理。
东鹏饮料的竞争优势体现在哪些方面?
东鹏饮料的竞争优势主要体现在多元化发展和创新突破。公司通过“1+6”战略覆盖多品类,已形成能量饮料、电解质饮料、茶饮料等完整产品矩阵,其中“东鹏补水啦”电解质水、“东鹏大咖”咖啡等子品牌表现突出。公司在风味创新(如生椰拿铁、无糖系列)、产品包装(高辨识度撞色设计)及功效性(电解质精准配比、缓解疲劳)方面持续突破,通过差异化规格包装与多元口味组合满足场景化需求,形成独特竞争优势。