猜你想问
伟创电气2026年三季报核心内容有哪些?
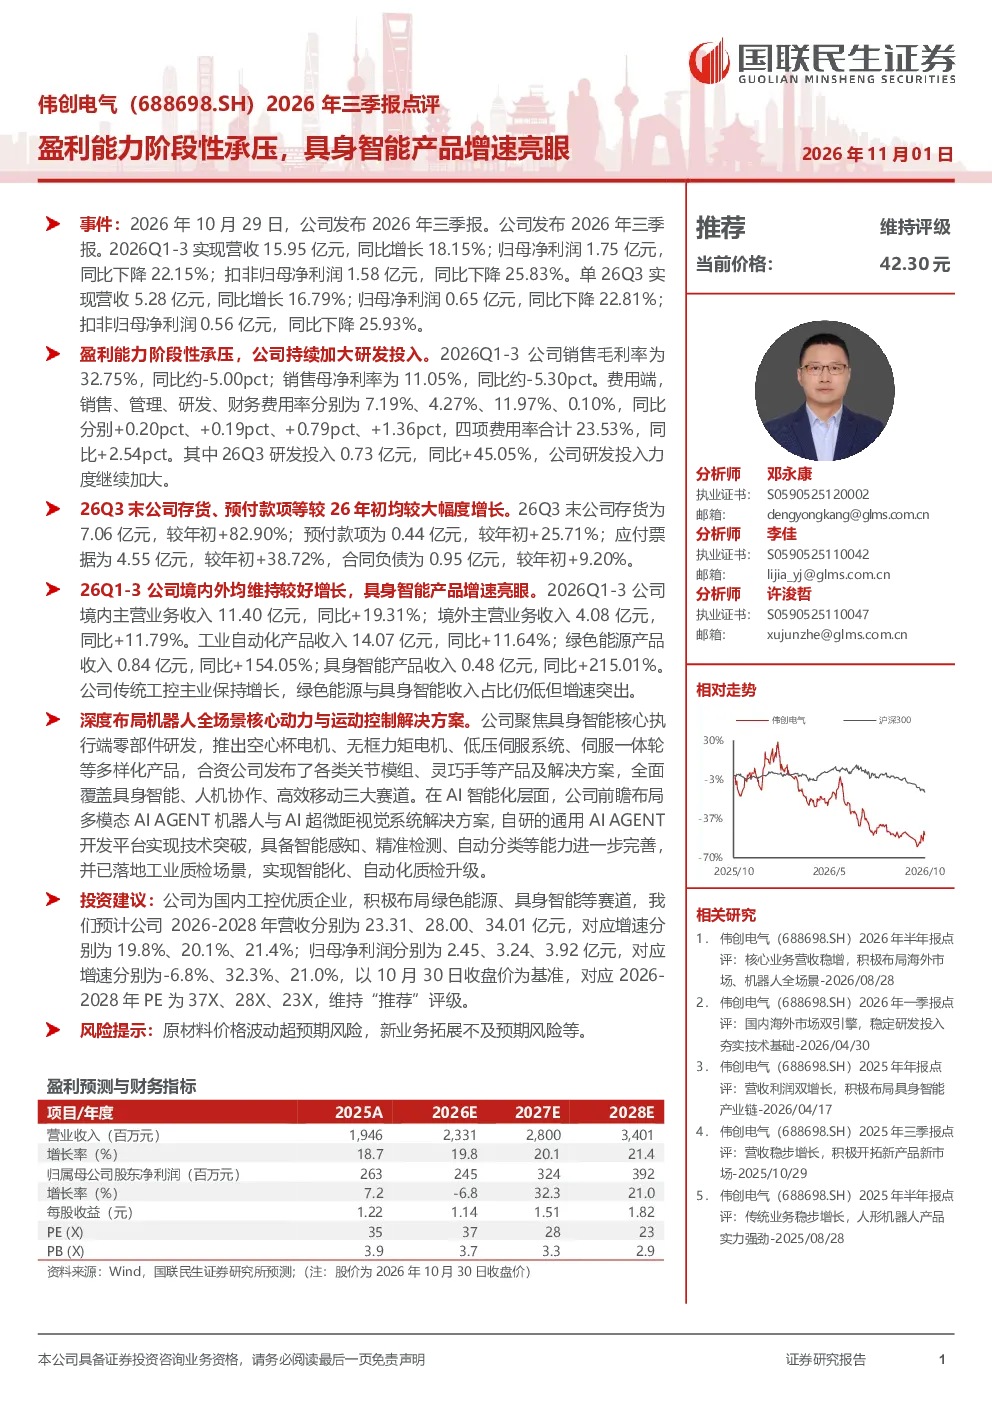
2026年前三季度,伟创电气营收15.95亿元,同比增长18.15%,但归母净利润1.75亿元,同比下降22.15%。单Q3归母净利润0.65亿元,同比下降22.81%。销售毛利率32.75%,同比下降5.00pct;销售净利率11.05%,同比下降5.30pct。研发费用率显著提升,Q3研发投入0.73亿元,同比增长45.05%。境内外业务均保持增长,具身智能产品收入0.48亿元,同比增长215.01%,绿色能源产品收入0.84亿元,同比增长154.05%
具身智能赛道发展趋势如何?
伟创电气具身智能产品收入同比增长215.01%,推出空心杯电机、无框力矩电机等多样化产品,覆盖具身智能、人机协作、高效移动三大赛道。合资公司发布关节模组、灵巧手等产品。自研通用AI AGENT开发平台实现技术突破,已落地工业质检场景,显示该赛道技术快速迭代,市场需求旺盛,未来增长潜力大
报告重点分析了哪些方向?
报告重点分析了伟创电气盈利能力阶段性承压的原因,包括净利润和毛利率下降、研发费用率提升等。同时分析了财务状况变化,如存货、预付款项、应付票据等指标的增长。此外,报告还分析了公司业务增长亮点,如具身智能和绿色能源产品的快速增长,以及传统工控主业的稳定发展
当前市场对伟创电气有何判断?
伟创电气2026年前三季度营收保持增长,但盈利能力阶段性承压,主要受研发投入加大和毛利率净利率下降影响。公司具身智能产品增速亮眼,绿色能源产品表现良好,传统工控业务稳定。整体来看,公司在新业务拓展上表现积极,但需关注成本控制和盈利能力恢复情况
研报提示了哪些风险?
研报提示的主要风险包括原材料价格波动,可能导致成本上升,影响盈利能力。此外,新业务拓展不及预期也是一大风险,具身智能和绿色能源产品虽然增长迅速,但仍处于发展初期,市场接受度和实际收入贡献存在不确定性
你可能感兴趣
伟创电气(688698.SH)2026年三季报点评 盈利能力阶段性承压,具身智能产品增速亮眼
国联民生证券2026-10-31
伟创电气(688698)2026年半年报点评:新业务高增,盈利能力阶段性承压
国金证券2026-08-25
伟创电气新业务高增,盈利能力阶段性承压
国金证券2026-08-26
公牛集团(603195.SH)2026年三季报点评:地产景气或扰动经营,盈利能力阶段性承压
国联民生证券2026-10-30
2026年三季报点评:盈利能力阶段性承压,看好自有品牌持续升级
食品饮料东吴证券2026-10-27
2026年三季报点评:业绩不及预期,盈利能力阶段性承压
食品饮料财信证券2026-10-30
伟创电气2026年中报点评:业绩略不及市场预期,具身智能打造产业生态
东吴证券2026-08-26
2023年三季报点评:收入端表现亮眼,盈利能力短暂承压
家用电器民生证券2023-10-28
轻烹业务增速亮眼,盈利能力有所承压
太平洋证券2022-08-28
核心单品增长亮眼,盈利能力持续改善2026年三季报点评
基础化工财信证券2026-11-01