猜你想问
海天味业2026年三季报主要财务数据有哪些?
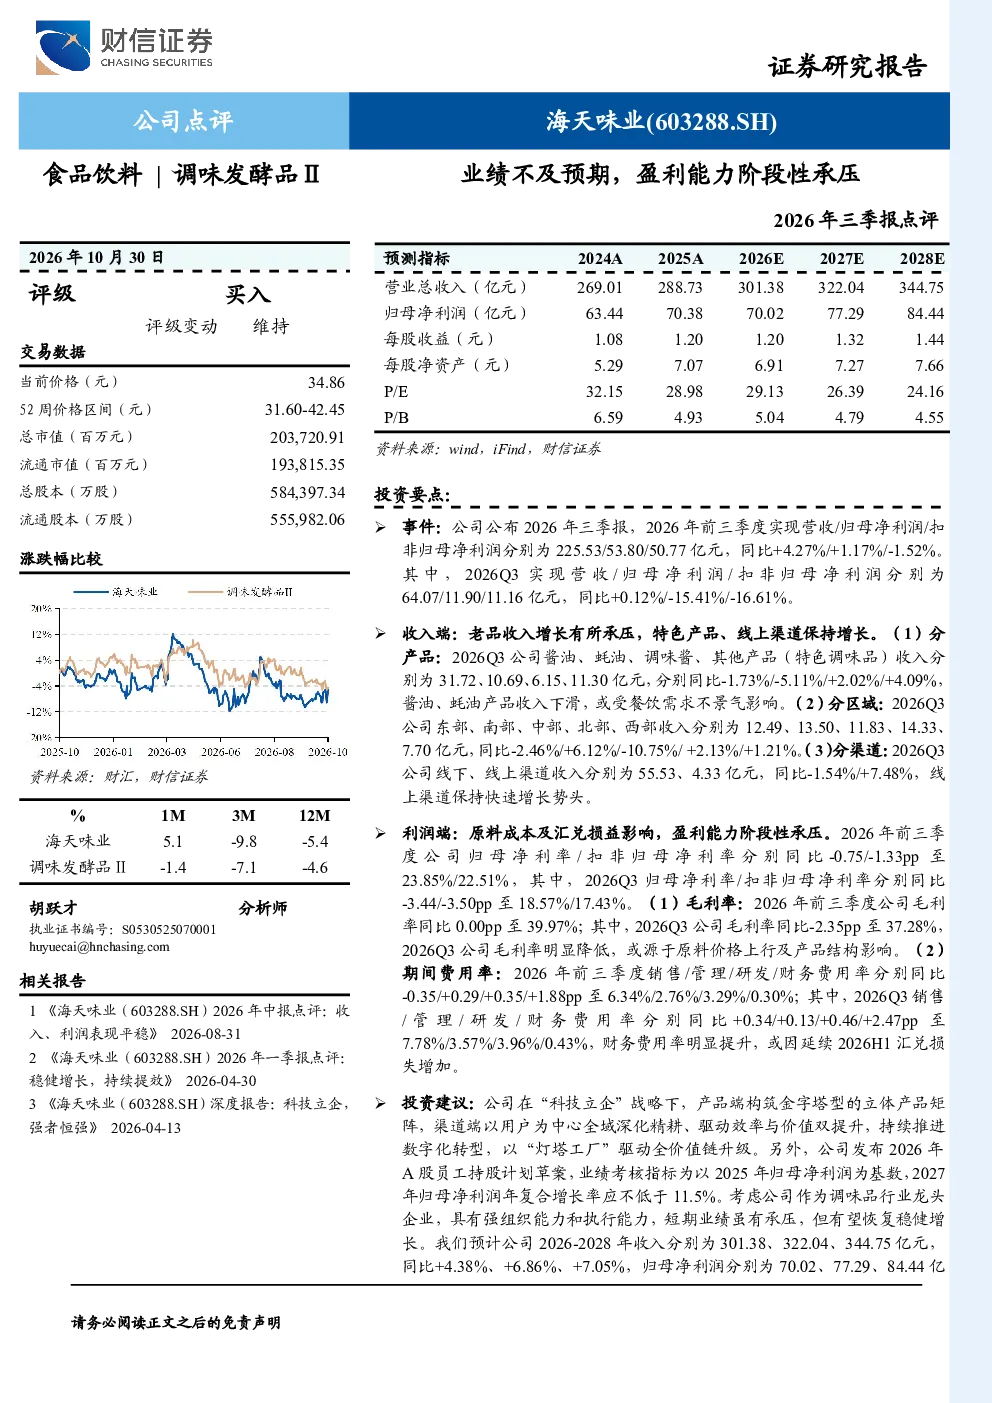
海天味业2026年三季报显示,公司前三季度实现营收225.53亿元,同比增长4.27%;归母净利润53.80亿元,同比增长1.17%;扣非归母净利润50.77亿元,同比下降1.52%。其中,2026Q3营收64.07亿元,同比+0.12%;归母净利润11.90亿元,同比-15.41%;扣非归母净利润11.16亿元,同比-16.61%。酱油、蚝油收入下滑,或受餐饮需求不景气影响;调味酱收入微增;特色调味品收入增长4.09%。盈利能力阶段性承压,归母净利率/扣非归母净利率分别同比-0.75/-1.33pp至23.85%/22.51%,其中Q3净利率/扣非归母净利率分别同比-3.44/-3.50pp至18.57%/17.43%
食品饮料行业未来发展趋势如何?
食品饮料行业未来发展趋势呈现多元化特点。一方面,健康化、低糖低脂等健康概念持续渗透,推动功能性食品饮料增长;另一方面,消费升级带动高端化、细分化产品需求提升。同时,数字化转型加速,线上线下渠道融合深化,品牌营销更加注重内容化和社交化。此外,国潮品牌崛起,传统文化元素与现代消费需求结合,为行业带来新增长点。但需关注原材料价格波动、食品安全监管趋严等挑战。
海天味业报告重点分析了哪些方面?
海天味业报告重点分析了收入端的产品、区域、渠道结构变化,以及利润端的盈利能力、毛利率、期间费用率等关键指标。报告指出,酱油、蚝油收入下滑受餐饮需求不景气影响,调味酱收入微增,特色调味品增长强劲;区域上呈现分化,南部增长显著,中部下降明显;渠道上线上渠道表现突出。利润端,公司盈利能力阶段性承压,毛利率下降主要因原料价格上涨,期间费用率变化受多因素影响。
当前食品饮料市场现状如何判断?
当前食品饮料市场呈现稳中有变态势。一方面,消费需求持续复苏,但结构性分化明显,健康、高端、个性化需求成为主流。另一方面,市场竞争加剧,品牌集中度提升,新品牌涌现带来挑战。渠道变革加速,数字化、智能化成为企业核心竞争力。同时,原材料成本上涨、汇率波动等外部因素对行业利润端造成压力。整体看,行业进入调整期,但长期发展空间依然存在。
海天味业研报提示了哪些风险?
海天味业研报提示的主要风险包括:消费需求不及预期,可能影响产品销售;市场拓展若未达预期,将影响收入增长;行业竞争加剧可能压缩利润空间;原料价格波动直接影响成本和毛利率;食品安全问题始终是行业红线,若出现重大事件可能引发市场担忧。此外,汇率波动对财务费用率产生影响,需持续关注。