猜你想问
贝泰妮2026年三季报核心内容有哪些?
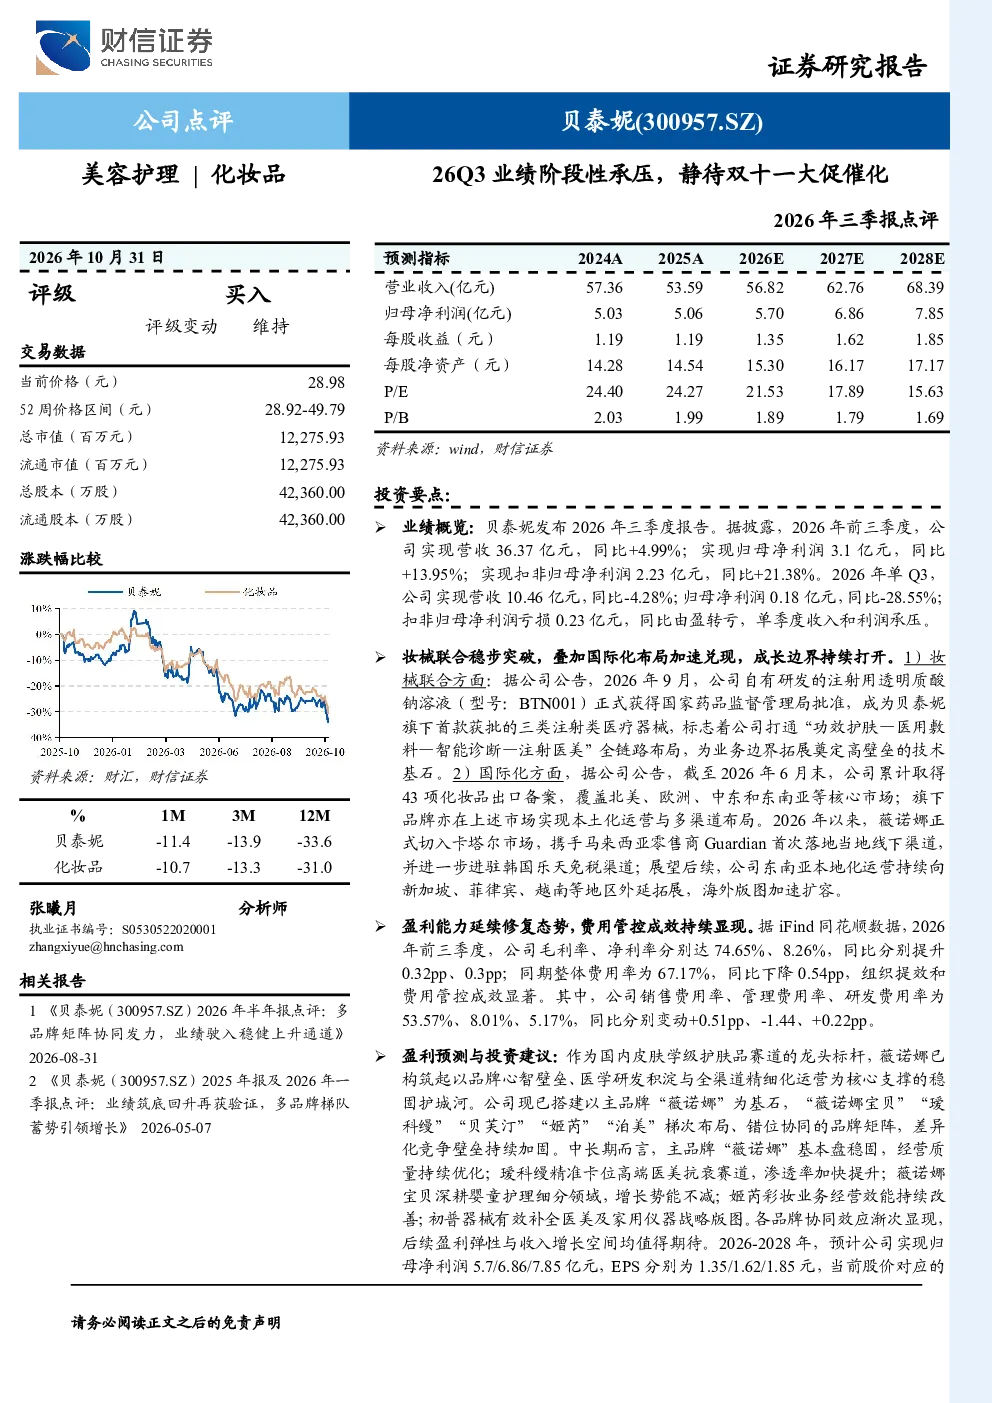
贝泰妮2026年前三季度营收36.37亿元,同比增长4.99%;归母净利润3.1亿元,同比增长13.95%;扣非归母净利润2.23亿元,同比增长21.38%。但单Q3业绩承压,营收10.46亿元,同比-4.28%;归母净利润0.18亿元,同比-28.55%;扣非归母净利润亏损0.23亿元,同比由盈转亏。公司首款三类注射类医疗器械BTN001获批,打通“功效护肤—医用敷料—智能诊断—注射医美”全链路布局。截至2026年6月末,公司累计取得43项化妆品出口备案,覆盖北美、欧洲、中东和东南亚等核心市场。
基础化工行业发展趋势如何?
基础化工行业正经历转型升级,新材料、新能源等领域需求增长,推动行业向高端化、智能化发展。政策层面鼓励绿色低碳转型,推动行业淘汰落后产能,提升产业集中度。同时,国际市场波动、原材料价格变化对行业利润影响较大,企业需加强成本控制和风险管理。
贝泰妮报告重点分析了哪些方向?
报告重点分析了贝泰妮的妆械联合战略,公司通过研发注射用透明质酸钠溶液(BTN001)实现从护肤品到医疗器械的延伸。此外,报告关注了贝泰妮的国际化布局,其在东南亚、中东等市场的拓展进展,以及品牌矩阵的协同效应。同时,报告也分析了公司费用管控成效,毛利率和净利率同比提升,费用率下降显示组织提效成果。
当前皮肤学级护肤品市场现状如何?
当前皮肤学级护肤品市场竞争激烈,品牌众多但集中度不高。消费者对产品功效和安全性要求提升,推动企业加大研发投入。国内品牌在品牌心智和渠道运营方面优势明显,但国际品牌仍具技术壁垒。行业政策趋严,对产品质量和广告宣传监管加强,企业合规经营压力增大。
研报提示了哪些风险?
研报提示的风险包括宏观经济波动可能影响消费需求,行业政策变化可能限制市场扩张,市场竞争加剧压缩利润空间,产品质量问题可能损害品牌声誉,以及产品研发和注册的不确定性等。这些风险需关注,但需结合公司自身实力和行业趋势综合判断。
你可能感兴趣
2026年三季报点评:26Q3销量持续承压,静待后续需求复苏
食品饮料西南证券2026-10-30
宁德时代2026年三季报点评:产品结构和税费影响,26Q3盈利阶段性承压
国联民生证券2026-10-23
长白山2026年三季报点评:Q3业绩承压,静待冰雪季与温泉二期接力
国联民生证券2026-11-03
26Q3业绩点评:业绩承压明显,静待品牌修复
食品饮料万联证券2026-10-28
2026年三季报点评26Q3业绩短期承压,欧洲项目进展顺利
华创证券2026-10-24
2026年三季报点评:剪刀差下盈利承压,静待高端化与行业修复
钢铁财信证券2026-11-01
2026年三季报点评:传统业务承压,科技业务静待花开
交通运输东吴证券2026-11-03
2024年年报及2025年一季报点评:业绩阶段性承压,静待新产品收获
民生证券2025-04-30
2023年半年度业绩预告点评:主业阶段性承压,林业碳汇开发龙头静待CCER重启
民生证券2023-07-13
2024年中报点评:业绩阶段性承压,静待业务转型后盈利修复
电子设备东吴证券2024-08-30