猜你想问
这份研报主要讲了什么内容?
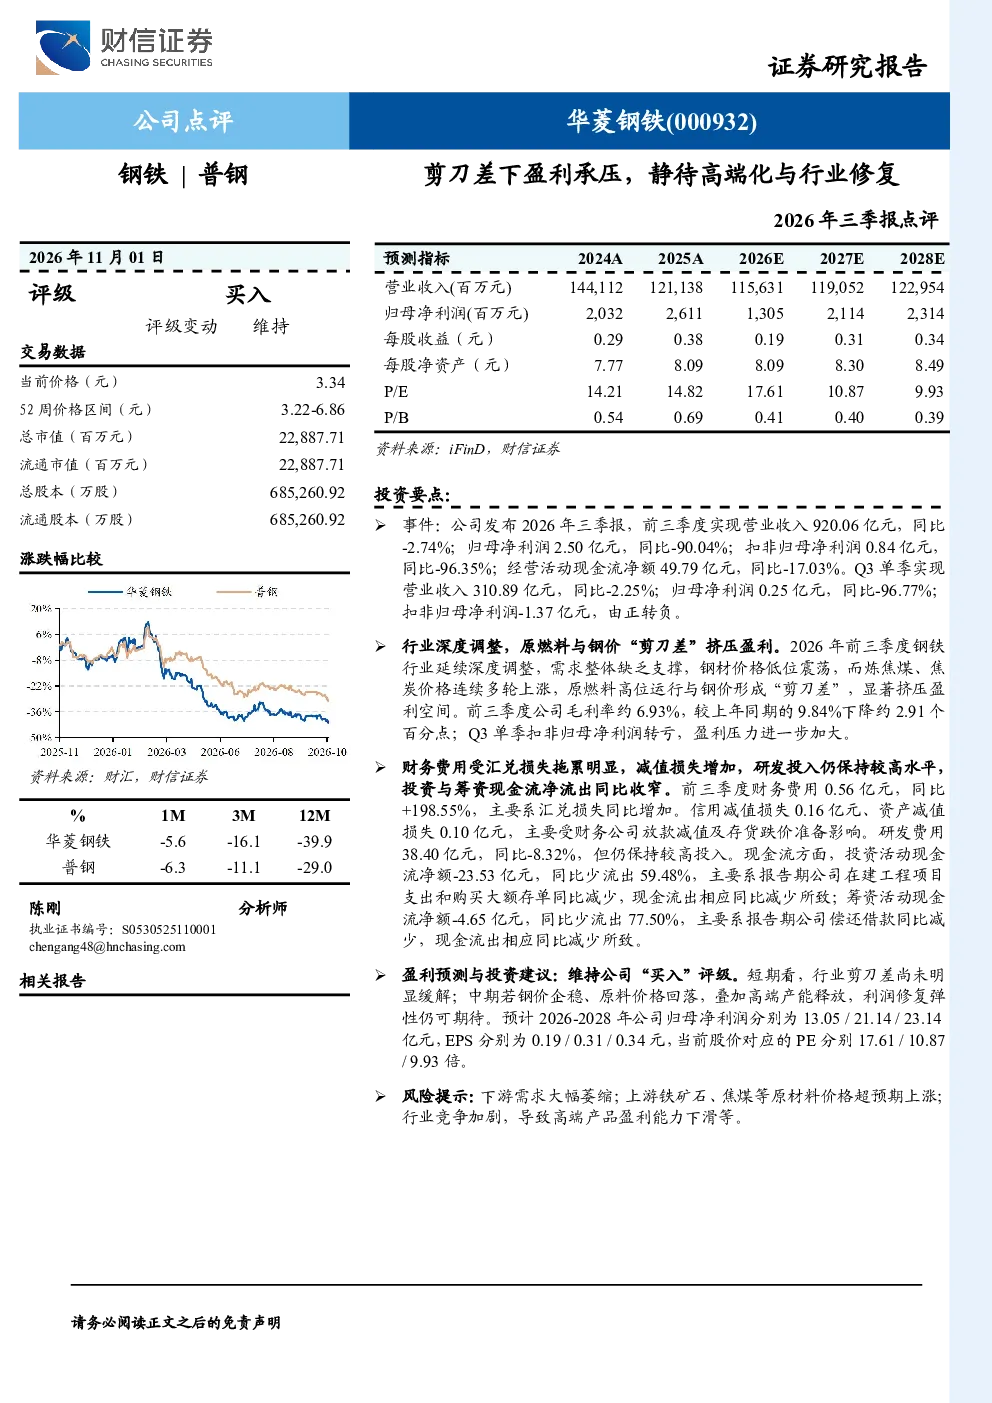
这份研报主要分析了华菱钢铁2026年三季报,指出公司前三季度营业收入920.06亿元,同比-2.74%;归母净利润2.50亿元,同比-90.04%。报告强调钢铁行业因原燃料价格上涨与钢材价格低位形成“剪刀差”,显著挤压盈利空间,公司毛利率约6.93%,Q3单季扣非归母净利润转亏。研发费用38.40亿元保持较高投入,财务费用因汇兑损失增加至0.56亿元。
钢铁行业目前的发展趋势如何?
钢铁行业目前处于深度调整期,原燃料价格持续上涨而钢材价格低位震荡,形成“剪刀差”导致盈利空间被压缩。报告指出,若钢价企稳、原料价格回落且高端产能释放,行业利润修复弹性可期。但短期内行业剪刀差未缓解,企业盈利承压。研发投入仍保持较高水平,显示行业向高端化发展的趋势。
研报重点分析了哪些方面?
研报重点分析了华菱钢铁的业绩表现、行业盈利压力及财务状况。业绩方面,公司营收微降,利润大幅下滑,Q3单季扣非转亏。行业方面,报告强调“剪刀差”对盈利的挤压,毛利率下降明显。财务方面,研发费用持续高投入,财务费用因汇兑损失增加,投资与筹资活动现金流同比减少。
当前市场对钢铁行业的判断是什么?
当前市场判断钢铁行业面临深度调整,盈利压力显著。原燃料价格与钢材价格背离,导致企业毛利率下降,部分企业如华菱钢铁Q3单季已转亏。但若行业中期实现钢价企稳、原料成本下降及高端产品放量,利润修复存在弹性空间。市场关注行业向高端化转型及成本控制能力。
研报提到了哪些风险因素?
研报提示的主要风险包括下游需求大幅萎缩可能进一步打压钢价,原材料价格超预期上涨会加剧“剪刀差”压力,行业竞争加剧可能导致高端产品盈利能力下滑。此外,汇率波动带来的汇兑损失也是财务风险之一,需关注财务费用变化对利润的影响。
你可能感兴趣
2026年中报点评:需求承压延续,静待渠道调整与盈利修复
华创证券2026-09-15
2023年三季报点评:短期承压,静待出海修复盈利
电子设备民生证券2024-11-01
2025年三季报点评:Q3盈利承压,静待场景修复
食品饮料民生证券2025-10-30
长白山2026年三季报点评:Q3业绩承压,静待冰雪季与温泉二期接力
国联民生证券2026-11-03
Q1业绩短期承压,深耕切片平台化,静待盈利修复
机械设备华安证券2024-04-29
2023年三季报点评:Q3业绩承压,静待下游需求修复
基础化工东吴证券2023-10-30
2024年三季报点评:短期承压,静待beta修复
食品饮料民生证券2024-10-30
首旅酒店2026年半年报点评:轻资产化提振利润,需求承压静待修复
国联民生证券2026-09-09
2024年三季报点评:口岸免税恢复良好,离岛免税承压静待修复
休闲服务民生证券2024-11-01
2026年三季报点评:26Q3销量持续承压,静待后续需求复苏
食品饮料西南证券2026-10-30