猜你想问
这份研报的核心内容是什么?
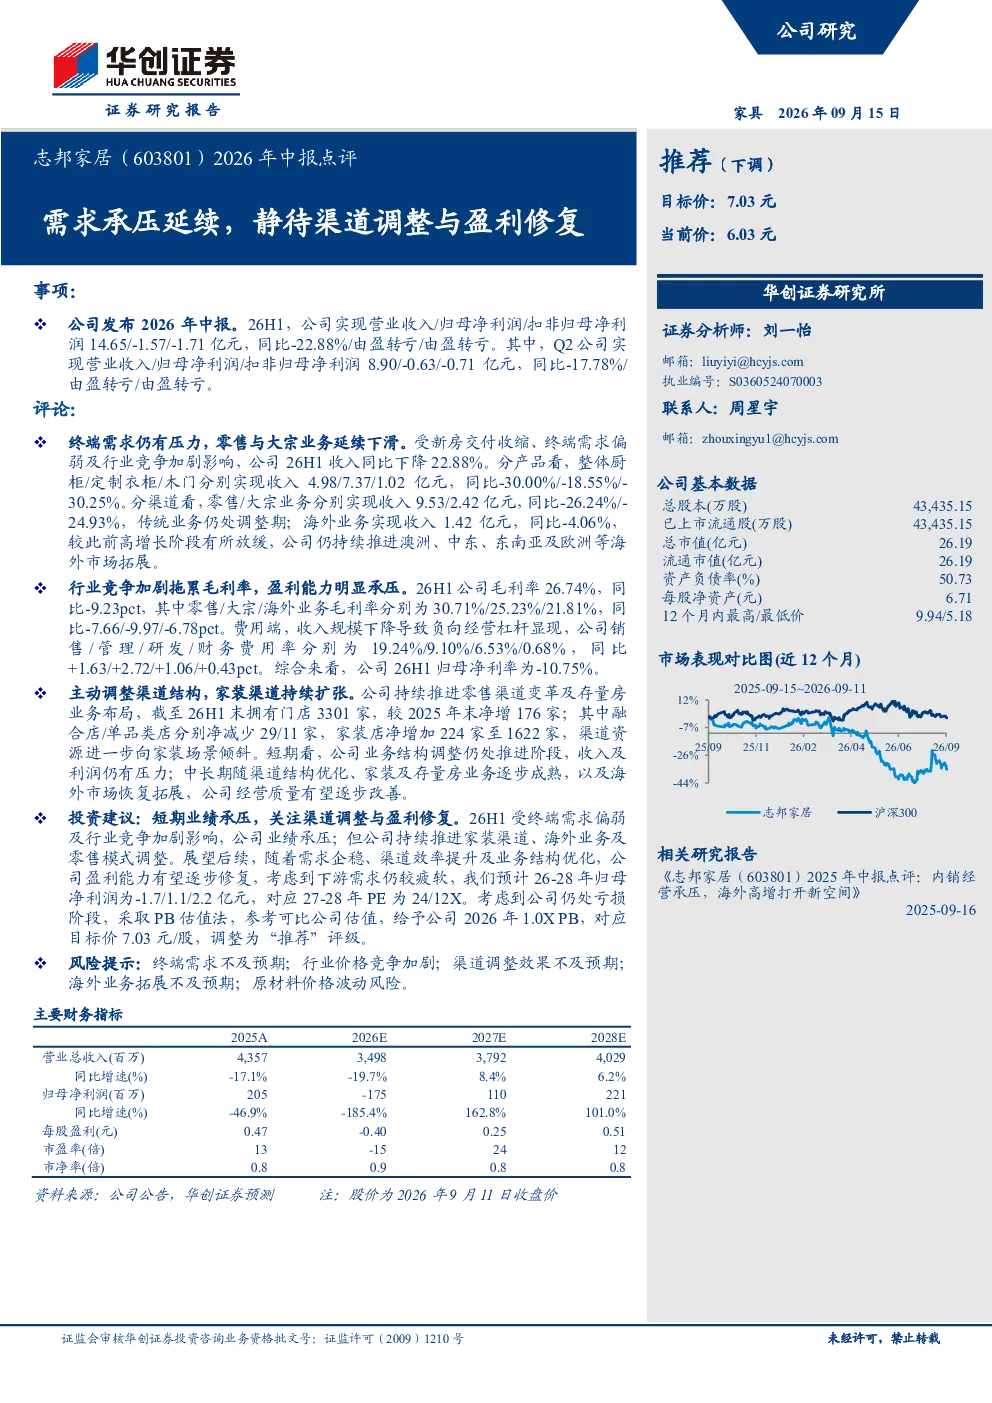
这份研报主要分析了志邦家居2026年中的业绩表现,指出公司实现营业收入14.65亿元,同比下降22.88%;归母净利润及扣非归母净利润均为-1.57亿元,由盈转亏。报告还详细分析了各业务分部的收入和毛利率变化,以及渠道结构调整情况。
当前定制家居行业的发展趋势如何?
当前定制家居行业面临需求偏弱和竞争加剧的挑战,传统业务仍处于调整期。同时,行业也在积极推动渠道变革,向家装场景倾斜,海外业务增速放缓。未来随着需求企稳和渠道效率提升,行业有望逐步修复盈利能力。
研报重点分析了哪些方面?
研报重点分析了志邦家居的业绩表现、业务分部收入变化、盈利能力、渠道结构以及中长期发展展望。报告指出公司短期业绩承压,但中长期随着业务结构优化和需求恢复,盈利能力有望逐步修复。
当前市场对志邦家居的判断是什么?
当前市场认为志邦家居面临短期业绩压力,主要受终端需求偏弱和行业竞争加剧影响。公司正在积极推进业务结构调整,但效果仍需持续观察。不过,随着需求企稳和渠道效率提升,市场对志邦家居的中长期发展持谨慎乐观态度。
研报提到了哪些风险提示?
研报提示了多个风险因素,包括终端需求不及预期、行业价格竞争加剧、渠道调整效果不及预期、海外业务拓展不及预期以及原材料价格波动风险。这些因素都可能对公司业绩和盈利能力产生影响,需要密切关注。
你可能感兴趣
2024年中报点评:运营改善、单位盈利承压,静待修复
交通运输信达证券2024-08-31
2023年中报点评:线上销售偏弱致经营业绩承压,静待需求修复
东吴证券2023-08-31
2024年中报点评:业绩阶段性承压,静待业务转型后盈利修复
电子设备东吴证券2024-08-30
2022Q3业绩点评:外销承压静待需求改善,盈利能力有望逐步修复
轻工制造东吴证券2022-11-02
2024年报及2025年一季报点评:盈利能力承压,静待后续需求修复
华创证券2025-05-21
农林牧渔2026年中报业绩综述:盈利承压,静待反转
农林牧渔东方财富2026-09-15
2024年三季报点评:短期业绩承压,静待渠道修复
食品饮料民生证券2024-10-31
建材行业周报:2022年中报总结,板块整体承压,静待需求及业绩的修复
建筑建材长城证券2022-09-05
半年报点评:经营阶段性承压,静待渠道调整效果
食品饮料国盛证券2025-08-13
短期盈利承压,静待需求好转盈利修复
轻工制造国金证券2022-10-29