猜你想问
乖宝宠物26Q3业绩表现如何?
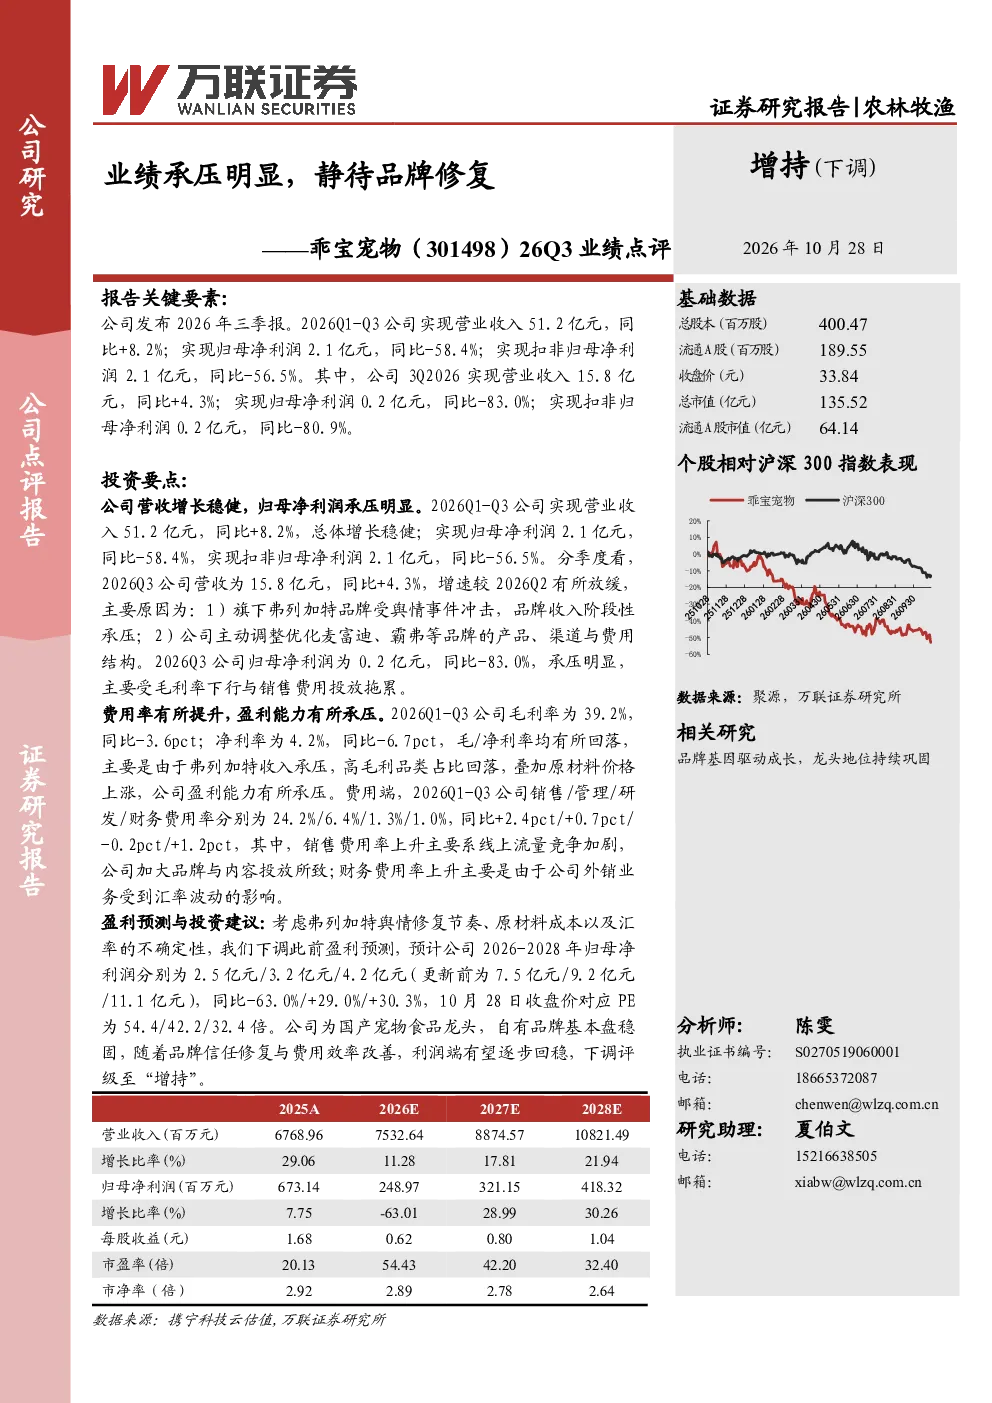
乖宝宠物2026年Q1-Q3实现营业收入51.2亿元,同比增长8.2%;归母净利润2.1亿元,同比减少58.4%;扣非归母净利润2.1亿元,同比减少56.5%。其中,Q3单季营收15.8亿元,同比增长4.3%,增速放缓,主要受弗列加特品牌舆情事件影响及公司主动调整品牌策略;Q3归母净利润0.2亿元,同比大幅下降83.0%,主要受毛利率下行和销售费用增加拖累。
食品饮料行业发展趋势如何?
食品饮料行业当前面临品牌信任修复和费用效率问题,但随着品牌修复和费用优化,利润端有望逐步回稳。国产宠物食品龙头如乖宝宠物,自有品牌基本盘稳固,但需关注品牌修复进度和原材料成本波动。行业竞争加剧,线上流量竞争加剧导致销售费用率上升,同时汇率波动影响外销业务。
研报重点分析了乖宝宠物的哪些方面?
研报重点分析了乖宝宠物的业绩表现、盈利能力、品牌与行业地位。业绩端,Q3营收增速放缓主要受品牌舆情事件影响;盈利端,毛利率和净利率均下降,主要因高毛利品类占比回落及原材料价格上涨;品牌端,作为国产宠物食品龙头,需关注品牌修复和费用效率问题。
当前宠物食品市场现状如何?
当前宠物食品市场现状表现为品牌信任修复和费用效率问题并存。国产宠物食品龙头如乖宝宠物,基本盘稳固但面临业绩压力。行业竞争激烈,线上流量竞争加剧导致销售费用率上升。同时,原材料价格上涨和汇率波动对外销业务产生影响。
研报提示了哪些风险?
研报提示的主要风险包括宠物食品安全、行业竞争加剧、品牌修复不及预期、原材料价格上涨及汇率波动与关税政策风险。品牌修复进度不及预期将影响业绩恢复,原材料成本和汇率波动对外销业务构成压力,需关注行业竞争加剧和食品安全监管风险。
你可能感兴趣
2022年半年度业绩预告点评:短期业绩承压不改长期基本面,静待Q3业绩修复
民生证券2022-07-13
2025年半年报点评:经营短期承压,静待业绩修复
国联民生证券2025-07-31
年报点评报告:业绩短期承压,静待下游修复及灵巧手相关业务放量
机械设备国盛证券2024-04-30
2024年半年报点评:业绩短期承压,静待盈利修复
机械设备东吴证券2024-08-31
中报点评:业绩短期承压,静待行业修复
机械设备国联证券2024-08-31
2023年三季报点评:Q3业绩承压,静待下游需求修复
基础化工东吴证券2023-10-30
公司事件点评报告:2023H1业绩承压,炼化格局改善静待价差修复
华鑫证券2023-09-06
公司信息更新报告:2021Q3自主品牌快速增长,盈利短期承压静待修复
家用电器开源证券2021-10-31
固德威24年半年报点评:业绩承压,静待库存修复+新兴市场拓展放量
公用事业中泰证券2024-09-05
2024年三季报点评:短期业绩承压,静待渠道修复
食品饮料民生证券2024-10-31