猜你想问
千里科技2026年三季报核心内容是什么?
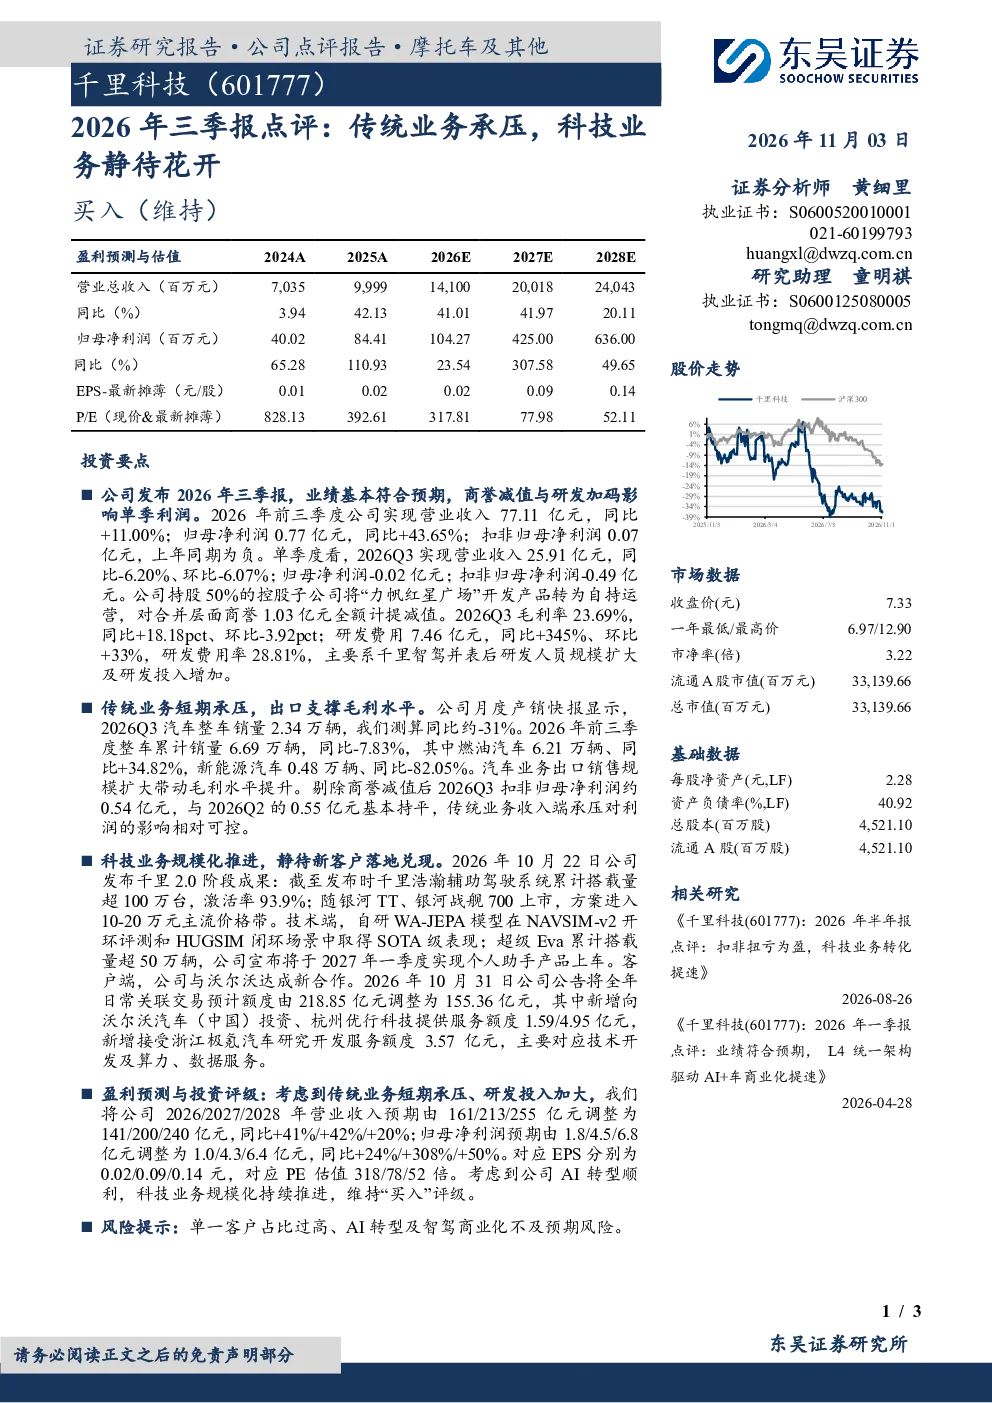
千里科技2026年三季报显示业绩基本符合预期,传统业务短期承压,科技业务静待规模化落地兑现。前三季度营业收入77.11亿元(同比+11.00%),归母净利润0.77亿元(同比+43.65%),扣非归母净利润0.07亿元(上年同期为负)。但Q3营业收入25.91亿元(同比-6.20%),归母净利润-0.02亿元,扣非归母净利润-0.49亿元,主要受商誉减值1.03亿元及研发费用7.46亿元(同比+345%)影响。传统业务销量承压,Q3整车销量2.34万辆(同比-31%),前三季度累计销量6.69万辆(同比-7.83%),其中燃油车增长34.82%,新能源车下降82.05%。科技业务方面,浩瀚辅助驾驶系统累计搭载量超100万台(激活率93.9%),方案进入10-20万元主流价格带,WA-JEPA模型取得SOTA级表现,超级Eva累计搭载量超50万辆,个人助手产品将于2027Q1上车,与沃尔沃达成新合作,新增关联交易额度1.59/4.95亿元及3.57亿元。
交通运输行业发展趋势如何?
交通运输行业正经历深刻变革,传统燃油车销量下滑趋势明显,新能源车渗透率持续提升,智能化、网联化成为行业焦点。政策层面大力支持新能源汽车及智能网联汽车发展,推动产业升级。技术层面,自动驾驶技术不断突破,从辅助驾驶向更高阶自动驾驶演进,高精度地图、传感器、芯片等产业链环节加速成熟。商业模式创新活跃,车企、科技公司、出行服务商等多方合作,构建生态竞争格局。千里科技作为传统车企转型科技公司的代表,积极布局智能驾驶、智能座舱等前沿领域,通过技术积累与客户合作,逐步实现从传统业务向科技业务的转型,符合行业发展趋势。
报告重点分析了哪些方面?
报告重点分析了千里科技传统业务与科技业务的业绩表现及发展趋势。传统业务方面,关注销量下滑、商誉减值及研发投入增加等短期压力,同时指出出口业务对毛利的支撑作用。科技业务方面,聚焦浩瀚辅助驾驶系统规模化落地、WA-JEPA模型技术突破、超级Eva产品进展及新客户合作等关键进展,评估其商业化潜力。此外,报告还分析了公司盈利预测与投资评级,预计2026-2028年营业收入将保持高速增长,归母净利润有望大幅改善,维持“买入”评级。通过对比传统业务与科技业务的差异,揭示公司转型路径与挑战。
当前市场对千里科技有何判断?
当前市场对千里科技的判断呈现分化态势。传统车企转型科技公司的路径存在不确定性,部分投资者关注其传统业务下滑带来的风险,如商誉减值、销量下滑等。但市场也认可其科技业务的进展,如浩瀚辅助驾驶系统的高激活率、技术突破及新客户合作等,认为其具备长期发展潜力。投资者普遍关注其科技业务能否实现规模化商业化,以及转型过程中对传统业务的协同效应。整体而言,市场对千里科技处于转型关键期,既面临短期压力也蕴含长期机遇的判断较为一致。
研报提示了哪些风险?
研报提示了千里科技面临的主要风险,包括单一客户占比过高,沃尔沃等大客户订单变化可能对公司业绩产生较大影响;AI转型及智驾商业化不及预期,技术迭代速度、市场接受度、竞争格局等因素可能导致其智能驾驶业务发展受阻;传统业务持续承压,燃油车销量下滑、商誉减值等可能拖累整体业绩表现。此外,研发投入持续增加可能影响短期盈利能力,技术壁垒被突破或竞争对手加速追赶也可能对其科技业务优势构成挑战。这些风险需引起投资者关注。