猜你想问
这份研报主要讲了什么内容?
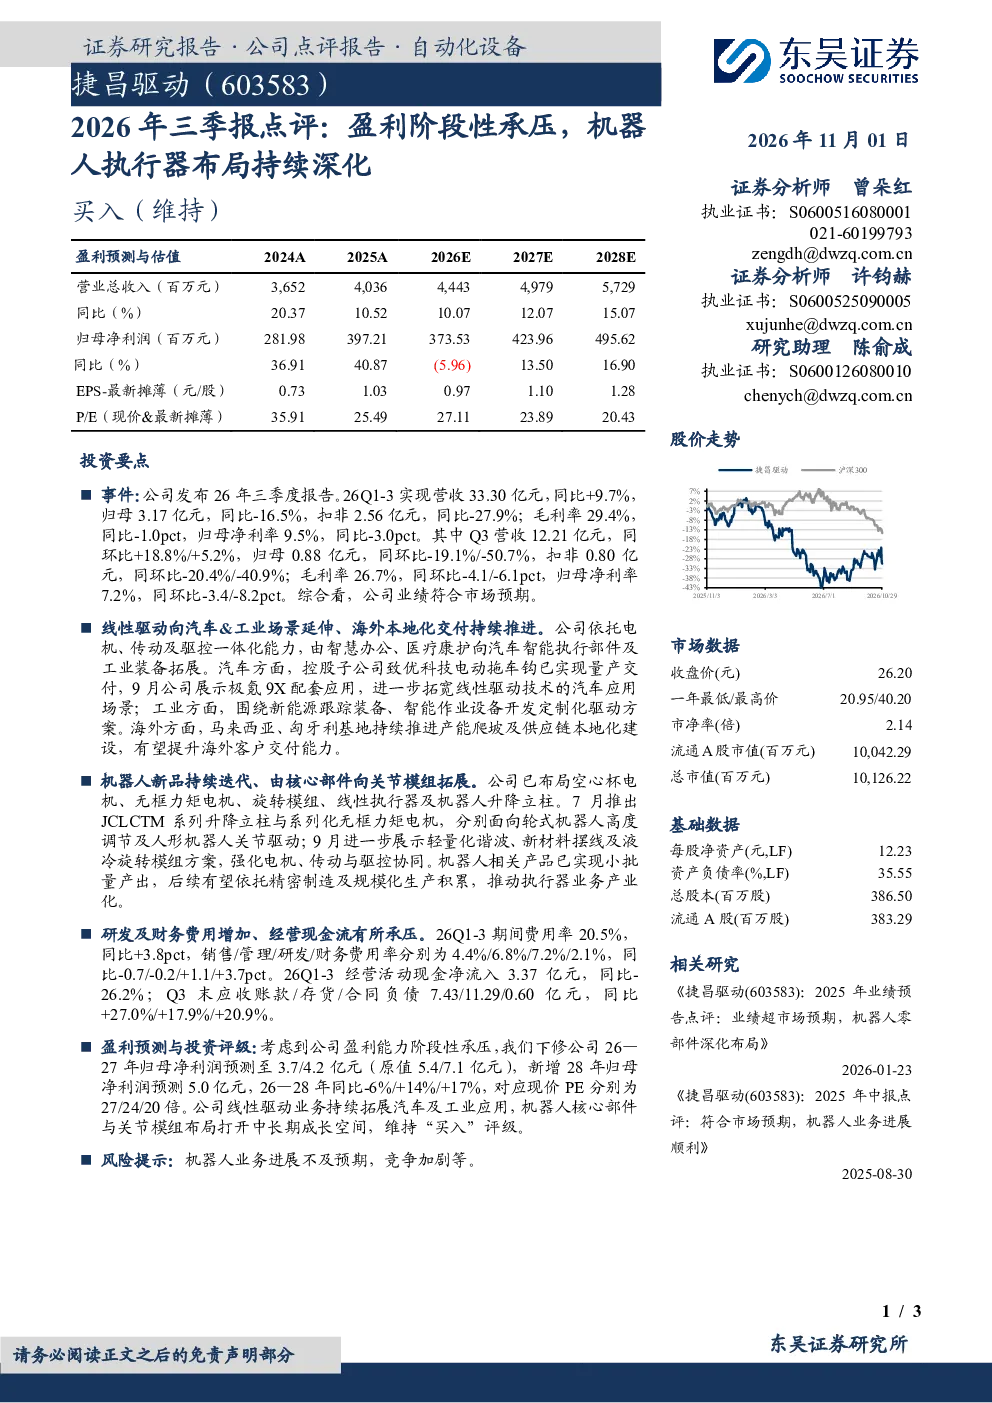
这份研报主要点评了公司2026年前三季度的业绩情况。报告显示,公司Q1-3实现营收33.30亿元,同比增长9.7%,但归母净利润为3.17亿元,同比减少16.5%。扣非净利润更是大幅下降27.9%。Q3单季营收和净利润分别环比增长18.8%和5.2%,但同比降幅明显。整体来看,业绩符合市场预期,但盈利能力出现阶段性承压。研报还分析了公司在线性驱动和机器人业务方面的拓展情况,以及财务费用和现金流的变化。
电气设备行业目前的发展趋势如何?
电气设备行业目前的发展趋势主要集中在机器人执行器技术的深化布局和智能化升级。随着工业自动化和智能制造的加速推进,对高精度、高效率的机器人执行器的需求持续增长。企业正积极向核心部件如空心杯电机、无框力矩电机等延伸,并逐步拓展至关节模组等更复杂的系统。同时,海外本地化交付也在加速,如马来西亚、匈牙利基地的产能爬坡,有助于降低成本并提升全球竞争力。行业整体处于快速发展阶段,技术创新和产业化进程是关键看点。
研报重点分析了公司的哪些业务方向?
研报重点分析了公司在电气设备领域的两大业务方向:线性驱动和机器人业务。在线性驱动方面,公司正积极向汽车和工业场景延伸,并持续推进海外本地化交付。在机器人业务方面,公司持续迭代新品,从核心部件向关节模组拓展,包括升降立柱、谐波、摆线、液冷旋转模组等,并已实现小批量产出。这些业务方向的拓展显示了公司在技术创新和产业化的持续投入,为未来的增长奠定基础。
根据研报,市场对公司的现状有何判断?
根据研报,市场对公司的现状判断是业绩符合预期但盈利能力阶段性承压。公司营收保持增长,但净利润同比下滑明显,主要受研发和财务费用增加的影响。尽管如此,公司在机器人执行器领域的布局持续深化,技术创新和产业化进程逐步推进,显示出较强的长期发展潜力。市场对公司的未来表现持谨慎乐观态度,认为其在行业中的地位和竞争力有望得到进一步巩固。
研报中提到了哪些风险提示?
研报中提到了几个主要的风险提示。首先,机器人业务进展不及预期可能影响公司的长期增长。由于机器人业务尚处于发展初期,技术迭代和市场拓展存在不确定性,若进展缓慢可能影响业绩表现。其次,行业竞争加剧也是一大风险。随着更多企业进入机器人执行器领域,市场竞争可能变得更加激烈,公司需要持续提升技术实力和产品竞争力以应对挑战。此外,财务费用和经营现金流的变化也可能对短期业绩产生影响。