猜你想问
公牛集团2026年三季报主要财务数据表现如何?
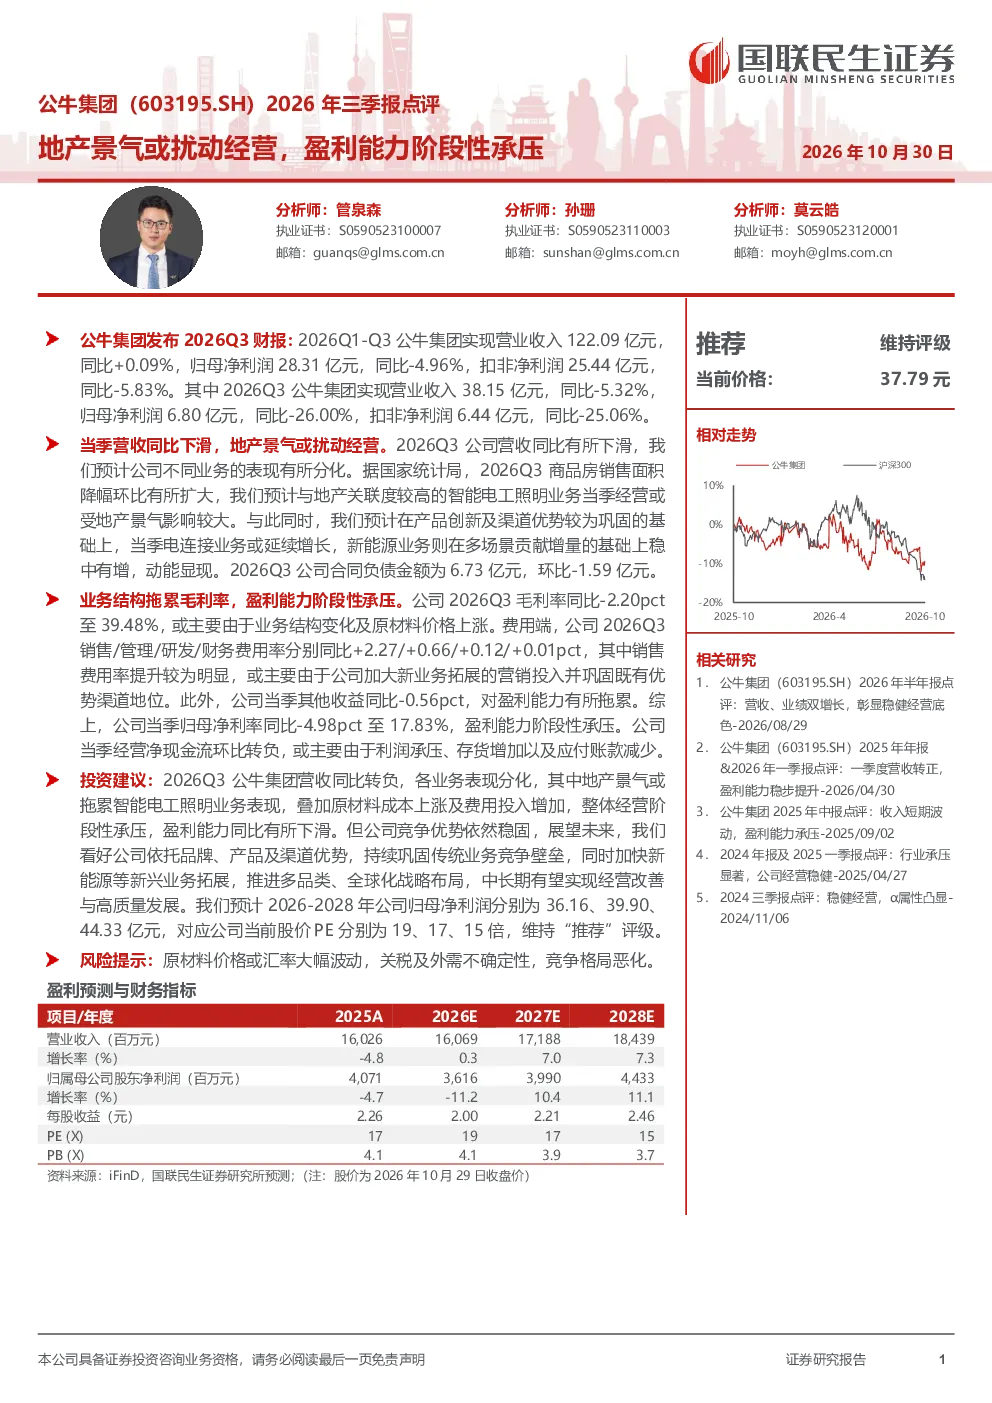
公牛集团2026年Q3财报显示,整体营收同比微增0.09%至38.15亿元,但归母净利润同比下降4.96%至6.80亿元。营收同比下滑5.32%,净利润同比大幅下降26.00%。主要受地产景气度影响,智能电工照明业务表现受挫,电连接业务保持增长,新能源业务稳步发展。毛利率39.48%,同比下滑2.20个百分点,主要因业务结构变化及原材料上涨。销售费用率提升明显,其他收益同比下滑。归母净利率17.83%,同比下滑4.98个百分点,盈利能力阶段性承压。经营净现金流环比转负,主要因利润承压、存货增加及应付账款减少。
影响公牛集团2026年三季报业绩的主要因素有哪些?
影响公牛集团2026年三季报业绩的主要因素包括地产景气度下滑,导致智能电工照明业务表现受挫;业务结构变化及原材料上涨导致毛利率下滑;销售费用率提升明显;其他收益同比下滑。此外,经营净现金流环比转负,主要因利润承压、存货增加及应付账款减少。这些因素共同导致公司盈利能力阶段性承压。
公牛集团2026年三季报的行业发展趋势如何?
公牛集团2026年三季报反映的行业发展趋势显示,地产景气度对相关产业链存在扰动,智能电工照明业务受影响较大。同时,电连接业务保持增长,新能源业务稳步发展,表明公司在新兴领域的布局取得一定成效。行业整体面临原材料成本上涨、市场竞争加剧等挑战,企业需加强成本控制和产品创新以应对变化。
公牛集团2026年三季报重点分析了哪些方向?
公牛集团2026年三季报重点分析了公司整体财务表现、业务结构变化、盈利能力变化及现金流状况。报告指出,公司营收微增但净利润下滑,主要受地产景气度影响及业务结构变化。毛利率下滑、销售费用率提升等因素导致盈利能力阶段性承压。同时,报告也分析了电连接业务增长和新能源业务发展情况,以及经营净现金流转负的原因。
公牛集团2026年三季报存在哪些风险提示?
公牛集团2026年三季报提示的主要风险包括原材料价格波动、汇率变动、关税及外需不确定性等。原材料价格波动可能影响公司成本控制,汇率变动影响跨境业务盈利,关税及外需不确定性增加市场风险。此外,地产景气度下滑可能持续影响相关业务表现,需关注行业周期性变化对公司整体经营的影响。