猜你想问
这份研报主要讲了什么内容?
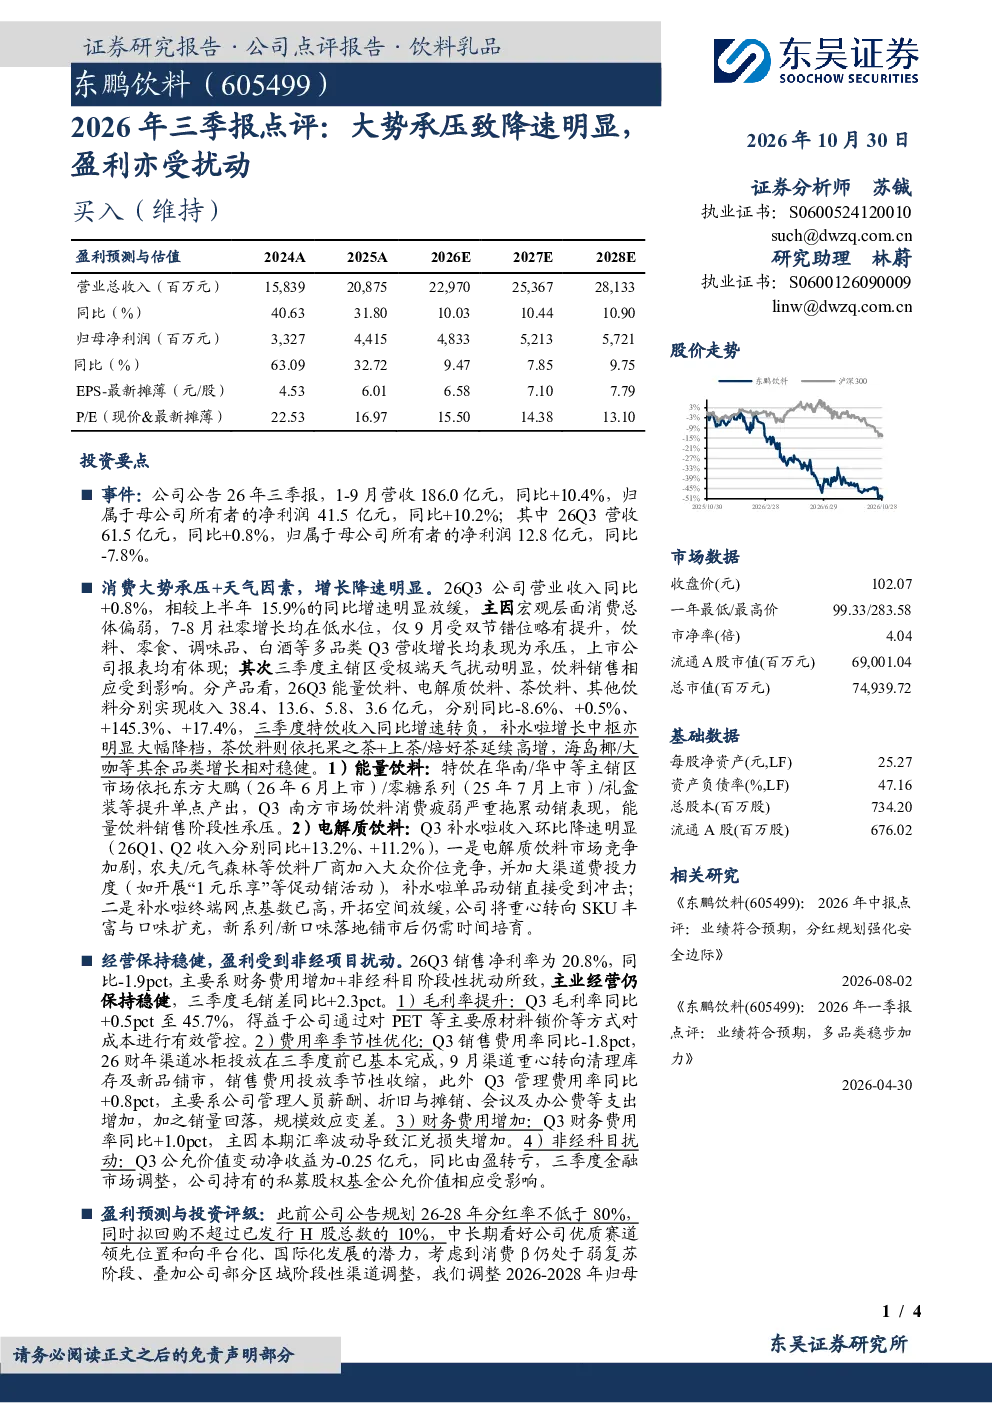
这份研报主要分析了东鹏饮料2026年三季报的核心数据。报告显示,公司1-9月营收186.0亿元,同比增长10.4%,净利润41.5亿元,同比增长10.2%;但Q3营收61.5亿元,同比增长0.8%,净利润12.8亿元,同比减少7.8%。报告指出,增长降速主要受宏观消费偏弱和极端天气影响。产品方面,特饮中的能量饮料受南方市场消费疲弱影响同比下滑8.6%,而茶饮料同比大幅增长145.3%。毛利率Q3同比提升0.5pct至45.7%,主要因原材料锁价降成本。销售费用率同比降低1.8pct,管理费用率同比提升0.8pct,财务费用率同比提升1.0pct,主因汇率波动汇兑损失。非经科目Q3公允价值变动净收益为-0.25亿元,同比由盈转亏,受金融市场调整影响。
食品饮料行业未来发展趋势如何?
食品饮料行业未来发展趋势呈现多元化特点。一方面,健康化、功能化成为消费主流,茶饮料、电解质饮料等细分品类增长迅速。另一方面,市场竞争加剧,品牌集中度提升,头部企业通过新品研发和渠道优化持续扩大市场份额。此外,数字化转型加速,线上线下融合趋势明显,企业通过大数据分析提升运营效率。同时,原材料成本波动、食品安全监管趋严等因素对行业盈利能力构成挑战。企业需在产品创新、成本控制和渠道效率方面持续提升竞争力。
研报对东鹏饮料的产品表现有何重点分析?
研报重点分析了东鹏饮料的产品表现。特饮方面,能量饮料同比下滑8.6%,主要受南方市场消费疲弱影响;电解质饮料同比微增0.5%,补水啦环比降速明显,受市场竞争加剧和终端网点基数高影响;茶饮料同比大幅增长145.3%,依托果之茶等新品成功放量。其他品类如海岛椰、大咖等保持稳健增长。毛利率方面,Q3同比提升0.5pct至45.7%,主要因原材料锁价降成本。产品结构持续优化,健康化、差异化产品占比提升,为长期发展奠定基础。
当前饮料市场整体情况如何判断?
当前饮料市场整体呈现结构性分化态势。一方面,消费复苏基础尚不稳固,宏观经济波动影响消费意愿,尤其低线城市和线下渠道表现相对疲软。另一方面,健康消费成为新趋势,功能性饮料、植物基饮品等细分市场增长迅速。市场竞争激烈,品牌集中度提升,头部企业通过渠道下沉和产品创新保持领先地位。同时,原材料成本、物流成本上涨压力持续存在,企业需加强成本管控。整体来看,市场增速放缓但结构优化,头部企业仍具备较强竞争优势。
研报提示了哪些投资风险?
研报提示了东鹏饮料面临的主要投资风险。首先,食品安全风险是永恒的挑战,任何食品安全事件都可能对品牌形象和业绩造成重大影响。其次,原材料价格波动风险,饮料行业对糖、果汁等原材料依赖度高,成本上涨将直接影响盈利能力。第三,新品推广不及预期风险,虽然东鹏饮料有多个新品,但市场接受度存在不确定性。此外,宏观经济下行压力可能导致消费需求疲软,影响公司业绩增长。最后,汇率波动风险,公司部分原材料进口依赖度较高,汇率大幅波动可能增加财务成本。投资者需密切关注这些风险因素。