猜你想问
这份报告主要分析了什么内容?
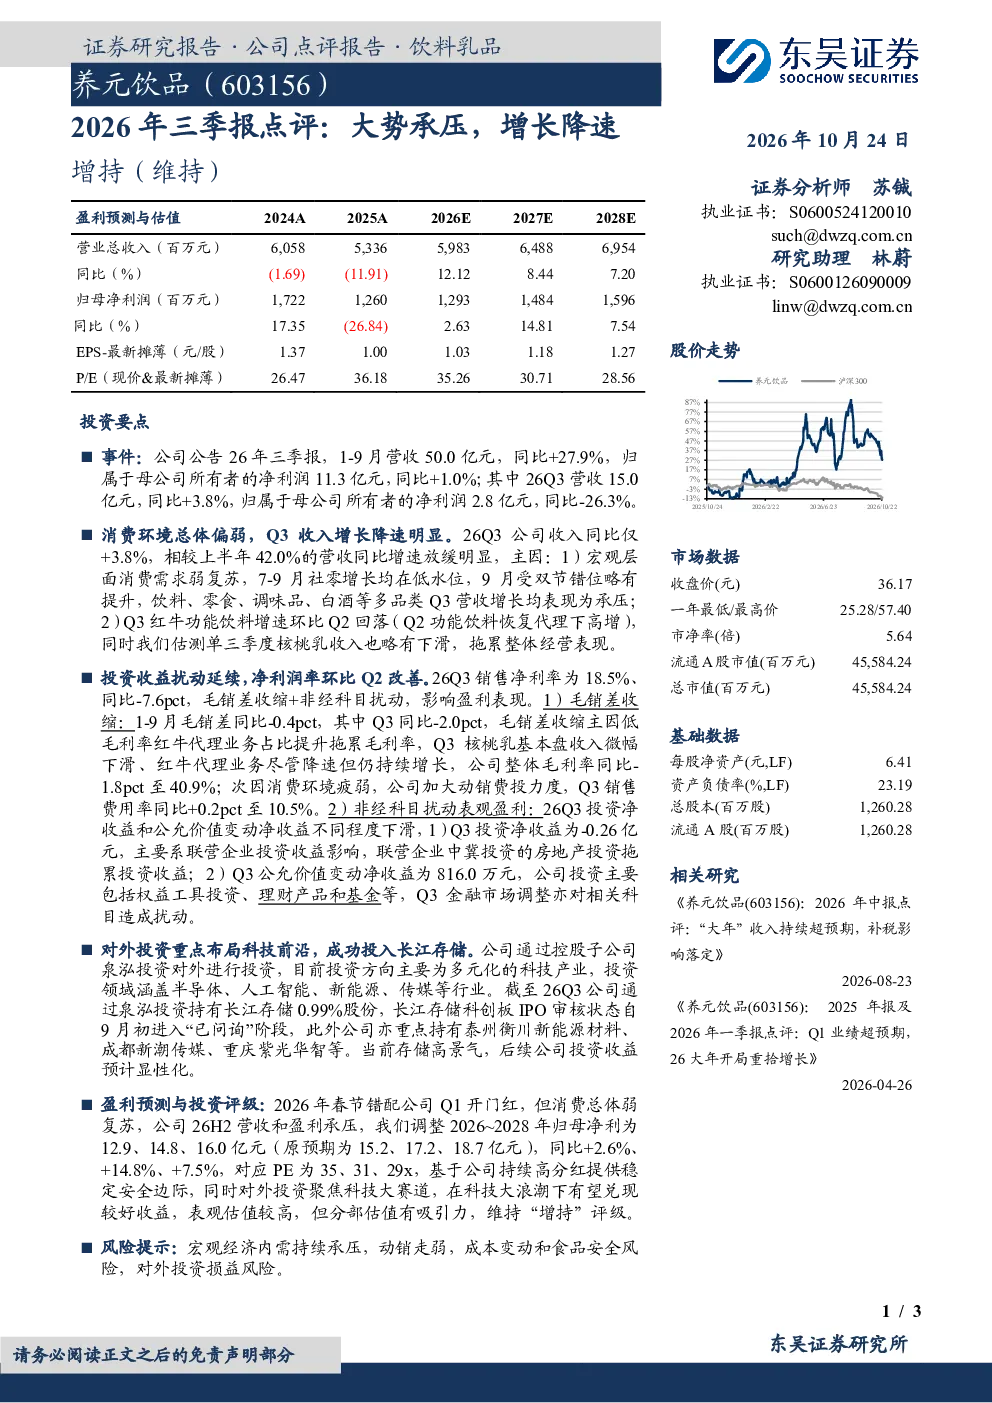
这份报告主要分析了养元饮品2026年前三季度的业绩表现。公司整体营收50.0亿元,同比增长27.9%,净利润11.3亿元,同比增长1.0%。但Q3营收和净利润分别同比增长3.8%和减少26.3%,显示出增长降速趋势。报告还分析了消费环境偏弱、红牛和核桃乳收入下滑等因素对业绩的影响,以及净利润率环比改善的原因。
食品饮料行业目前的发展趋势如何?
食品饮料行业目前面临消费环境总体偏弱、宏观层面消费需求弱复苏的挑战。7-9月社会消费品零售总额增长处于低水位,多品类营收承压。同时,红牛功能饮料增速环比回落,核桃乳收入略有下滑,反映出行业增长面临压力。但报告也指出,部分品类可能存在增长机会,需关注市场动态变化。
报告重点分析了养元饮品的哪些方面?
报告重点分析了养元饮品的业绩表现、收入增长降速原因、净利润率变化、对外投资布局以及盈利预测与投资评级。具体包括营收和净利润数据、消费环境对业绩的影响、红牛和核桃乳业务表现、销售净利率环比改善的原因、控股子公司泉泓投资的多元化科技产业投资,以及2026-2028年归母净利预期和维持“增持”评级的理由。
当前市场对养元饮品或食品饮料行业的现状如何判断?
当前市场对养元饮品或食品饮料行业的判断显示,整体消费需求处于弱复苏阶段,行业面临增长压力。公司业绩虽然保持增长,但增速有所放缓,特别是Q3净利润同比大幅减少。同时,行业整体估值水平需关注,部分品类如红牛业务毛利率较低,可能影响盈利能力。市场需关注宏观环境变化对行业的影响。
这份报告提到了哪些风险提示?
报告提示了宏观经济内需持续承压、动销走弱、成本变动和食品安全风险,以及对外投资损益风险。宏观经济内需持续承压可能导致行业整体增长放缓,动销走弱影响产品销售,成本变动和食品安全风险则可能直接冲击盈利表现。对外投资虽然聚焦科技赛道,但也存在投资损益的不确定性,需密切关注。
你可能感兴趣
2025年三季报点评:降速纾压 理性增长
食品饮料民生证券2025-10-31
2026年中报点评:顺势降速纾压,省外保持韧性
食品饮料东吴证券2026-08-31
2024年三季报点评:升级趋势不变Q3降速释压
食品饮料民生证券2024-10-30
2024年三季报点评:Q3降速舒压,坚持长期主义
食品饮料民生证券2024-10-31
2025年三季报点评:持续降速纾压,有望轻装上阵
食品饮料东吴证券2025-10-31
2024年三季报点评:24Q3收入降速释压,轻装上阵行稳致远
食品饮料西南证券2024-10-31
2024年三季报点评:报表降速纾压,省内份额仍可提升
食品饮料华创证券2024-10-31
2026年6月金融数据点评:6月贷款继续“降速提质”,下半年货币政策有望向稳增长方向发力
东方金诚2026-07-16
古井贡酒(000596):2024年业绩快报点评:Q4抒压降速,聚焦良性增长
华创证券2025-04-09
2024年三季报点评:部分产品价格调降,三季度业绩承压
基础化工民生证券2024-10-24