猜你想问
珠江啤酒2026年前三季度吨价和销量表现如何?
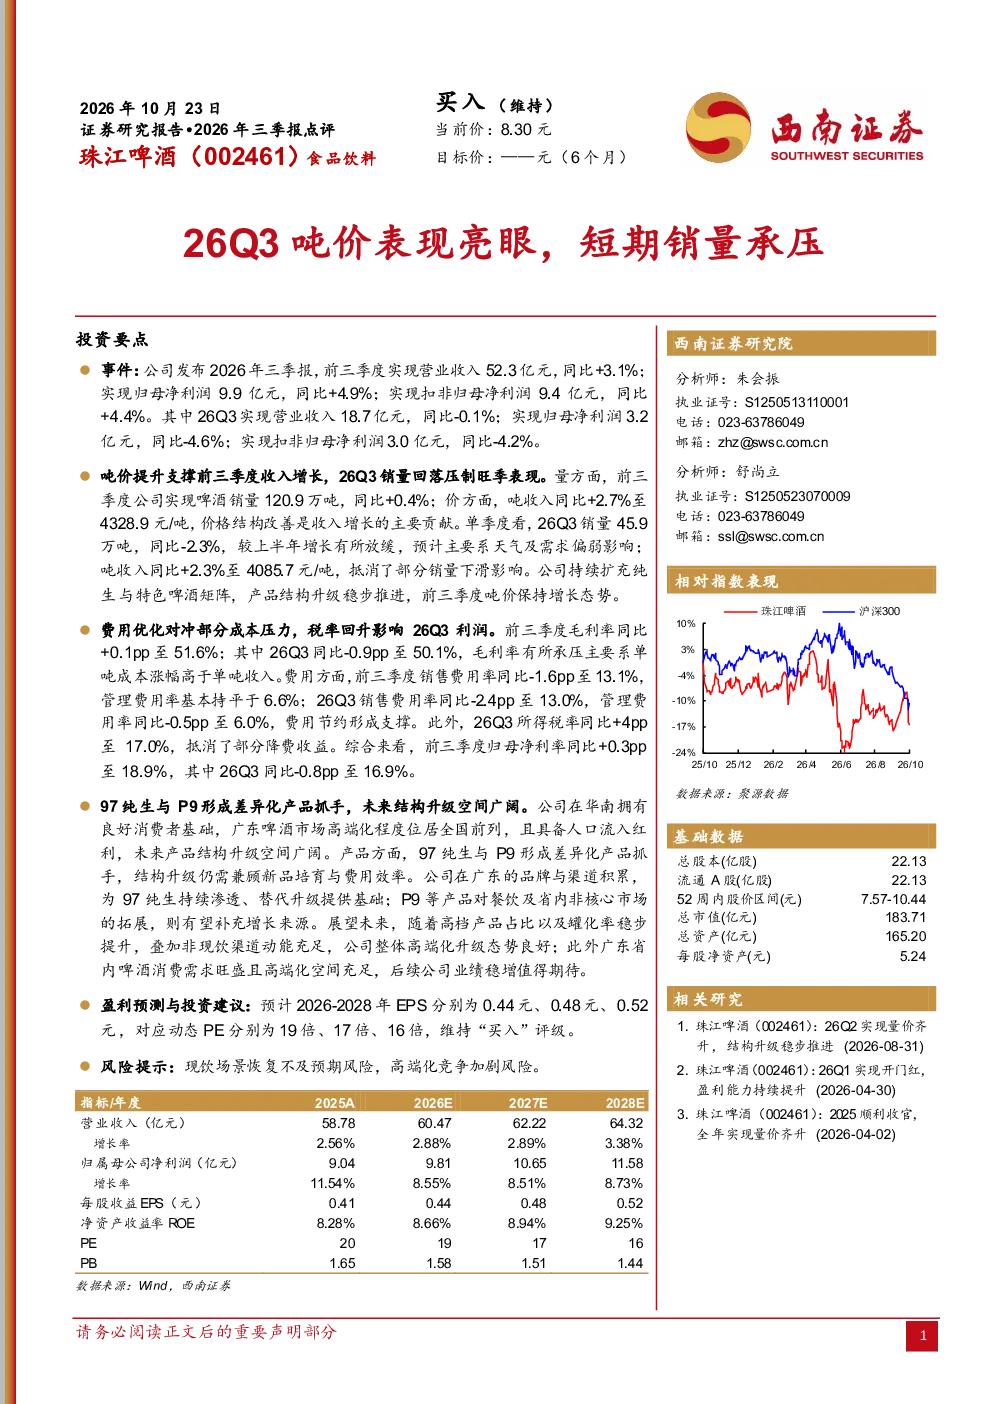
珠江啤酒2026年前三季度吨价提升支撑收入增长,销量同比微增0.4%至120.9万吨。但Q3销量回落2.3%至45.9万吨,吨收入同比+2.3%至4085.7元/吨。公司持续进行产品结构升级,97纯生依托广东市场优势持续渗透,P9拓展餐饮及非核心市场,未来高档产品占比及罐化率提升将推动高端化进程。
啤酒行业未来发展趋势是什么?
啤酒行业未来发展趋势聚焦高端化升级,产品结构优化是关键。97纯生与P9形成差异化产品抓手,依托区域市场优势持续渗透。罐化率提升、产品品质升级将推动行业向高端化发展,广东省内需求旺盛为高端化提供支撑,未来市场潜力广阔。
珠江啤酒报告重点分析了哪些方面?
报告重点分析了珠江啤酒产品结构升级,97纯生与P9差异化策略成效。公司持续优化产品组合,高档产品占比提升将推动高端化进程。同时关注销量波动,Q3销量回落压制旺季表现,但吨价提升支撑收入增长。未来高端化升级空间广阔,广东省内需求旺盛提供支撑。
当前啤酒市场现状如何?
当前啤酒市场呈现高端化趋势,产品结构持续优化。珠江啤酒97纯生依托广东市场优势持续渗透,P9拓展餐饮及非核心市场。行业整体销量波动,旺季表现受短期因素影响。未来市场潜力在于高端产品占比提升及罐化率提高,广东省内需求旺盛为高端化提供支撑。
这份研报有哪些风险提示?
研报提示现饮场景恢复不及预期、高端化竞争加剧等风险。现饮场景恢复缓慢可能影响销量,高端化竞争加剧可能压缩利润空间。公司需关注市场变化,持续优化产品结构以应对竞争压力。未来高端化升级仍需克服现饮场景恢复和市场竞争等挑战。
你可能感兴趣
方正零售 小商品城26Q3点评 高基数下业绩短期承压 义支付市场扩容表现亮眼
未知机构2026-10-22
建材行业2026年三季报总结:26Q3地产链业绩承压,电子布企业业绩亮眼
建筑建材东方财富2026-11-02
2022年三季报点评:外销短期承压,内销表现亮眼
家用电器中邮证券2022-11-02
2021年三季报点评:短期业绩承压,机器人本体业务表现亮眼
机械设备东吴证券2021-11-01
2026年三季报点评:26Q3销量持续承压,静待后续需求复苏
食品饮料西南证券2026-10-30
2026年三季报点评:26Q3销量承压,高端化升级持续
食品饮料西南证券2026-10-29
2026年中报点评:以价换量见效,堂食增长亮眼,利润短期承压
华创证券2026-08-16
2026年三季报点评26Q3业绩短期承压,欧洲项目进展顺利
华创证券2026-10-24
2026年三季报点评26Q3盈利短期承压,电子化学品布局持续深化
中泰证券2026-10-28
2026年三季报点评:26Q3收入稳健增长,盈利能力短期承压
食品饮料西南证券2026-10-27