猜你想问
东鹏饮料2026年前三季度业绩表现如何?
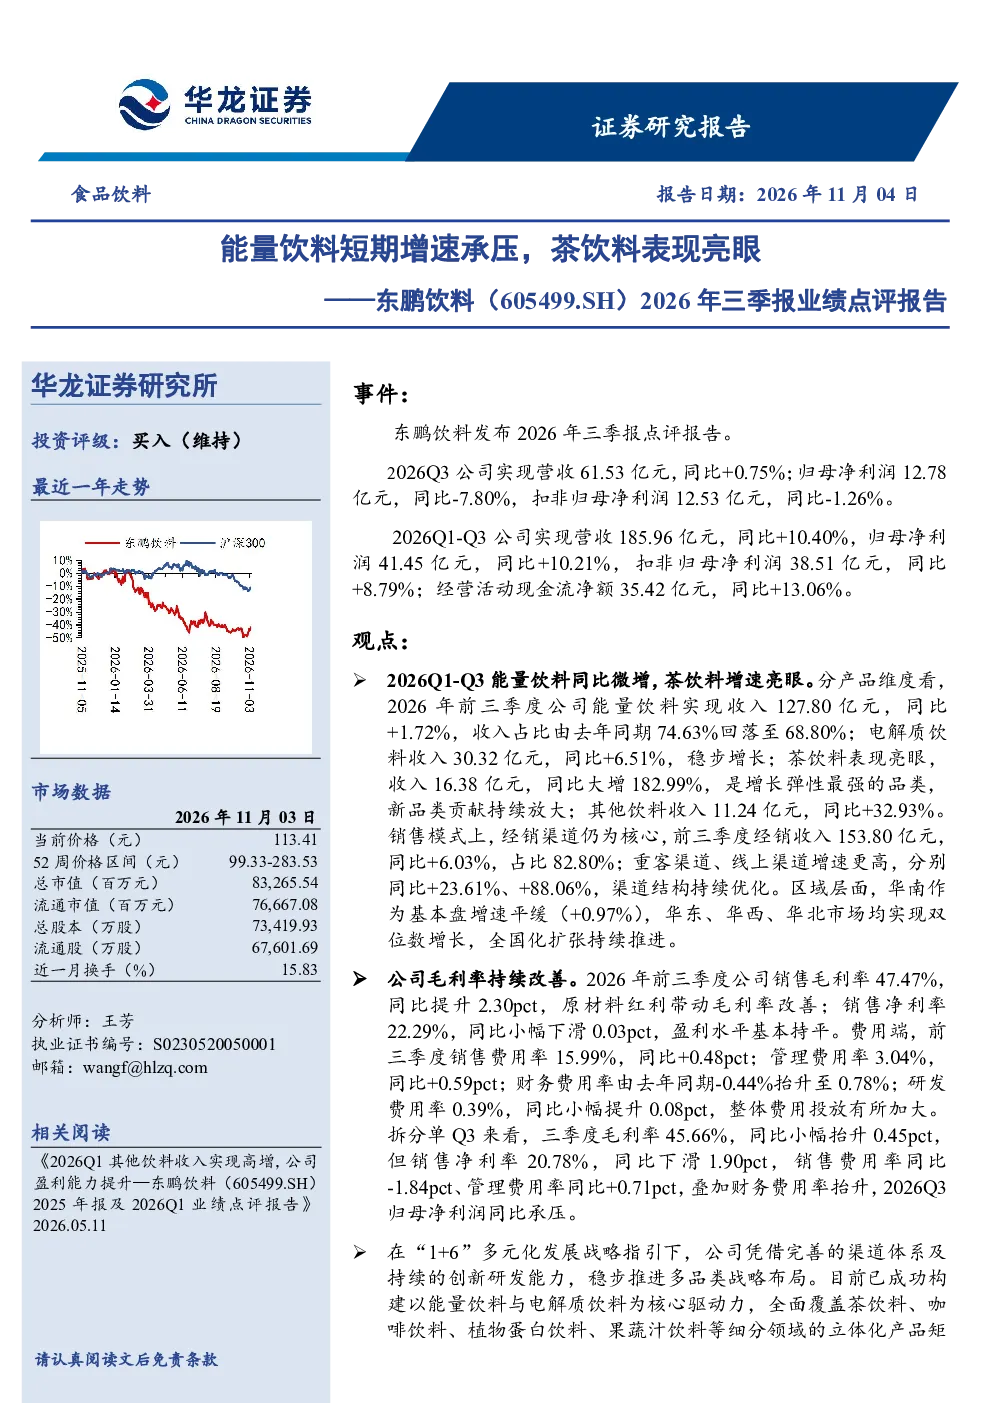
2026年前三季度,东鹏饮料实现营收185.96亿元,同比增长10.40%,归母净利润41.45亿元,同比增长10.21%。能量饮料收入127.80亿元,同比增长1.72%;电解质饮料收入30.32亿元,同比增长6.51%;茶饮料收入16.38亿元,同比增长182.99%,成为增长弹性最强的品类;其他饮料收入11.24亿元,同比增长32.93%。经销渠道仍是核心,收入153.80亿元,占比82.80%;重客渠道、线上渠道增速更高,分别同比+23.61%、+88.06%。华南市场增速+0.97%,华东、华西、华北市场均实现双位数增长。公司毛利率47.47%,同比提升2.30pct,销售净利率22.29%,同比下滑0.03pct。2026Q3归母净利润同比下滑7.80%。
食品饮料行业2026年发展趋势如何?
2026年前三季度数据显示,茶饮料成为食品饮料行业增长弹性最强的品类,东鹏饮料茶饮料收入同比增长182.99%。同时,咖啡饮料等新兴品类快速成长,东鹏“东鹏大咖”咖啡市场份额居行业前三。行业整体呈现多元化发展趋势,能量饮料短期增速承压,但仍是核心驱动力。经销渠道仍是主要收入来源,但线上渠道增速显著,重客渠道也保持较高增长。华南市场增速放缓,但华东、华西、华北市场表现强劲。行业通过风味创新、产品包装及功效性提升,形成差异化竞争优势。
东鹏饮料报告重点分析了哪些方面?
东鹏饮料报告重点分析了公司多元化发展战略,能量饮料与电解质饮料为核心驱动力,茶饮料、咖啡饮料等品类快速成长。报告详细拆解了各品类收入占比及增长情况,能量饮料收入占比68.80%,但增速仅1.72%;茶饮料收入占比8.80%,增速182.99%。渠道方面,经销渠道收入占比82.80%,重客渠道、线上渠道增速显著。市场方面,华南市场增速+0.97%,华东、华西、华北市场均实现双位数增长。公司通过“东鹏补水啦”电解质水、“东鹏大咖”咖啡、“果之茶”茶饮料等打造增长曲线。
当前饮料市场现状如何判断?
当前饮料市场呈现多元化竞争格局,传统能量饮料增速放缓,但仍是重要收入来源。茶饮料、咖啡饮料等新兴品类快速崛起,成为市场增长新动力。渠道结构持续优化,线上渠道增速显著,重客渠道保持稳定增长。区域市场分化明显,华东、华西、华北市场表现优于华南市场。企业通过产品创新、品牌建设、渠道优化提升竞争力。东鹏饮料在茶饮料、咖啡饮料等品类取得显著进展,但能量饮料短期面临增速压力。
东鹏饮料研报提示哪些风险?
东鹏饮料研报提示的风险包括食品安全风险,需关注产品质量及供应链安全;消费复苏不及预期风险,需关注宏观经济对消费的影响;成本上行风险,原材料及人力成本可能上涨;新品推广不及预期风险,需关注市场接受度;市场竞争加剧风险,行业竞争激烈可能影响市场份额。此外,公司持续推进多元化发展战略,但也需关注新品类拓展的不确定性。