猜你想问
这份研报的核心内容是什么?
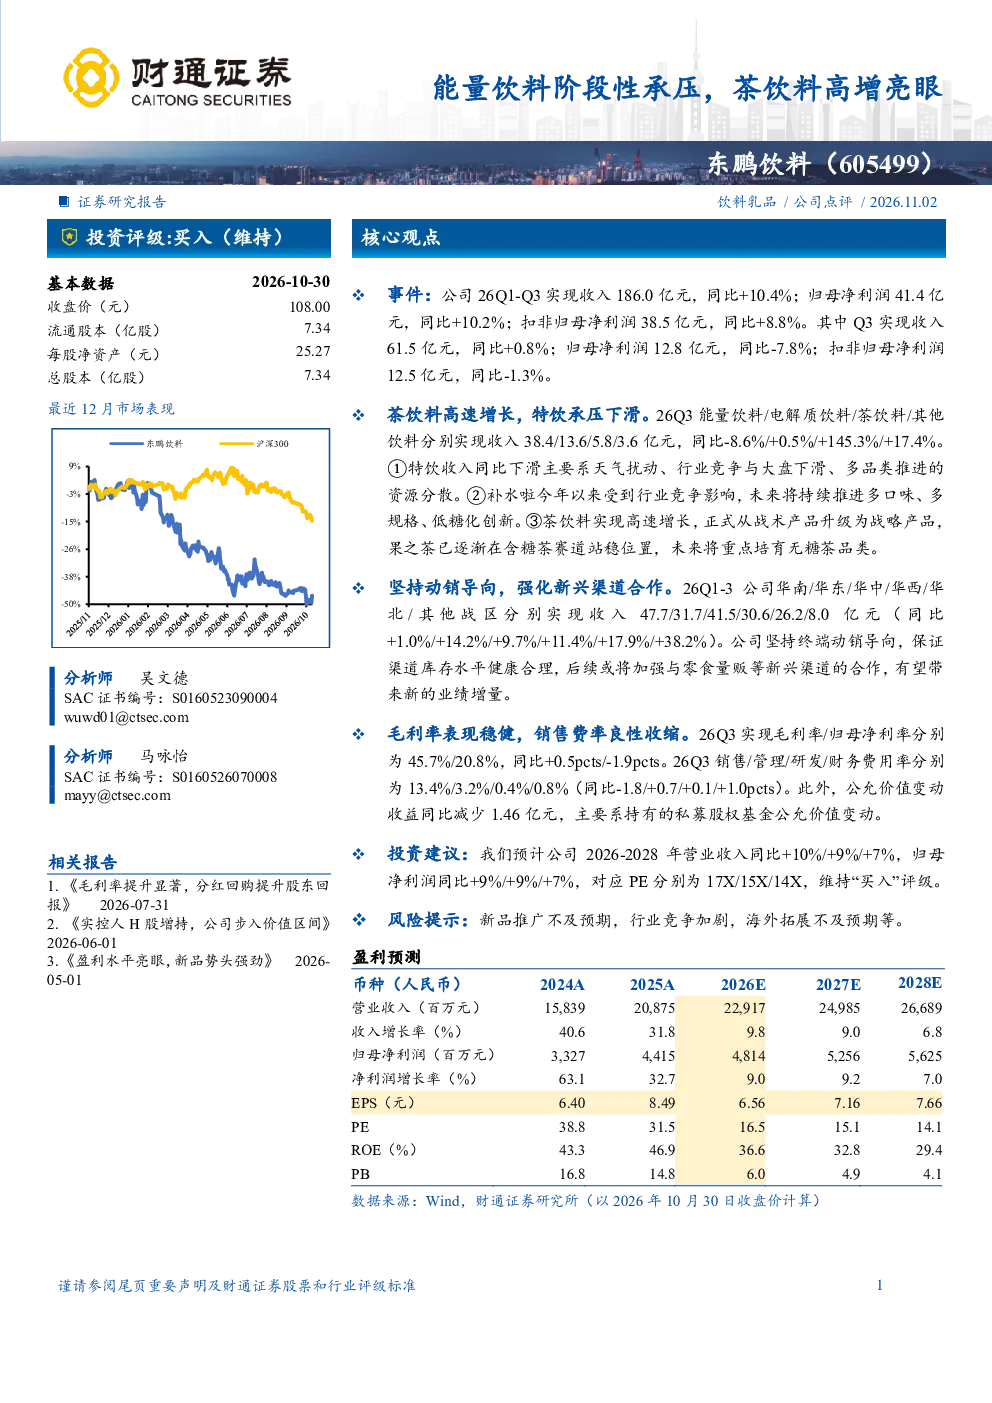
这份研报分析了东鹏饮料2026年Q1-Q3的经营情况,指出公司整体收入和净利润保持增长,但能量饮料业务面临阶段性压力。茶饮料业务表现亮眼,Q3实现收入同比增长145.3%。报告还详细分析了各区域收入贡献、毛利率净利率变化以及费用率情况。
茶饮料赛道的发展趋势如何?
茶饮料赛道呈现高速增长态势,东鹏饮料的茶饮料业务从战术产品升级为战略产品,果之茶在含糖茶赛道站稳位置,同时公司也在重点培育无糖茶品类。未来茶饮料市场预计将持续扩大,低糖化、多口味、多规格的创新产品将成为重要发展方向。
研报重点分析了哪些方向?
研报重点分析了东鹏饮料各产品线的经营情况,特别是茶饮料和能量饮料的业绩对比。报告还深入探讨了各区域市场的收入贡献差异,以及公司费用率的变化情况。此外,报告对公司的投资建议和潜在风险也进行了提示。
当前市场对东鹏饮料的判断是什么?
当前市场对东鹏饮料的判断是,公司整体经营稳健,但面临能量饮料业务阶段性承压的挑战。茶饮料业务表现突出,成为公司新的增长点。各区域市场收入增长不均衡,华北和其他地区增长较快。公司未来需关注新品推广和行业竞争带来的风险。
研报提到了哪些风险提示?
研报提示的主要风险包括新品推广不及预期,可能导致业绩增长放缓;行业竞争加剧,可能影响公司市场份额;海外拓展不及预期,可能影响国际市场表现。此外,私募股权基金公允价值变动也对公司财务数据产生一定影响。
你可能感兴趣
23H1营收高增海外亮眼,利润阶段性承压
轻工制造华西证券2023-08-24
能量饮料承压,茶饮延续高增
中泰证券2026-10-30
高基数下能量饮料稳健增长,新品表现亮眼
食品饮料中邮证券2025-07-14
点评报告:2026Q3核心单品承压,茶饮料接棒电解质实现高增
食品饮料万联证券2026-10-30
中金食品饮料月月谈第34期 8月啤酒饮料承压 速冻健康食品亮眼
未知机构2026-09-13
2026年半年报点评呼吸板块承压,CGM与急救高增,海外拓展亮眼
国联民生证券2026-08-24
减租金下业绩短期承压,超市、线上销售20Q1高增亮眼
商贸零售安信证券2020-04-29
公司事件点评报告:竞争加剧业绩承压,饮料业务增势亮眼
华鑫证券2025-09-17
B端亮眼高增,空刻短期承压
食品饮料安信证券2023-08-31
港股公司信息更新报告:Q1内地零售高增亮眼,中国香港写字楼承压待复苏
开源证券2026-05-12