猜你想问
东鹏饮料2026年前三季度业绩表现如何?
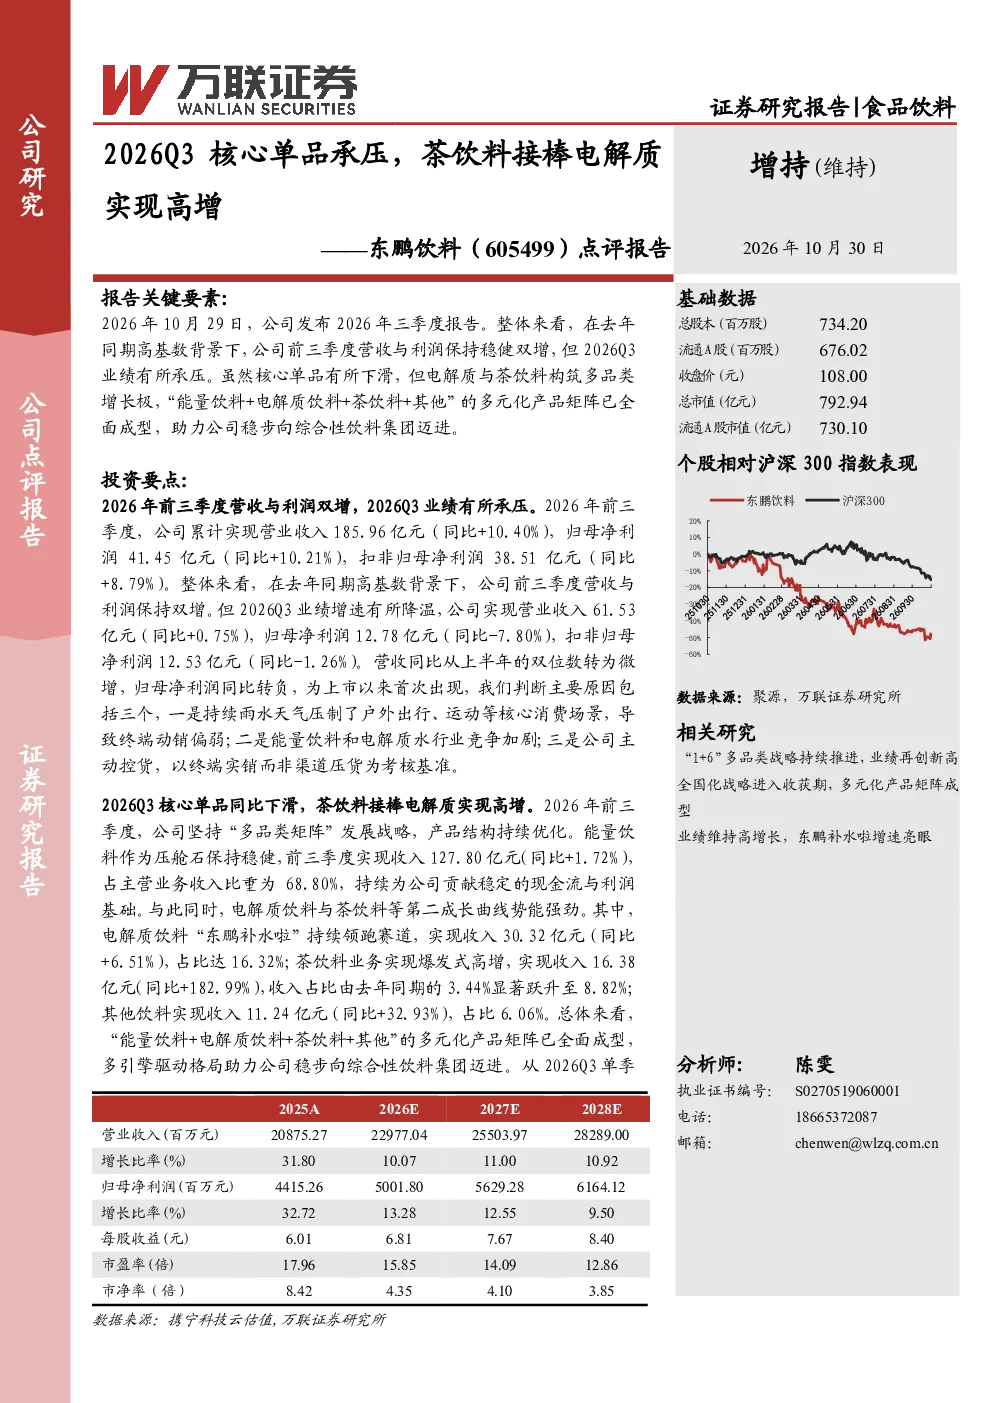
东鹏饮料2026年前三季度营收与利润保持稳健双增,但Q3业绩承压。主要受持续雨水天气压制户外消费场景、行业竞争加剧及公司主动控货影响。Q3归母净利润同比转负,为上市以来首次。公司“1+6”多品类战略持续推进,能量饮料保持稳健,电解质饮料“东鹏补水啦”领跑,茶饮料爆发式增长,其他饮料增长。Q3单季,茶饮料增长145.34%对冲核心单品下滑。
食品饮料行业发展趋势如何?
食品饮料行业持续受益于消费升级和健康化趋势,产品结构多元化成为企业核心竞争策略。能量饮料保持稳健增长,电解质饮料市场潜力巨大,茶饮料等细分赛道迎来爆发式增长机会。行业竞争加剧,企业需通过技术创新和渠道优化提升竞争力。
东鹏饮料产品结构多元化体现在哪些方面?
东鹏饮料“1+6”多品类战略持续推进,产品线覆盖能量饮料、电解质饮料、茶饮料等多个细分市场。能量饮料保持稳健增长,电解质饮料“东鹏补水啦”市场表现亮眼,茶饮料业务爆发式增长,成为Q3业绩主要增长引擎。其他饮料业务也实现稳步增长,产品结构多元化有效分散了单一品类风险。
东鹏饮料市场现状如何?
东鹏饮料全国化战略深化,传统大本营华南、华中、华西战区短期承压,但华东、华北新兴市场逆势高增,成为单季增长核心引擎。其他渠道及海外市场增长显著。公司财务指标方面,Q3毛利率微升,净利率下降,主要因公允价值变动及非经常性损益减少。销售费用率显著下降,管理费用率微升。
东鹏饮料面临哪些风险因素?
东鹏饮料面临的主要风险包括产品质量问题、原材料价格波动、行业竞争加剧、新产品拓展不及预期、品牌声誉受损及监管政策变动等。公司需加强供应链管理,提升产品品质,加大研发投入,应对市场竞争和行业变化。
你可能感兴趣
23年报及24Q1点评:一季度行业承压,核心单品维持高增
信达证券2024-04-23
公司信息更新报告2026Q3利润短期承压,成长品牌高增贡献增量
开源证券2026-10-30
2024年年报及2025年一季报点评:2024年行业竞争加剧致毛利率承压,2025年大单品有望实现销售突破
医药生物太平洋证券2025-04-29
公司事件点评报告:营收稳健利润承压,驱蚊产品实现高增
华鑫证券2025-10-22
港股公司信息更新报告:2024年业绩实现亮眼高增 大单品打造能力持续验证
开源证券2025-03-28
保险Ⅱ行业点评报告:1季度股市承压或拖累业绩,新单高增有望驱动NBV增长
金融开源证券2026-04-22
公司信息更新报告:2026Q3利润阶段性承压,薇诺娜核心品牌优势稳固
基础化工开源证券2026-10-27
大单品实现高速成长,Q2成本短期承压
食品饮料中邮证券2023-08-21
公司事件点评报告:核心单品培育显成果,经销商结构优化增动能
食品饮料华鑫证券2023-10-25
点评报告:电解质业务提供高增量,医药业务实现高增长
医药生物广证恒生2016-04-25