猜你想问
安井食品最新财报核心内容是什么?
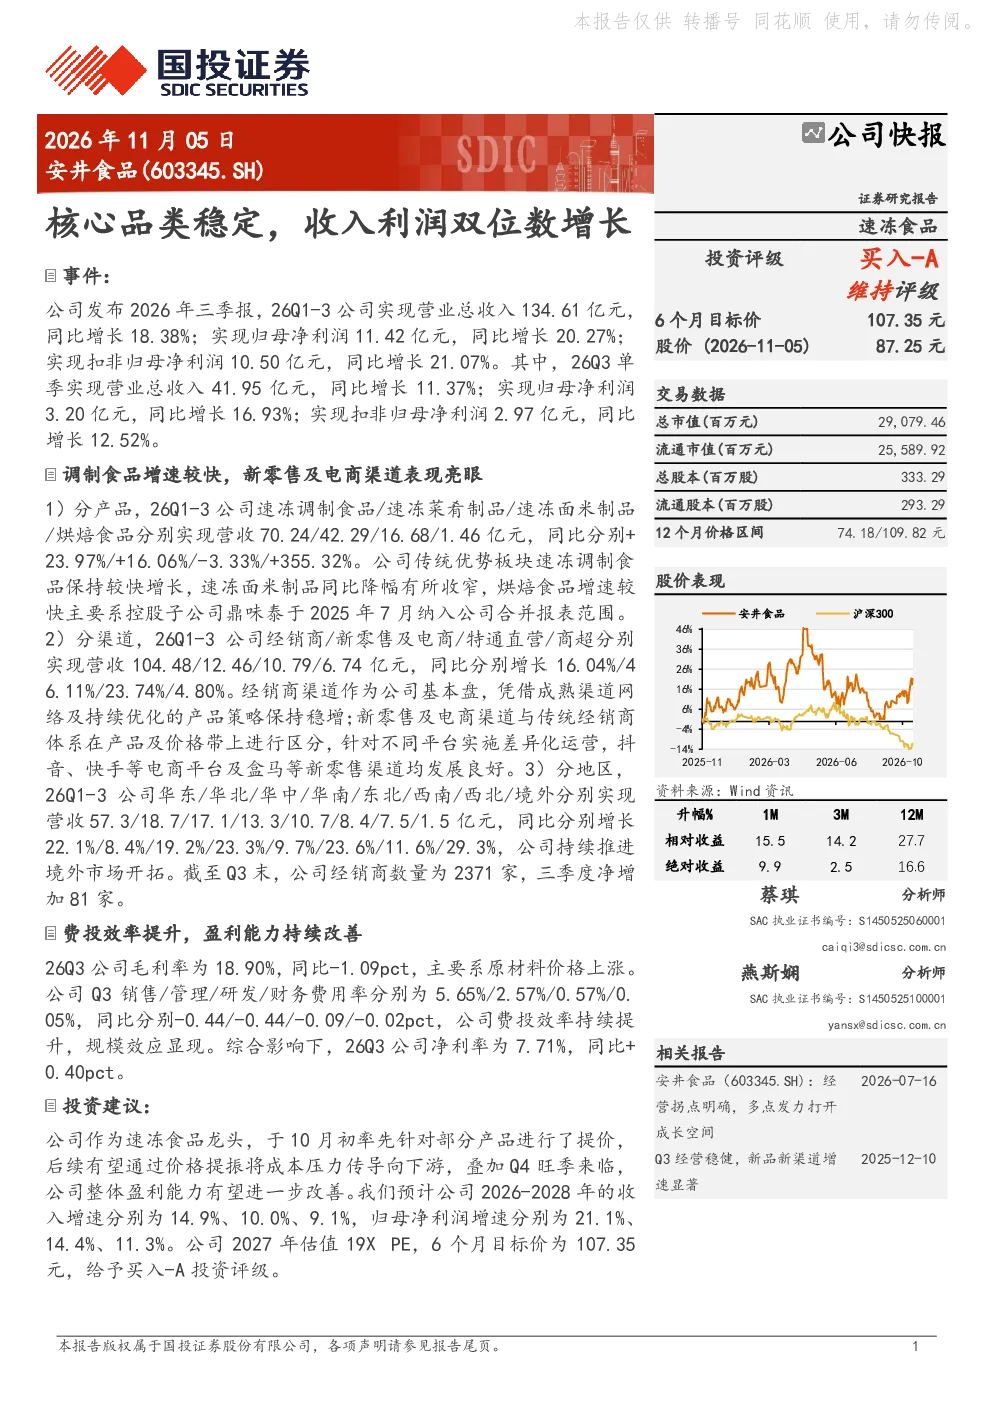
安井食品2026年前三季度实现营业总收入134.61亿元,同比增长18.38%;归母净利润11.42亿元,同比增长20.27%。公司核心品类稳定,速冻调制食品保持较快增长,新零售及电商渠道表现亮眼,费投效率提升,盈利能力持续改善。速冻调制食品同比增长23.97%,速冻菜肴制品同比增长16.06%,速冻面米制品同比降幅收窄至-3.33%,烘焙食品同比增长355.32%(主要因控股子公司鼎味泰纳入合并报表)。
速冻食品行业发展趋势如何?
速冻食品行业呈现多元化发展趋势,健康化、便捷化成为主要方向。消费者对高品质、低脂、低糖产品的需求增加,推动企业加大研发投入。新零售及电商渠道快速发展,成为行业增长的重要驱动力。同时,市场竞争加剧,头部企业通过品牌化、渠道拓展、产品创新等方式巩固市场地位。
安井食品报告重点分析了哪些方面?
安井食品报告重点分析了公司核心品类表现、各渠道增长情况及财务指标。核心品类中,速冻调制食品和菜肴制品增长显著,烘焙食品因子公司纳入合并报表实现爆发式增长。渠道方面,新零售及电商渠道增速最快,达到46.11%。财务指标显示,毛利率略有下降但费用率全面优化,净利率提升至7.71%。
当前速冻食品市场现状如何?
当前速冻食品市场呈现稳步增长态势,头部企业凭借品牌和渠道优势占据主导地位。产品结构持续优化,健康化、特色化产品受到消费者青睐。新零售和电商渠道成为市场增长的重要引擎,传统渠道如商超渠道增速相对较慢。原材料成本波动对行业盈利能力造成一定压力。
安井食品研报有哪些风险提示?
安井食品研报提示的主要风险包括经济复苏不及预期可能影响消费需求;新品推广效果存在不确定性;市场竞争加剧可能压缩利润空间;原材料价格持续上涨将影响成本控制。此外,宏观经济波动、政策变化等外部因素也可能对公司经营产生影响。
你可能感兴趣
安井食品(603345.SH)收入利润稳健增长,费用效率改善
国信证券2026-11-02
安井食品(603345.SH)2026年半年报点评:收入符合预期,盈利短期承压
国联民生证券2026-08-26
核心净利上升,经营性收入及利润双位数增长
财通证券2026-09-02
公司2021财年收入实现双位数增长,核心产品增长强劲
第一上海证券2022-04-22
预计带电品类下滑导致2季度收入下调,但利润有望增双位数
交银国际2024-07-13
收入稳健增长&核心品类突出,汇兑影响利润
长城证券2026-11-02
港股公司信息更新报告:2024Q2利润超预期,核心品类增长承压
开源证券2024-08-20
全品类收入呈双位数增长,2025年盈利强劲
群益证券2026-03-25
聚焦3大品类,2025年仍有望保持双位数收入增长
兴证国际2025-04-02
核心客户群体稳定,公司收入增长有保障
机械设备天相投顾2011-04-11