猜你想问
这份研报的核心内容是什么?
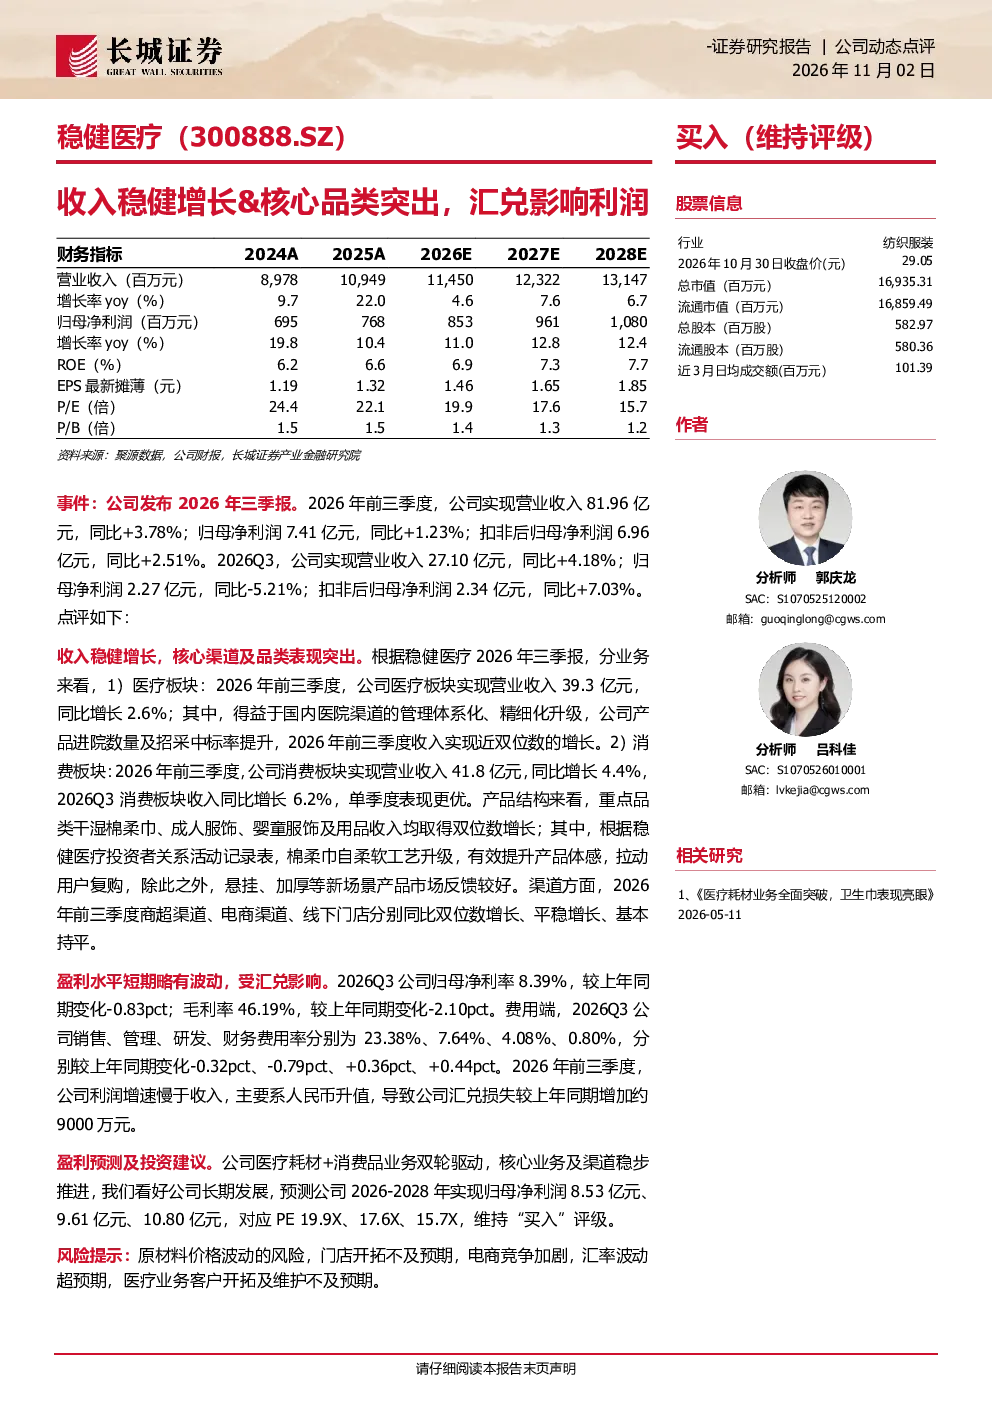
这份研报指出,公司2026年前三季度实现营业收入81.96亿元,同比增长3.78%;归母净利润7.41亿元,同比增长1.23%。Q3单季度收入同比增长4.18%,但归母净利润同比下滑5.21%,主要受汇兑损失影响。收入端,医疗板块和消费板块均实现稳健增长,核心渠道及品类表现突出。医疗板块收入同比增长2.6%,得益于医院渠道升级;消费板块收入同比增长4.4%,重点品类如干湿棉柔巾、成人服饰等增长显著。盈利水平短期波动,Q3毛利率46.19%,同比下降2.10pct,费用端销售、管理费用率有所下降,研发费用率上升。
医疗耗材与消费品赛道的发展趋势如何?
医疗耗材与消费品赛道呈现双轮驱动格局。医疗板块通过医院渠道升级实现稳步增长,消费板块重点品类如干湿棉柔巾、成人服饰等均实现双位数增长,显示出较强的市场竞争力。长期来看,随着人口老龄化和消费升级,该赛道前景乐观。公司医疗耗材与消费品业务协同发展,核心业务及渠道稳步推进,预测2026-2028年归母净利润分别为8.53亿元、9.61亿元、10.80亿元,对应PE 19.9X、17.6X、15.7X。
研报重点分析了哪些方向?
研报重点分析了公司医疗耗材与消费品业务的协同发展情况。医疗板块收入同比增长2.6%,得益于医院渠道升级;消费板块收入同比增长4.4%,重点品类如干湿棉柔巾、成人服饰等增长显著。此外,报告还关注了公司费用率变化,Q3销售费用率、管理费用率有所下降,但研发费用率上升。报告认为,公司核心业务及渠道稳步推进,长期发展前景乐观。
当前市场对稳健医疗的判断是什么?
当前市场对稳健医疗的判断是,公司业务呈现稳健增长态势,医疗耗材与消费品双轮驱动,核心业务及渠道稳步推进。短期来看,受汇兑影响利润有所波动,但长期发展前景乐观。报告预测2026-2028年归母净利润分别为8.53亿元、9.61亿元、10.80亿元,对应PE 19.9X、17.6X、15.7X。公司维持“买入”评级,但需关注原材料价格波动、门店开拓不及预期、电商竞争加剧、汇率波动及医疗业务客户拓展风险。
研报提示了哪些风险?
研报提示了以下风险:原材料价格波动可能影响成本控制;门店开拓不及预期可能影响收入增长;电商竞争加剧可能压缩利润空间;汇率波动可能影响利润表现;医疗业务客户拓展存在不确定性。此外,研发费用率上升也可能对短期盈利产生压力。投资者需关注这些风险因素,谨慎评估投资价值。