猜你想问
安井食品最新财报表现如何?
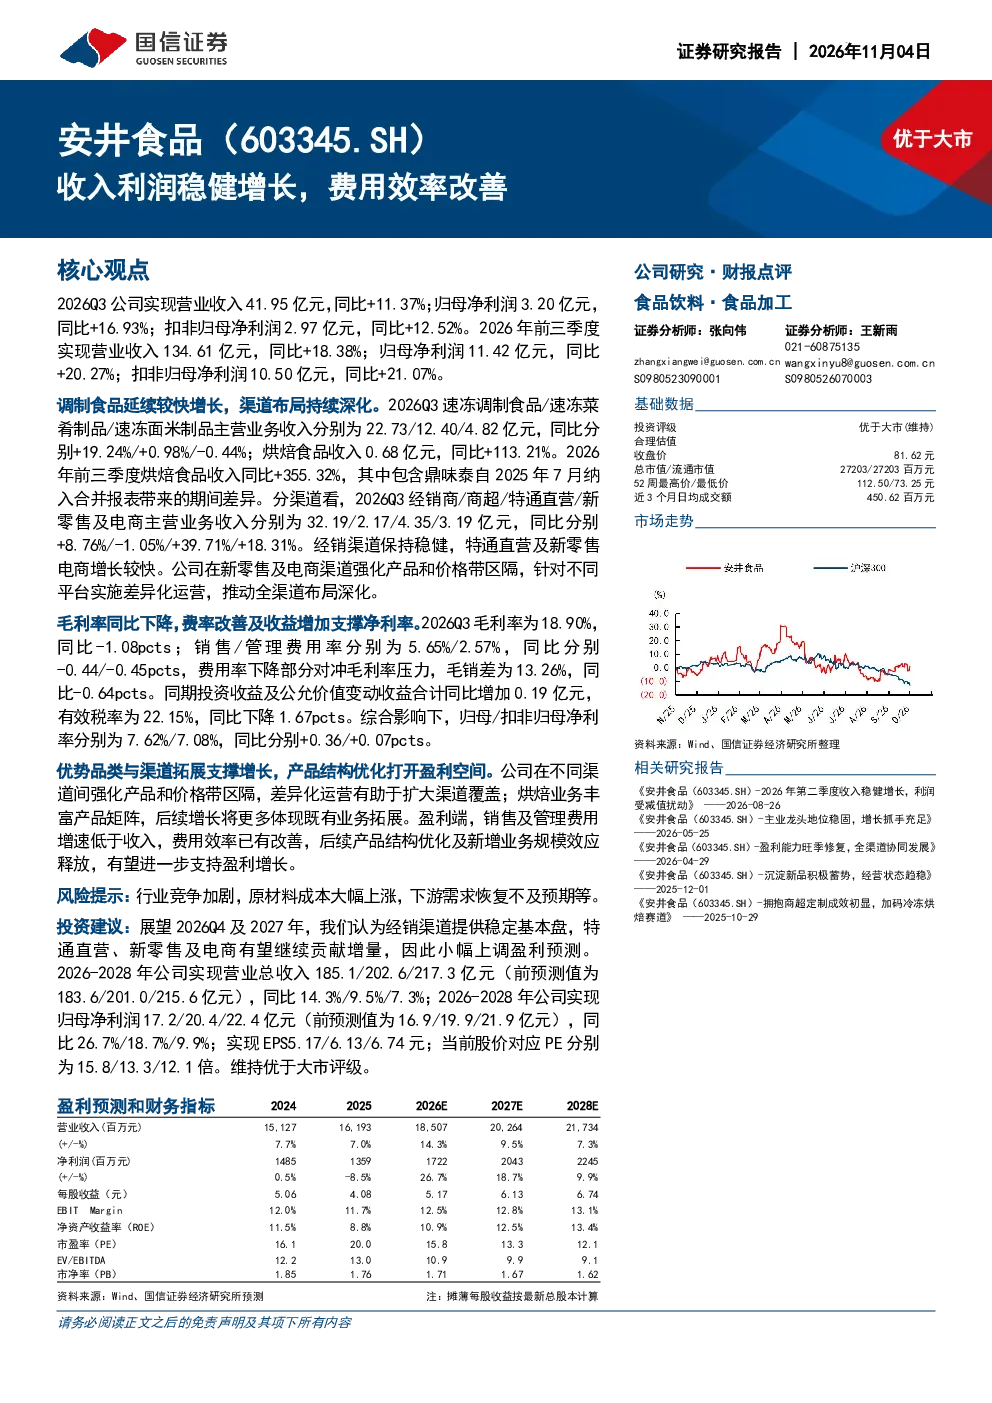
安井食品2026年Q3及前三季度的营业收入和归母净利润均实现同比增长。Q3营业收入41.95亿元,同比增长11.37%;归母净利润3.20亿元,同比增长16.93%。前三季度营业收入134.61亿元,同比增长18.38%;归母净利润11.42亿元,同比增长20.27%。速冻调制食品延续较快增长,烘焙食品收入显著提升,Q3烘焙食品收入同比增长113.21%。经销渠道保持稳健,特通直营及新零售电商增长较快,Q3该渠道收入同比增长39.71%
速冻食品行业发展趋势如何?
速冻食品行业正经历产品创新和渠道多元化发展。一方面,企业通过产品研发丰富产品矩阵,如安井食品的烘焙业务收入显著提升,Q3同比增长113.21%,显示细分赛道潜力。另一方面,渠道布局持续深化,传统经销渠道保持稳健,同时特通直营及新零售电商渠道增长较快,Q3该渠道收入同比增长39.71%。行业竞争加剧,但差异化运营和渠道区隔有助于企业扩大覆盖,未来增长将更多体现既有业务拓展和规模效应释放
研报重点分析了安井食品的哪些方面?
研报重点分析了安井食品的收入利润增长情况及费用效率改善。核心数据显示,公司2026年Q3及前三季度的营业收入和归母净利润均实现同比增长,速冻调制食品延续较快增长,烘焙食品收入显著提升。同时,公司在不同渠道间强化产品和价格带区隔,差异化运营有助于扩大渠道覆盖。销售及管理费用增速低于收入,费用效率已有改善,后续产品结构优化及新增业务规模效应释放有望进一步支持盈利增长
当前食品市场的现状如何?
当前食品市场呈现稳健增长态势,但竞争加剧。企业通过产品创新和渠道多元化应对市场变化。例如安井食品通过拓展烘焙业务丰富产品矩阵,并深化渠道布局,传统经销渠道保持稳健,特通直营及新零售电商渠道增长较快。同时,原材料成本波动和下游需求恢复的不确定性是市场面临的挑战。企业通过费用效率改善和差异化运营提升盈利能力
研报提示了哪些投资风险?
研报提示的主要风险包括行业竞争加剧、原材料成本大幅上涨以及下游需求恢复不及预期。行业竞争加剧可能导致市场份额争夺白热化,原材料成本大幅上涨会压缩利润空间,下游需求恢复不及预期则可能影响销售增长。此外,企业需关注费用控制能力,以应对市场波动带来的挑战,确保持续改善费用效率