猜你想问
百胜中国2026年三季报主要有哪些亮点?
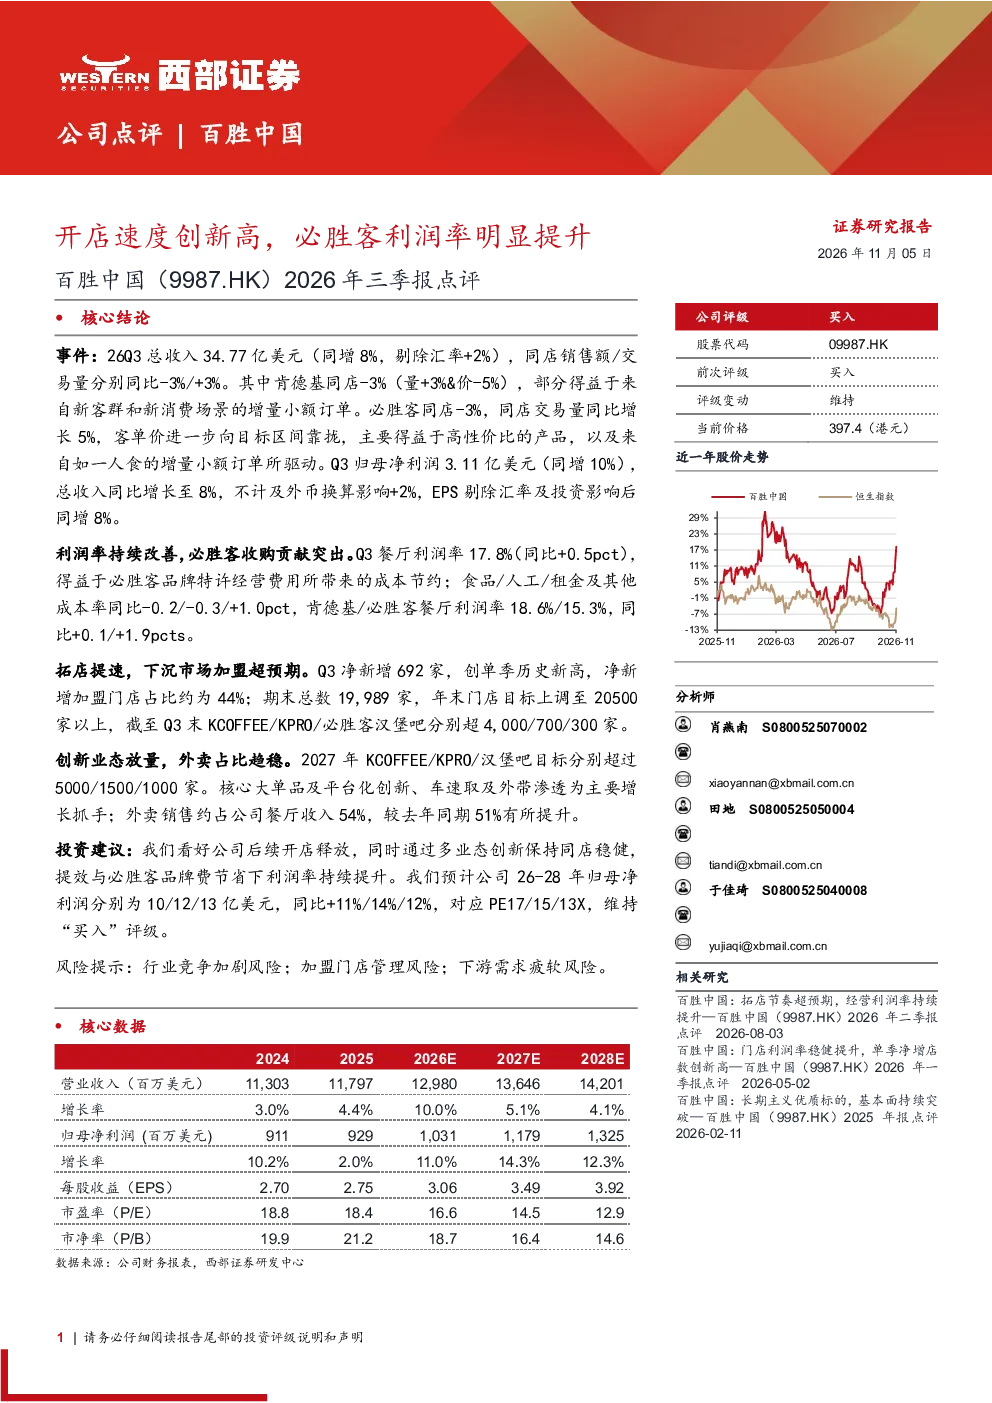
百胜中国2026年三季报显示,公司开店速度创新高,必胜客利润率明显提升。Q3总收入34.77亿美元,同比增长8%;归母净利润3.11亿美元,同比增长10%。同店销售额/交易量分别同比-3%/+3%,肯德基同店-3%(量+3%&价-5%),必胜客同店-3%,同店交易量同比增长5%,客单价向目标区间靠拢。餐厅利润率17.8%,同比+0.5pct,主要得益于必胜客品牌特许经营费用带来的成本节约。
餐饮赛道未来发展趋势如何?
餐饮赛道未来发展趋势呈现多业态融合、数字化转型加速、外卖渗透率提升等特点。百胜中国通过KCOFFEE、KPRO、必胜客汉堡吧等创新品牌拓展赛道,同时强化外卖业务,2027年KCOFFEE/KPRO/汉堡吧目标分别超过5000/1500/1000家。外卖销售约占公司餐厅收入54%,较去年同期51%有所提升,显示行业整体向平台化、便捷化方向发展。
百胜中国报告重点分析了哪些方面?
百胜中国报告重点分析了开店速度、利润率改善、多业态创新及外卖业务。Q3净新增692家,创单季历史新高,年末门店目标上调至20500家以上;肯德基/必胜客餐厅利润率分别为18.6%/15.3%,同比+0.1/+1.9pct。报告强调通过多业态创新保持同店稳健,提效与必胜客品牌费节省下利润率持续提升。
当前餐饮市场状况如何判断?
当前餐饮市场呈现竞争加剧、消费者需求多元化特点。百胜中国Q3同店销售额/交易量同比-3%/+3%,肯德基同店-3%(量+3%&价-5%),显示市场竞争压力下仍保持增长韧性。外卖占比趋稳,约54%的收入来自外卖渠道,反映行业数字化转型趋势。但需关注下游需求疲软、加盟门店管理等问题。
百胜中国研报提示了哪些风险?
百胜中国研报提示了行业竞争加剧、加盟门店管理及下游需求疲软等风险。行业竞争加剧可能导致同店增长放缓,加盟门店管理不当影响品牌形象与盈利能力。下游需求疲软则可能影响消费频次与客单价,需关注宏观经济对餐饮消费的影响。