猜你想问
完美世界2026年三季报核心内容有哪些?
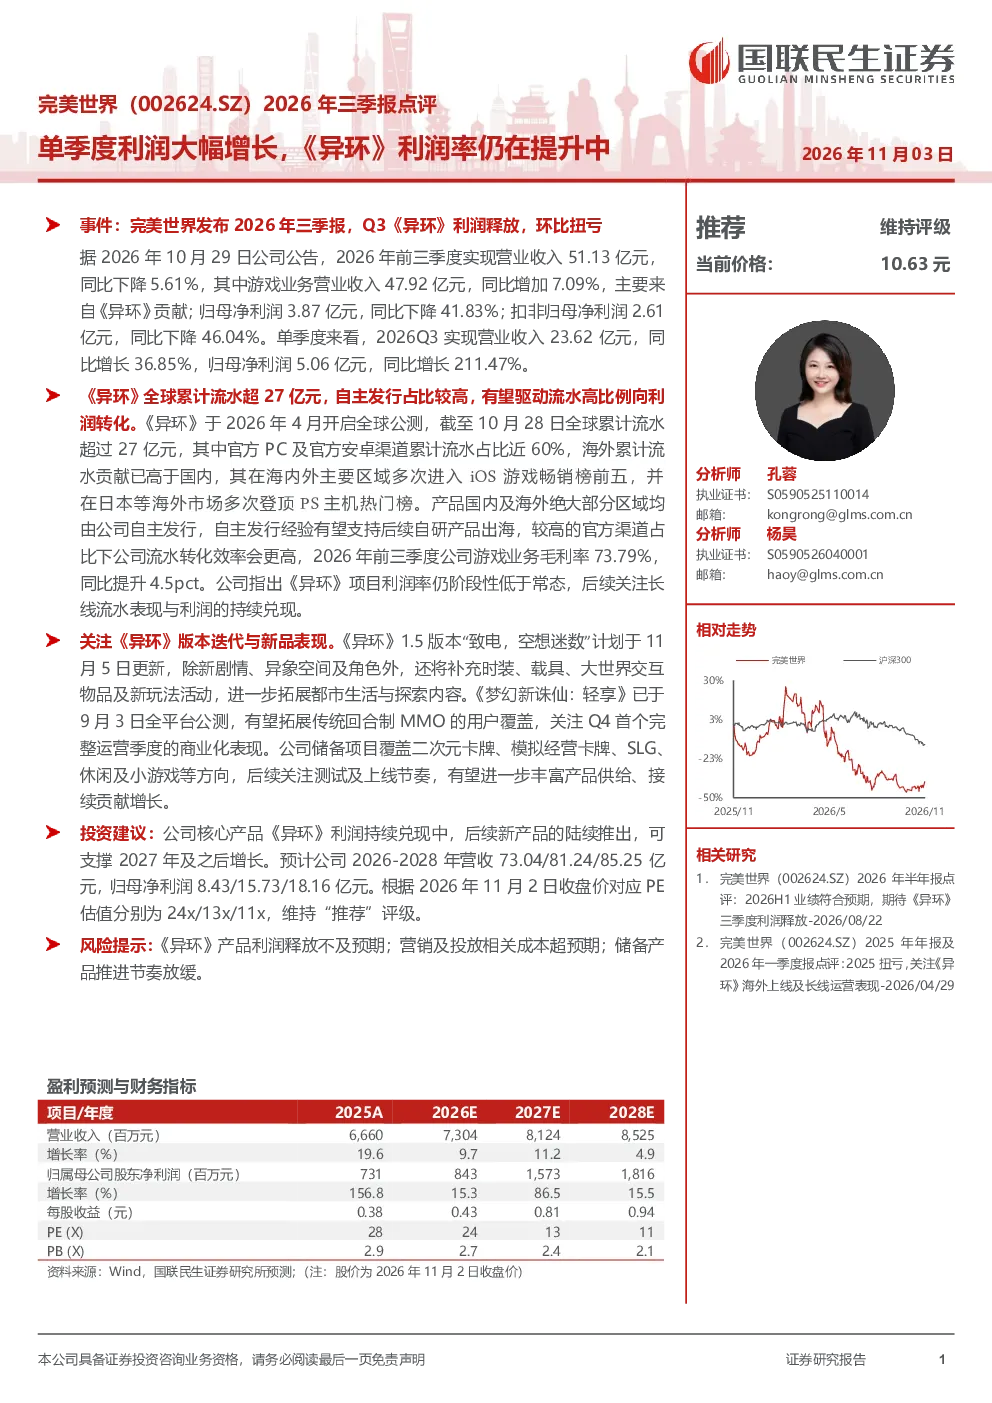
完美世界2026年三季报显示,Q3单季度利润大幅增长,归母净利润同比增长211.47%。前三季度营业收入51.13亿元,同比下降5.61%,但游戏业务收入47.92亿元,同比增加7.09%,主要来自《异环》的贡献。归母净利润3.87亿元,同比下降41.83%,扣非归母净利润2.61亿元,同比下降46.04%。《异环》全球累计流水超27亿元,自主发行占比近60%,海外流水贡献已高于国内,游戏业务毛利率73.79%,同比提升4.5pct。公司指出《异环》利润率仍阶段性低于常态,后续关注长线流水表现与利润的持续兑现。
游戏行业发展趋势如何?
游戏行业发展趋势显示,自主发行经验支持后续自研产品出海,官方渠道占比高提升流水转化效率。公司游戏业务毛利率73.79%,同比提升4.5pct。二次元、模拟经营卡牌、SLG、休闲及小游戏等方向储备项目丰富,有望进一步丰富产品供给、接续贡献增长。关注《异环》版本迭代与新品表现,如《异环》1.5版本“致电,空想迷数”拓展都市生活与探索内容,《梦幻新诛仙:轻享》拓展传统回合制MMO用户覆盖。
研报重点分析了哪些方向?
研报重点分析了《异环》利润释放与扭亏情况,其全球累计流水超27亿元,自主发行占比近60%,海外流水贡献已高于国内,但利润率仍阶段性低于常态。关注《异环》版本迭代与新品表现,如1.5版本“致电,空想迷数”拓展都市生活与探索内容,《梦幻新诛仙:轻享》拓展传统回合制MMO用户覆盖。公司储备项目覆盖二次元卡牌、模拟经营卡牌、SLG、休闲及小游戏等方向,后续关注测试及上线节奏。
当前市场现状如何判断?
当前市场现状显示,完美世界游戏业务收入47.92亿元,同比增加7.09%,主要来自《异环》的贡献。Q3单季度营业收入23.62亿元,同比增长36.85%,归母净利润5.06亿元,同比增长211.47%。《异环》全球累计流水超27亿元,自主发行占比近60%,海外流水贡献已高于国内,游戏业务毛利率73.79%,同比提升4.5pct。公司储备项目丰富,有望进一步丰富产品供给、接续贡献增长。
研报提示哪些风险?
研报提示的风险包括:《异环》产品利润释放不及预期;营销及投放相关成本超预期;储备产品推进节奏放缓。需关注《异环》利润率阶段性低于常态的问题,后续关注长线流水表现与利润的持续兑现。公司储备项目覆盖二次元卡牌、模拟经营卡牌、SLG、休闲及小游戏等方向,后续关注测试及上线节奏。