猜你想问
这份研报的核心内容是什么?
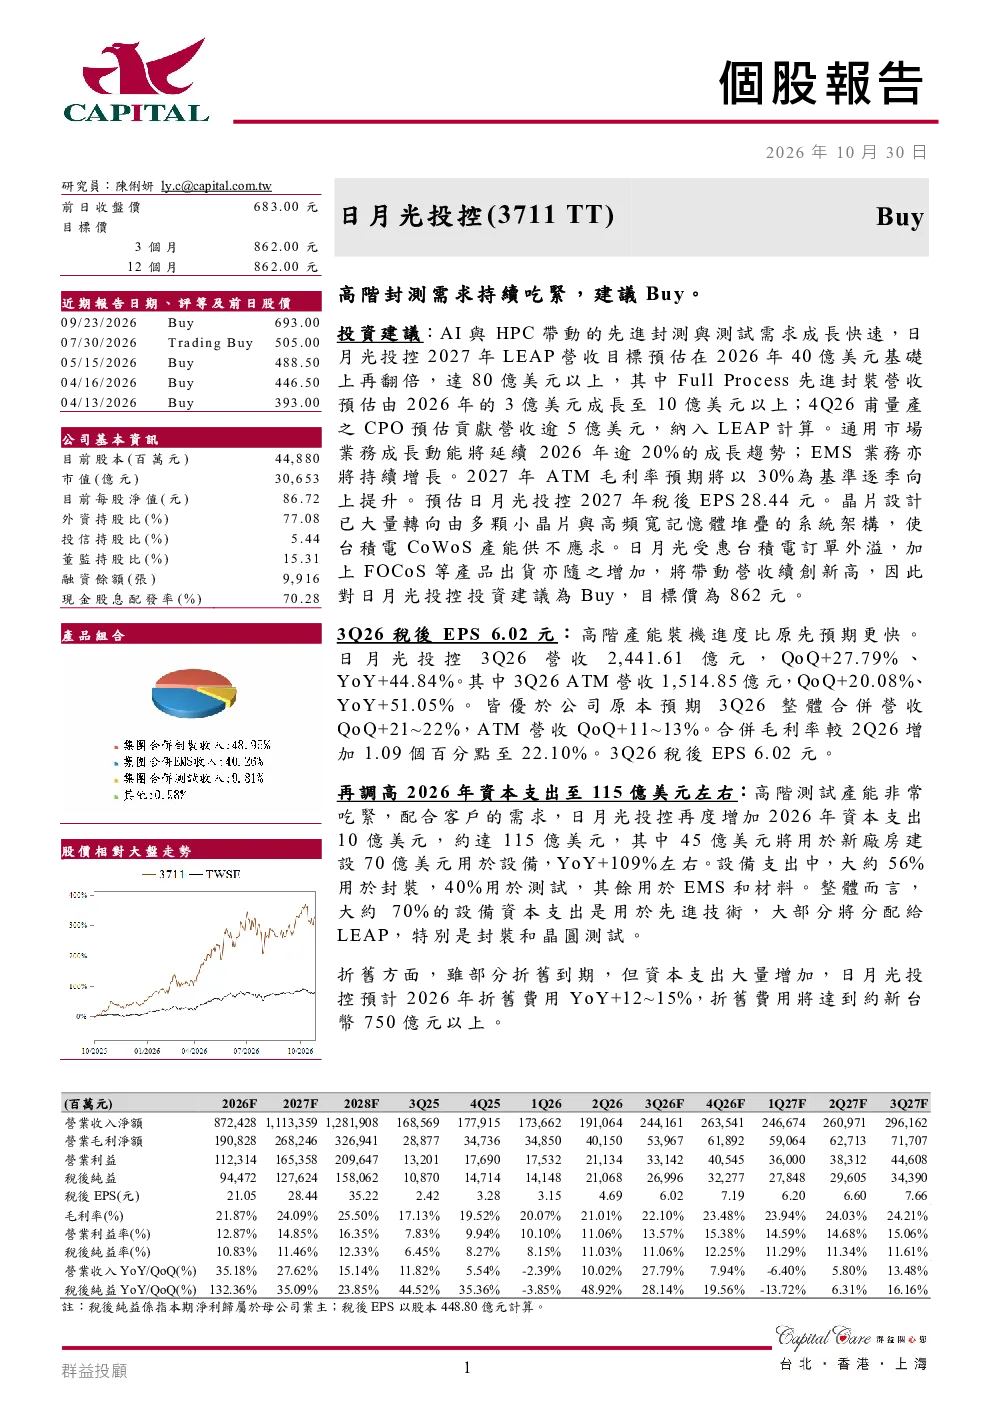
这份研报对日月光投控进行了全面分析,核心观点包括给予“买入”评级,目标价862元。LEAP业务预计2027年营收达80亿美元以上,通用市场业务延续高增长趋势,2027年ATM毛利率预期逐季提升至30%,预计2027年稅後EPS 28.44元。3Q26财务报告显示营收YoY+44.84%,ATM营收YoY+51.05%,EPS 6.02元,合并毛利率22.10%。资本支出预计YoY+109%,产能供不应求,EBITDA将维持强劲增长。
半导体封测行业发展趋势如何?
半导体封测行业发展趋势向好,高阶封测需求持续吃紧,日月光投控LEAP业务营收目标将翻倍至80亿美元以上,Full Process先进封裝和CPO业务贡献显著。通用市场业务保持高增长,EMS业务也将持续增长。行业整体产能供不应求,推动资本支出维持高位,为行业带来持续增长动力。
研报重点分析了日月光投控的哪些方面?
研报重点分析了日月光投控的LEAP业务、通用市场业务和EMS业务的发展情况。LEAP业务营收目标设定较高,通用市场业务保持强劲增长,EMS业务也呈现持续增长态势。此外,研报还分析了公司财务状况,如3Q26营收和EPS表现,以及资本支出和产能规划,突出了公司在行业中的领先地位和发展潜力。
当前半导体封测市场的现状如何?
当前半导体封测市场现状是产能供不应求,市场需求旺盛。日月光投控等领先企业面临高阶封测需求持续吃紧的局面,推动公司营收和利润增长。行业整体资本支出维持高位,企业积极扩大产能以满足市场需求。同时,客户对封测技术的要求不断提升,推动行业向更高阶、更复杂的封测技术发展。
研报中提到了哪些风险提示?
研报中提示的风险包括市场竞争加剧可能影响公司业务增长,以及原材料价格波动可能影响公司盈利能力。此外,资本支出大幅增加可能带来财务压力,需要关注公司资金链状况。同时,行业技术更新迭代快,公司需要持续投入研发以保持技术领先地位。这些风险因素需要投资者关注。