猜你想问
宜鼎研报核心内容有哪些?
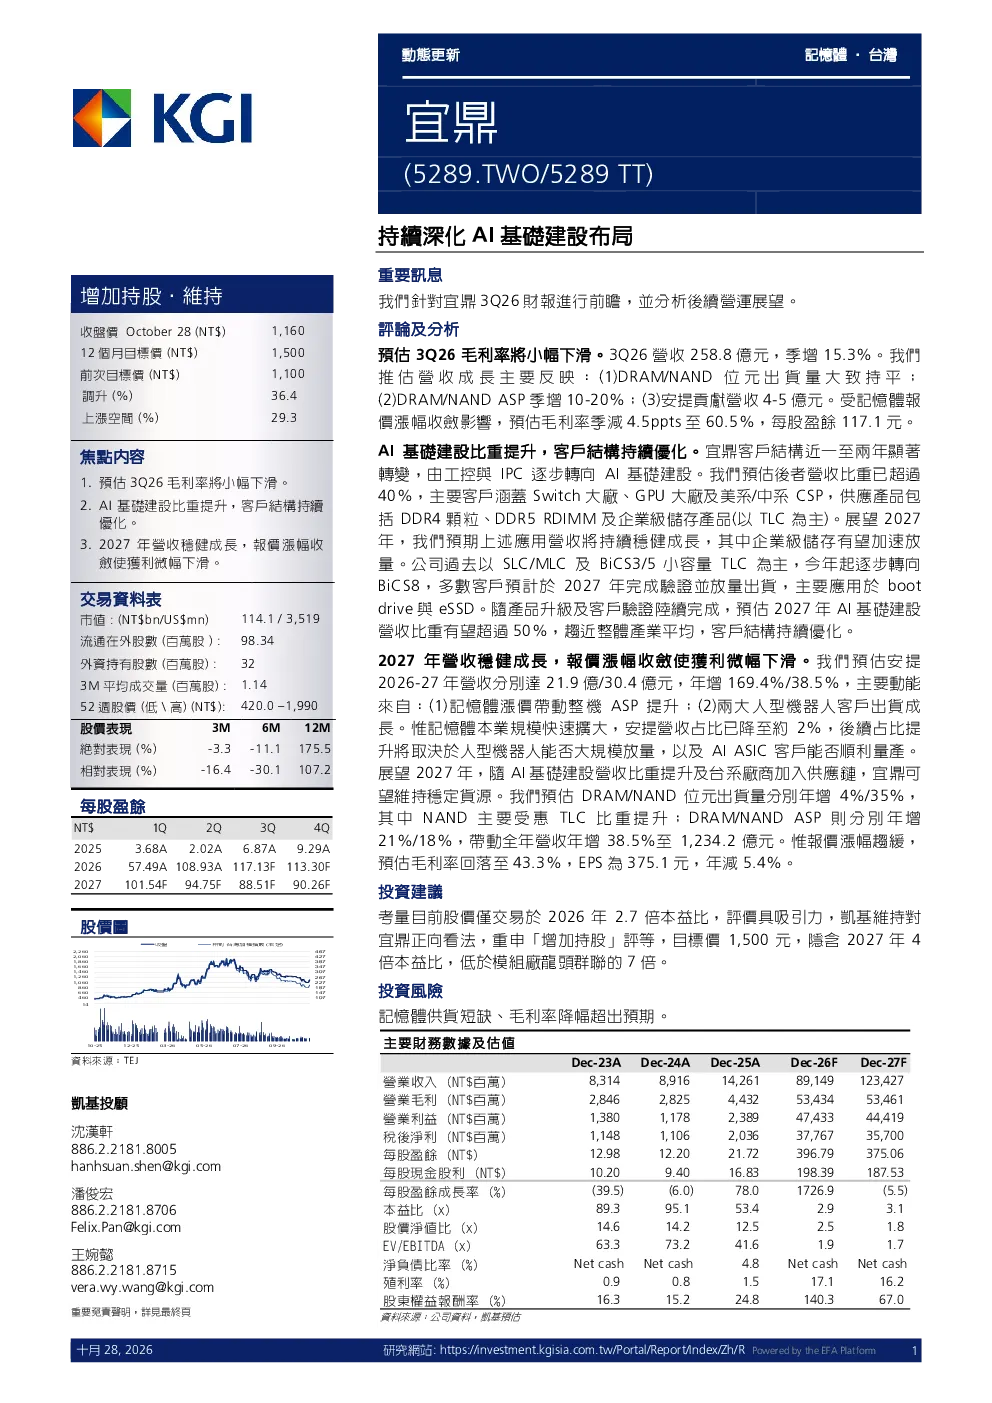
研报显示,宜鼎3Q26预计营收258.8亿元,季增15.3%,毛利率小幅下滑至60.5%。营收增长主要来自DRAM/NAND ASP提升、安提贡献及出货量持平。公司正加速布局AI基础建设,客户结构已转向AI基础建设,营收比重超40%,主要供应DDR4颗粒、DDR5 RDIMM及企业级存储。2027年AI基础建设营收比重有望超50%,企业级存储加速放量。
AI基础建设赛道发展趋势如何?
AI基础建设已成为宜鼎核心赛道,营收比重已超40%,主要客户包括Switch、GPU大厂及美系/中系CSP。公司供应产品涵盖DDR4颗粒、DDR5 RDIMM及企业级存储(TLC为主)。未来,AI基础建设营收比重有望超50%,企业级存储加速放量,BiCS8产品逐步替代SLC/MLC及小容量TLC,主要应用bootdrive与eSSD。
研报重点分析了哪些方向?
研报重点分析了宜鼎的3Q26财务表现、AI基础建设布局、2027年展望、安提业务及整体市场展望。其中,3Q26财务表现预计营收258.8亿元,季增15.3%,毛利率60.5%。AI基础建设已成为核心业务,2027年营收比重有望超50%。安提业务预计2026-27年营收21.9亿/30.4亿元,年增169.4%/38.5%。
当前DRAM/NAND市场现状如何?
根据研报,2027年DRAM/NAND出货量预计分别年增4%/35%,ASP分别年增21%/18%,带动全年营收年增38.5%至1,234.2亿元。但毛利率预计回落至43.3%,EPS为375.1元,年減5.4%。这反映了市场供需关系的变化及成本压力。
研报提示了哪些投资风险?
研报提示的主要风险包括记忆体供貨短缺及毛利率降幅超出預期。记忆体供貨短缺可能影响公司产品交付及营收表现;毛利率降幅超出預期则可能影响盈利能力。此外,安提业务后续提升依赖人型机器人放量及AI ASIC客户量产,存在市场变化风险。
你可能感兴趣
中泰轻纺|AI智能眼镜产业链动态更新(三)
未知机构2025-06-18
动态更新:涤纶工业丝景气改善,布局越南出海优势显现
基础化工山西证券2024-07-25
人形机器人行业近期观点及动态更新20241013
未知机构2024-10-13
国证国际金秋策略会:美国视频流媒体动态更新
国证国际2024-10-29
动态更新报告:营销执行提升年 品牌份额双提升
食品饮料民生证券2024-12-20
2024年4月全球共享繁荣数据库更新:最新动态2024
信息技术世界银行2024-08-20
招商电新动态更新918科华数据1公司三
未知机构2025-09-18
创新药动态更新:GLP-1小分子:口服GLP-1小分子受体激动剂达到三期临床终点,国产潜在BIC管线在美国临床展示减重潜力
医药生物山西证券2025-08-13
创新药动态更新:芦康沙妥珠单抗:在NSCLC、乳腺癌多种适应症及后线UC临床生存获益明显
医药生物山西证券2025-07-07
创新药动态更新:iza-bren肺癌更新:EGFR野生型、EGFR突变等NSCLC疗效突出,SCLC后线OS疗效显著
医药生物山西证券2025-06-25