猜你想问
環宇-KY研報核心內容是什麼?
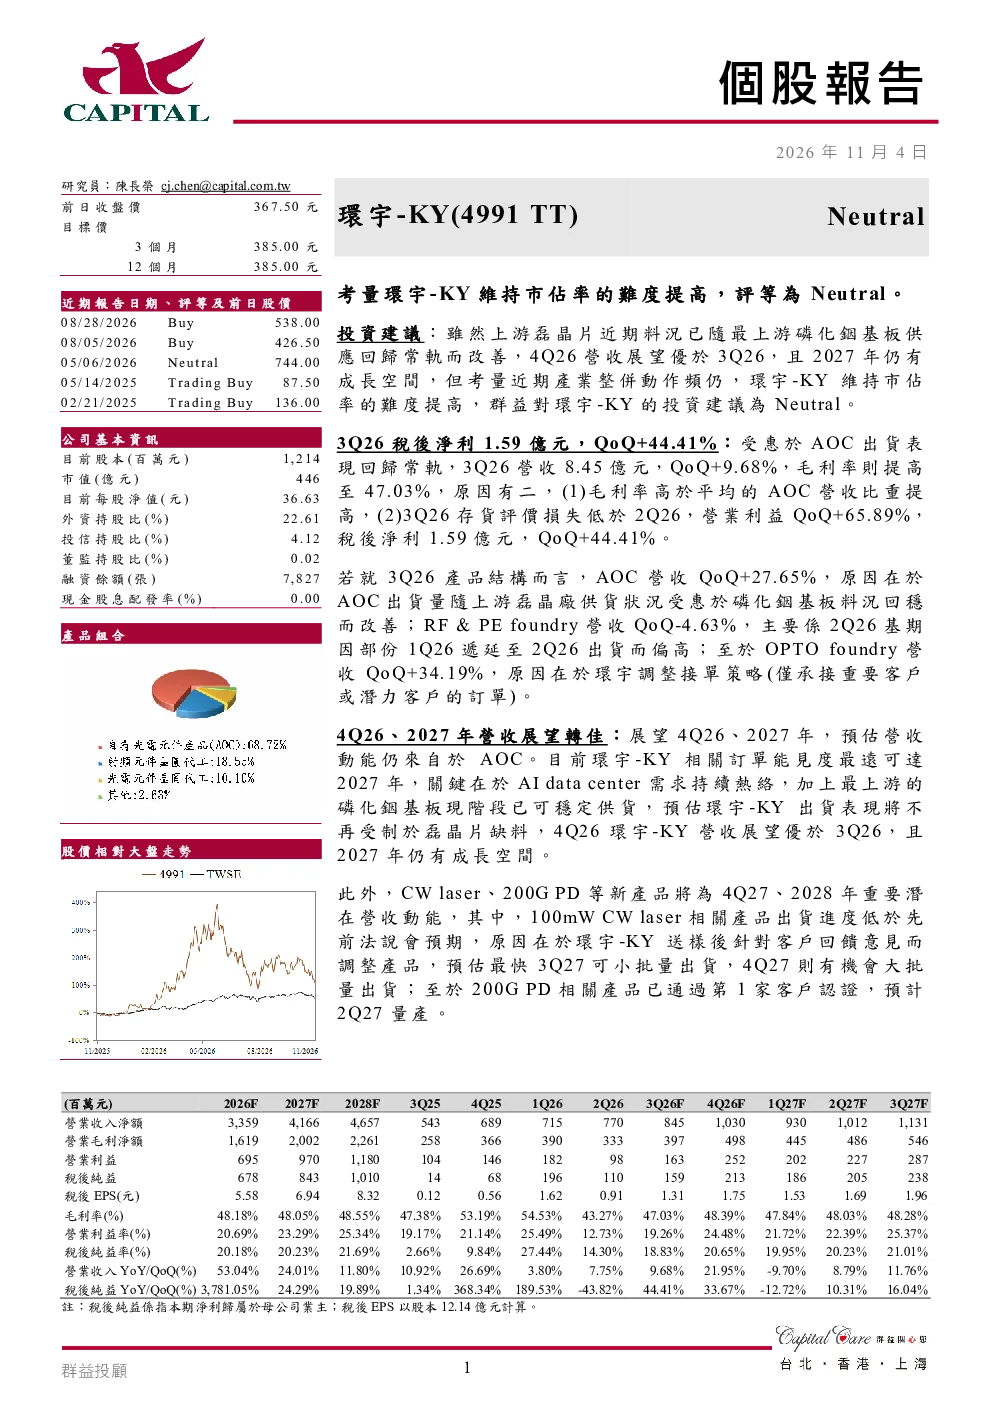
本研報對環宇-KY的核心觀點為中性投資評級。主要理由是考慮近期產業整併動作頻仍,導致維持市佔率的難度提高。雖然上游磊晶片供應情況改善,預計4Q26營收優於3Q26,且2027年仍有成長空間,但產業整併加劇了市佔率維持的挑戰。研報還分析了3Q26業績表現,當時稅後淨利達1.59億元,QoQ增長44.41%,營收8.45億元,QoQ增長9.68%。毛利率為47.03%,主要因AOC營收比重提高及存貨評價損失低於2Q26。產品結構方面,AOC營收6.00億元,QoQ增長27.65%;RF & PE foundry營收1.69億元,QoQ下降4.63%;OPTO foundry營收0.51億元,QoQ下降34.19%
研報對環宇-KY所在賽道的發展趨勢怎麼看?
研報指出,環宇-KY所在賽道近期產業整併動作頻仍,這對維持市佔率帶來了挑戰。主要動能來自AOC產品線,由於AI data center需求持續熱絡,加上上游磷化鋼基板供應穩定,預計4Q26營收優於3Q26,2027年仍有成長空間。新產品方面,CW laser預計3Q27小批量出貨,4Q27大批量出貨;200G PD已通過第1家客戶認證,預計2Q27量產。但整體而言,產業整併加劇了競爭壓力,維持市佔率的難度提高
研報重點分析了環宇-KY的哪些方面?
研報重點分析了環宇-KY的產業整併與市佔率挑戰,以及新產品潛力。在產業整併方面,研報指出近期產業整併動作頻仍,導致維持市佔率的難度提高。在新產品方面,CW laser出貨進度低於先前預期,預計3Q27小批量出貨,4Q27大批量出貨;200G PD已通過第1家客戶認證,預計2Q27量產。此外,研報還分析了3Q26業績表現,當時稅後淨利達1.59億元,QoQ增長44.41%,營收8.45億元,QoQ增長9.68%
目前環宇-KY所在市場的現狀怎麼樣?
目前環宇-KY所在市場面臨產業整併動作頻仍的挑戰,這對維持市佔率帶來了壓力。雖然上游磊晶片供應情況改善,預計4Q26營收優於3Q26,且2027年仍有成長空間,但產業整併加劇了競爭壓力。在產品結構方面,AOC營收比重提高,RF & PE foundry營收下降,OPTO foundry營收也出現下降。新產品方面,CW laser出貨進度低於先前預期,200G PD已通過第1家客戶認證。整體而言,市場競爭加劇,維持市佔率的難度提高
研報有哪些風險提示?
研報提示的主要風險來自產業整併加劇市佔率維持的挑戰。雖然環宇-KY在上游磊晶片供應情況改善下,預計4Q26營收優於3Q26,且2027年仍有成長空間,但產業整併動作頻仍,導致維持市佔率的難度提高。新產品方面,CW laser出貨進度低於先前預期,可能影響未來營收增長。此外,產品結構變化也帶來不確定性,如RF & PE foundry和OPTO foundry營收下降。研報建議投資者關注產業整併動態及新產品出貨進度,並評估市佔率維持的挑戰