猜你想问
这份研报主要分析了哪些市场?
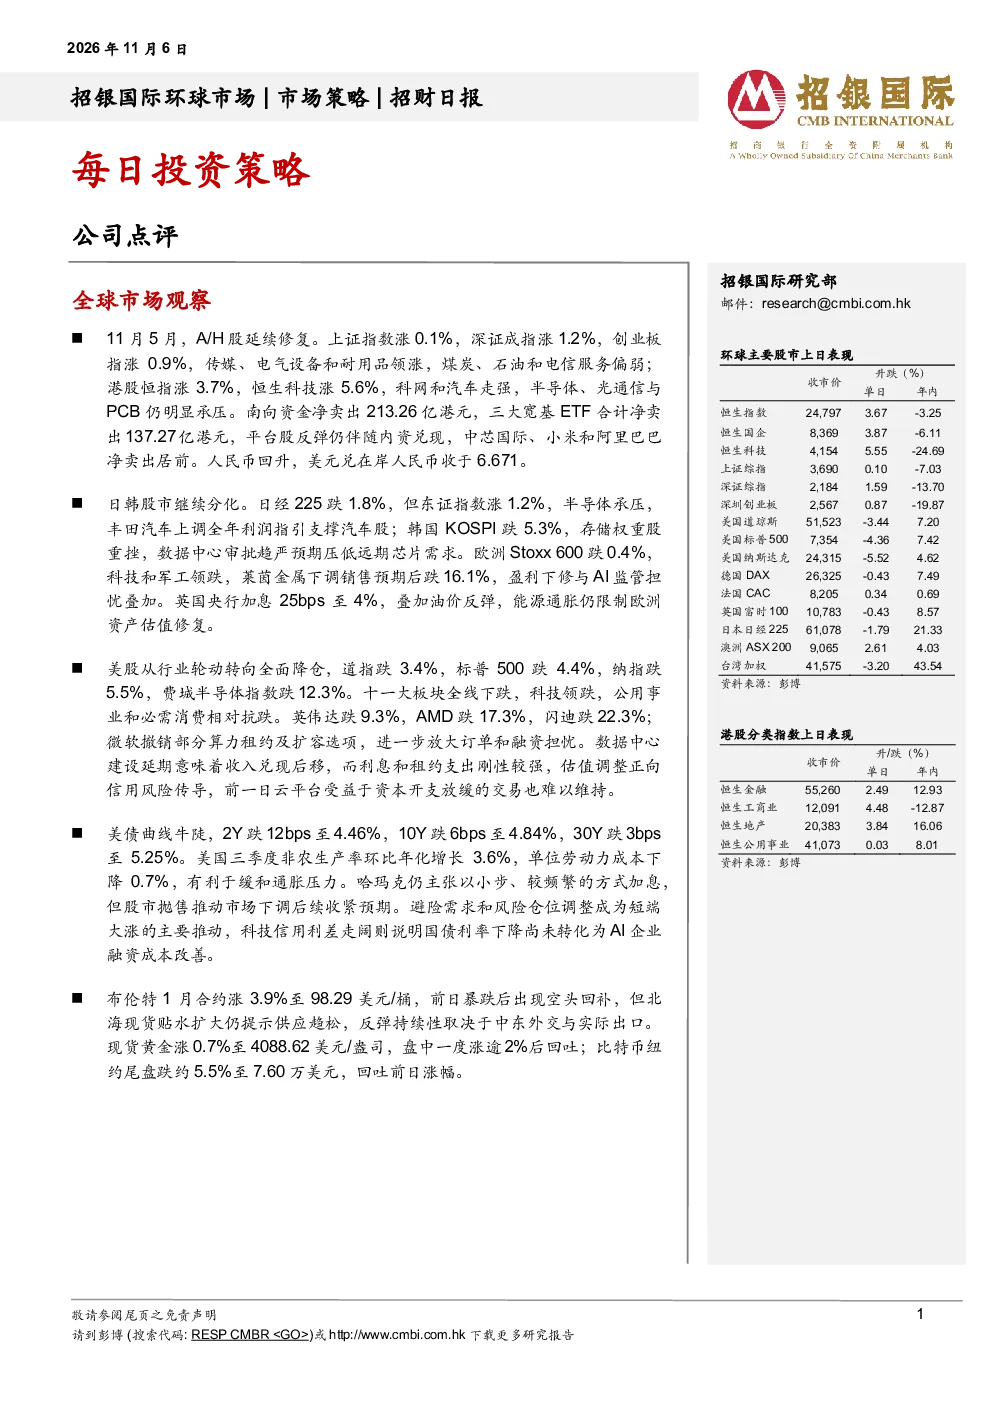
本研报全面分析了全球主要市场的最新动态。A股/H股延续修复态势,港股恒指与恒生科技表现强劲,日韩股市分化明显,欧洲股市受多重因素影响下跌,美股三大指数及科技板块普遍回调。美债收益率曲线趋陡,商品市场呈现震荡分化格局。报告内容覆盖了A股、港股、日韩、欧洲、美股及美债等市场的表现、领涨领跌板块以及资金流向等关键信息。
研报中提到了哪些行业或赛道的发展趋势?
研报重点分析了多个行业的发展趋势。A股中传媒、电气设备和耐用品领涨,而煤炭、石油和电信服务表现偏弱。港股科网和汽车走强,半导体、光通信与PCB承压。美股科技板块领跌,公用事业和必需消费相对抗跌。此外,报告还关注了半导体、汽车、数据中心、AI基础设施等赛道的最新动态,如日本半导体承压、韩国存储权重股重挫、数据中心审批趋严预期等,揭示了相关行业面临的挑战与机遇。
研报的核心分析方向是什么?
研报的核心分析方向是全球市场动态与重点公司业绩点评。一方面,报告详细梳理了A股、港股、日韩、欧洲、美股及美债等市场的最新表现、驱动因素及潜在风险;另一方面,通过Coherent公司(COHR US)的业绩分析,展示了半导体行业在AI基础设施需求下的增长潜力与估值考量。报告旨在为投资者提供全球市场及重点赛道的宏观视角与微观洞察,帮助理解当前市场格局与未来发展趋势。
当前市场整体呈现怎样的状态?
当前市场整体呈现震荡分化状态。A股/H股延续修复,但个股分化明显;港股表现相对强势,但南向资金净卖出;日韩股市走势不一,日本半导体承压,韩国存储权重股重挫;欧洲股市受多重因素拖累下跌;美股三大指数及科技板块普遍回调,费城半导体指数跌幅显著。美债收益率曲线趋陡,商品市场震荡分化。整体来看,全球市场情绪波动加剧,不同市场板块表现各异,投资者需关注多重因素对市场的影响。
研报中提示了哪些风险需要注意?
研报提示了多方面风险值得关注。美股科技板块大幅回调,英伟达、AMD、闪迪等公司股价显著下跌,反映了市场对AI企业融资成本与订单兑现的担忧。美债收益率上升可能传导至企业融资成本,科技信用利差走阔说明利率下降尚未改善AI企业融资环境。此外,欧洲市场面临能源通胀压力,英国央行加息可能限制资产估值修复。商品市场方面,布伦特原油虽反弹但供应趋松仍存不确定性,黄金和比特币价格波动也需关注。这些因素可能对市场走势产生持续影响。