全球市场观察
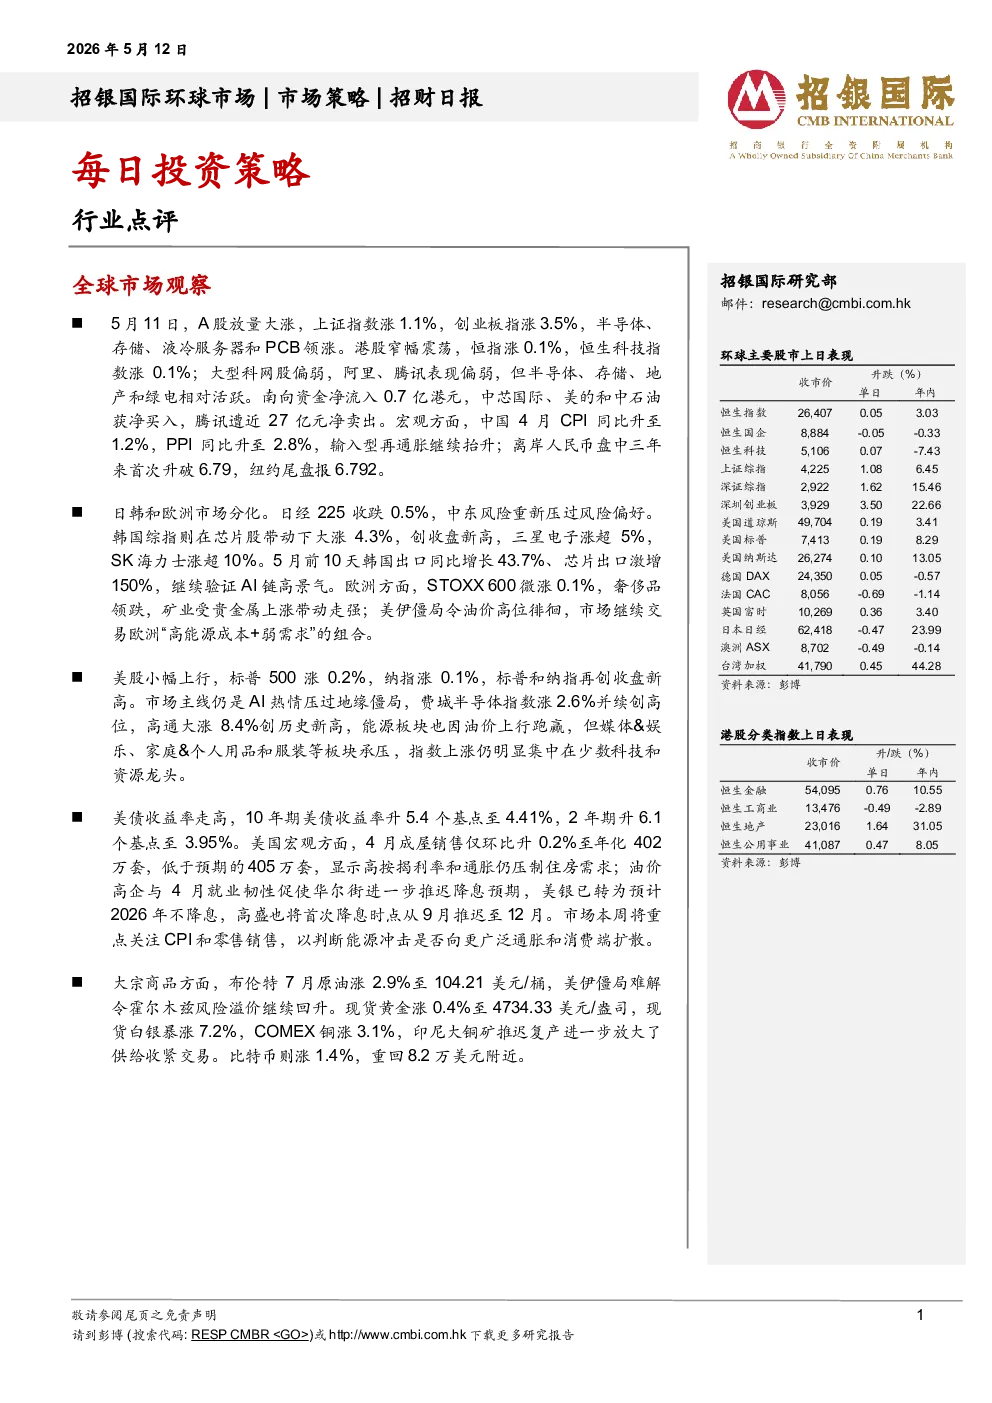
- A股市场:5月11日,A股放量大涨,上证指数涨1.1%,创业板指涨3.5%,半导体、存储、液冷服务器和PCB领涨。南向资金净流入0.7亿港元,中芯国际、美的和中石油获净买入,腾讯遭近27亿元净卖出。
- 港股市场:恒指涨0.1%,恒生科技指数涨0.1%。大型科网股偏弱,阿里、腾讯表现偏弱,但半导体、存储、地产和绿电相对活跃。南向资金净流入0.7亿港元。
- 日韩和欧洲市场:日经225收跌0.5%,中东风险压过风险偏好。韩国综指大涨4.3%,创收盘新高,三星电子涨超5%,SK海力士涨超10%,韩国芯片出口激增150%。欧洲STOXX 600微涨0.1%,奢侈品领跌,矿业受贵金属上涨带动走强。美伊僵局令油价高位徘徊,市场交易欧洲“高能源成本+弱需求”组合。
- 美股市场:标普500涨0.2%,纳指涨0.1%,再创收盘新高。市场主线仍是AI热情压过地缘僵局,费城半导体指数涨2.6%并续创高位,高通大涨8.4%创历史新高。能源板块因油价上行跑赢,但媒体&娱乐、家庭&个人用品和服装等板块承压。
- 美债市场:10年期美债收益率升5.4个基点至4.41%,2年期升6.1个基点至3.95%。4月成屋销售环比升0.2%至年化402万套,低于预期。高按揭利率和通胀压制住房需求。华尔街推迟降息预期,美银预计2026年不降息,高盛将首次降息时点推迟至12月。
- 大宗商品市场:布伦特7月原油涨2.9%至104.21美元/桶,霍尔木兹风险溢价回升。现货黄金涨0.4%至4734.33美元/盎司,现货白银暴涨7.2%,COMEX铜涨3.1%,印尼大铜矿推迟复产放大供给收紧交易。比特币涨1.4%,重回8.2万美元附近。
行业点评
- 资本品行业:4月份土方机械销量强劲,挖掘机和装载机销量同比增长30%和32%,装载机出口同比增长57%。电动装载机销量同比增长90%,占比上升至30%。三一重工、徐工、柳工、中联重科宣布上调挖掘机售价。行业提价有助于消除毛利率担忧。维持对中联重科、三一重工、恒立液压和三一国际的“买入”评级。