全球市场观察
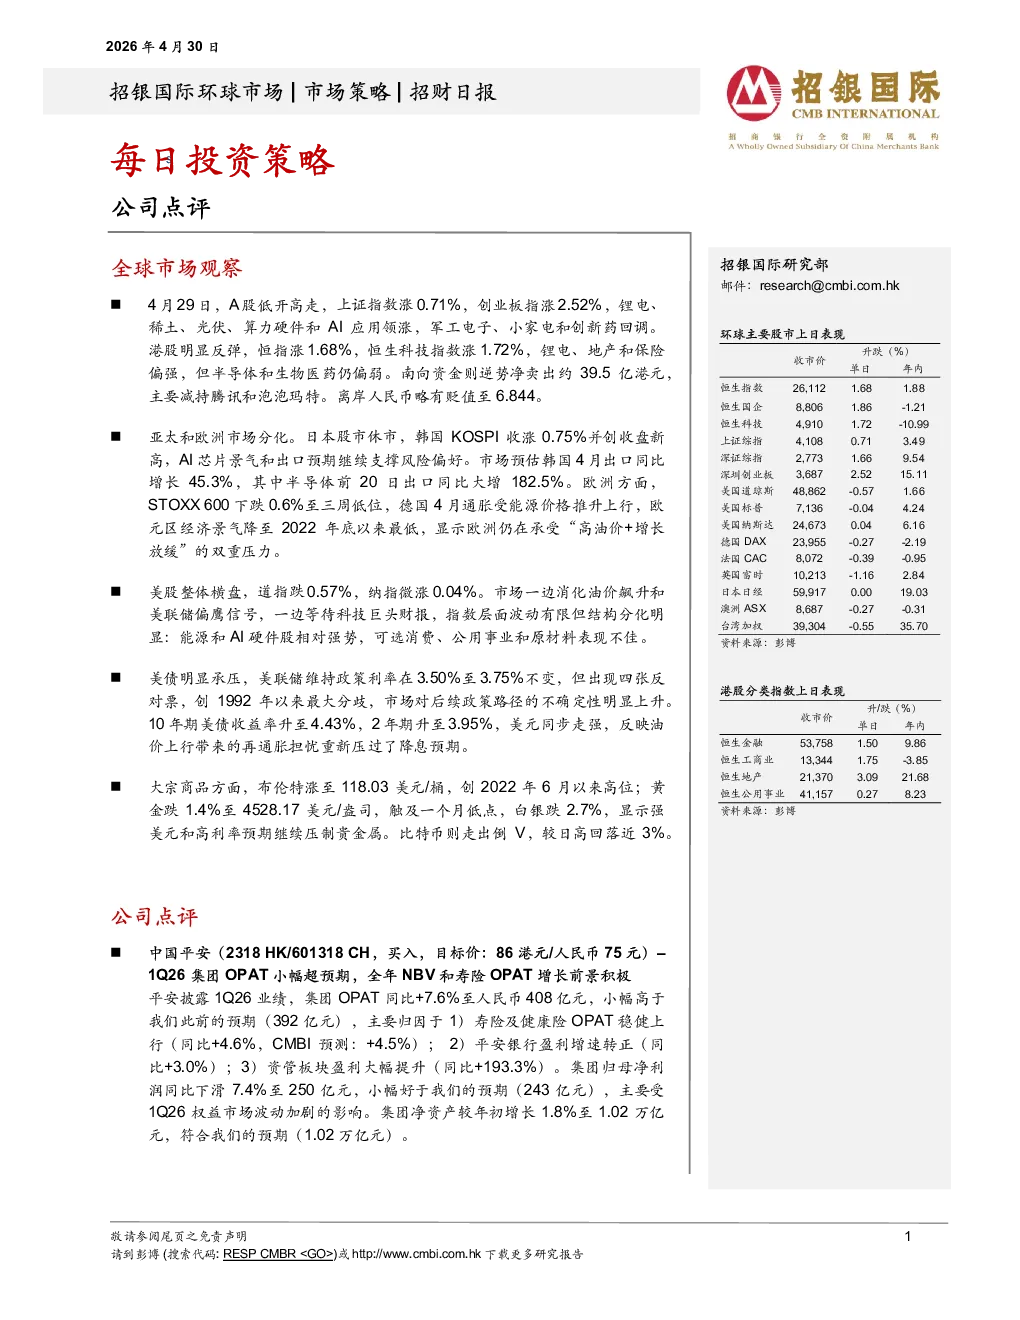
- A股: 4月29日低开高走,上证指数涨0.71%,创业板指涨2.52%。锂电、稀土、光伏等领涨,军工电子、小家电和创新药回调。
- 港股: 明显反弹,恒指涨1.68%,恒生科技指数涨1.72%。锂电、地产和保险偏强,半导体和生物医药仍偏弱。南向资金逆势净卖出约39.5亿港元,主要减持腾讯和泡泡玛特。
- 亚太和欧洲市场: 韩国KOSPI收涨0.75%并创收盘新高,AI芯片景气和出口预期支撑风险偏好。欧洲STOXX 600下跌0.6%至三周低位,德国4月通胀上行,欧元区经济景气降至2022年底以来最低。
- 美股: 整体横盘,道指跌0.57%,纳指微涨0.04%。能源和AI硬件股相对强势,可选消费、公用事业和原材料表现不佳。
- 美债: 10年期美债收益率升至4.43%,2年期升至3.95%,美元走强,反映油价上行带来的再通胀担忧。
公司点评
- 中国平安: 1Q26集团OPAT同比+7.6%至人民币408亿元,小幅超预期。寿险NBV同比增长20.8%至156亿元。维持“买入”评级,目标价86港元/75元人民币。
- 南微医学: 25年营收32亿元(+15.5% YoY),1Q26营收8.54亿元(+22.1% YoY)。海外市场仍是核心增长引擎,国内业务触底反弹。维持“买入”评级,目标价97.38元人民币。
- 联影医疗: 2025年业绩强劲,收入同比增长34.0%至人民币138亿元,归母净利润同比增长48.1%至19亿元。海外拓展仍是核心增长引擎,国内增长主要源于市场份额的提升。维持“买入”评级,目标价161.04元人民币。
- 康龙化成: 1Q26收入同比增长15.5%至35.78亿元,经调整Non-IFRS归母净利润同比增长16.2%至4.06亿元。小分子CDMO需求旺盛,临床研究服务年内目标减亏。维持“买入”评级,目标价39元人民币。
- 迈瑞医疗: 1Q26收入同比增长1.4%至83.5亿元,归母净利润同比下降11.3%。海外业务保持强劲势头,国内业务短期承压。维持“买入”评级,目标价204.54元人民币。
- 吉利汽车: 1Q26盈利超预期,净利润42亿元,核心净利润同比增长31%。上调2026年销量预测至350万台,净利润预测8%至209亿元。维持“买入”评级,目标价27港元。
- 中联重科: 指出中国收入增长乏力是由于公司持续将重心转向海外市场。预计1Q26过后业绩将有所改善。维持“买入”评级,目标价9.1港元/人民币11.8元。
- 卓胜微: FY25业绩低于预期,营收同比下滑17%至37亿元,净亏损2.93亿元。毛利率同比大幅下滑13.8个百分点至25.7%。维持“持有”评级,目标价91元人民币。