全球市场观察
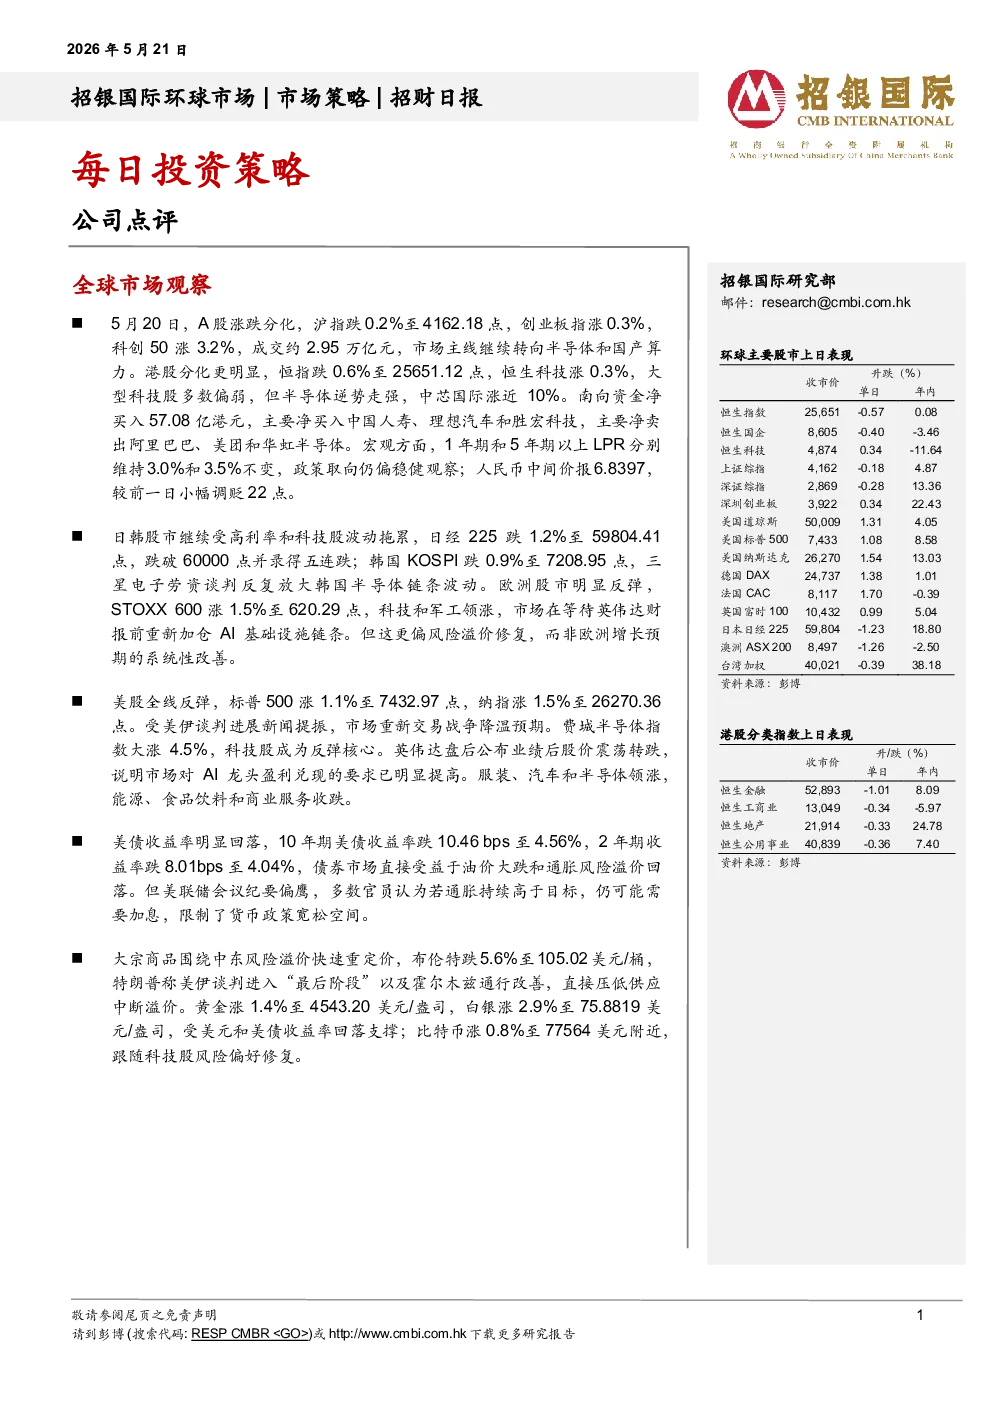
- A股市场:沪指跌0.2%至4162.18点,创业板指涨0.3%,科创50涨3.2%,成交约2.95万亿元,主线转向半导体和国产算力。
- 港股市场:恒指跌0.6%至25651.12点,恒生科技涨0.3%,半导体逆势走强,中芯国际涨近10%,南向资金净买入57.08亿港元。
- 宏观政策:1年期和5年期以上LPR维持3.0%和3.5%不变,人民币中间价报6.8397,小幅调贬22点。
- 日韩股市:日经225跌1.2%至59804.41点,跌破60000点并录得五连跌;韩国KOSPI跌0.9%至7208.95点,受三星电子劳工谈判影响。
- 欧洲股市:STOXX 600涨1.5%至620.29点,科技和军工领涨,市场等待英伟达财报。
- 美股市场:标普500涨1.1%至7432.97点,纳指涨1.5%至26270.36点,受美伊谈判进展提振,费城半导体指数大涨4.5%。
- 美债收益率:10年期美债收益率跌10.46 bps至4.56%,2年期收益率跌8.01 bps至4.04%,受油价大跌和通胀风险溢价回落影响。
- 大宗商品:布伦特跌5.6%至105.02美元/桶,黄金涨1.4%至4543.20美元/盎司,比特币涨0.8%至77564美元附近。
公司点评
- Boss直聘(BZ US):1Q26业绩符合预期,总营收同比增长8%至20.7亿元,非GAAP净利润同比增长12%至8.56亿元。管理层指引2Q26E总营收同比增长13%-15%至23.8亿-24.2亿元。维持“买入”评级,目标价22.5美元。
- 宝尊(BZUN US):1Q26业绩超预期,收入达到24亿元,同比增长15%。非GAAP净利润为100万元,好于预期。预计2Q26E收入同比增长10%。维持“买入”评级,目标价3.98美元。
- 三一国际(631 HK):1Q26收入同比增长13%,净利润同比下降20%至5.09亿元。毛利率收缩主要归因于掘进机销量下滑和光伏业务亏损扩大。矿卡收入同比增长65%,收入贡献度提升至27%。维持“买入”评级,目标价18.9港元。
- 富途控股(FUTUUS):1Q26业绩前瞻,预计营收/净利润分别为61亿/32亿港元,环比下降6%/7%。利息收入环比下降主要受融券利息收入下行影响。维持“买入”评级,目标价228美元。
关键数据与研究结论
- A股:市场主线转向半导体和国产算力。
- 港股:南向资金净买入,半导体板块逆势走强。
- 美股:科技股领涨,英伟达财报显示市场对AI龙头盈利兑现要求提高。
- 美债:收益率回落,但美联储会议纪要偏鹰,限制货币政策宽松空间。
- 大宗商品:油价大跌,黄金和白银上涨。
- 公司业绩:Boss直聘、宝尊业绩超预期,三一国际业绩疲软但符合预期,富途控股业绩放缓。