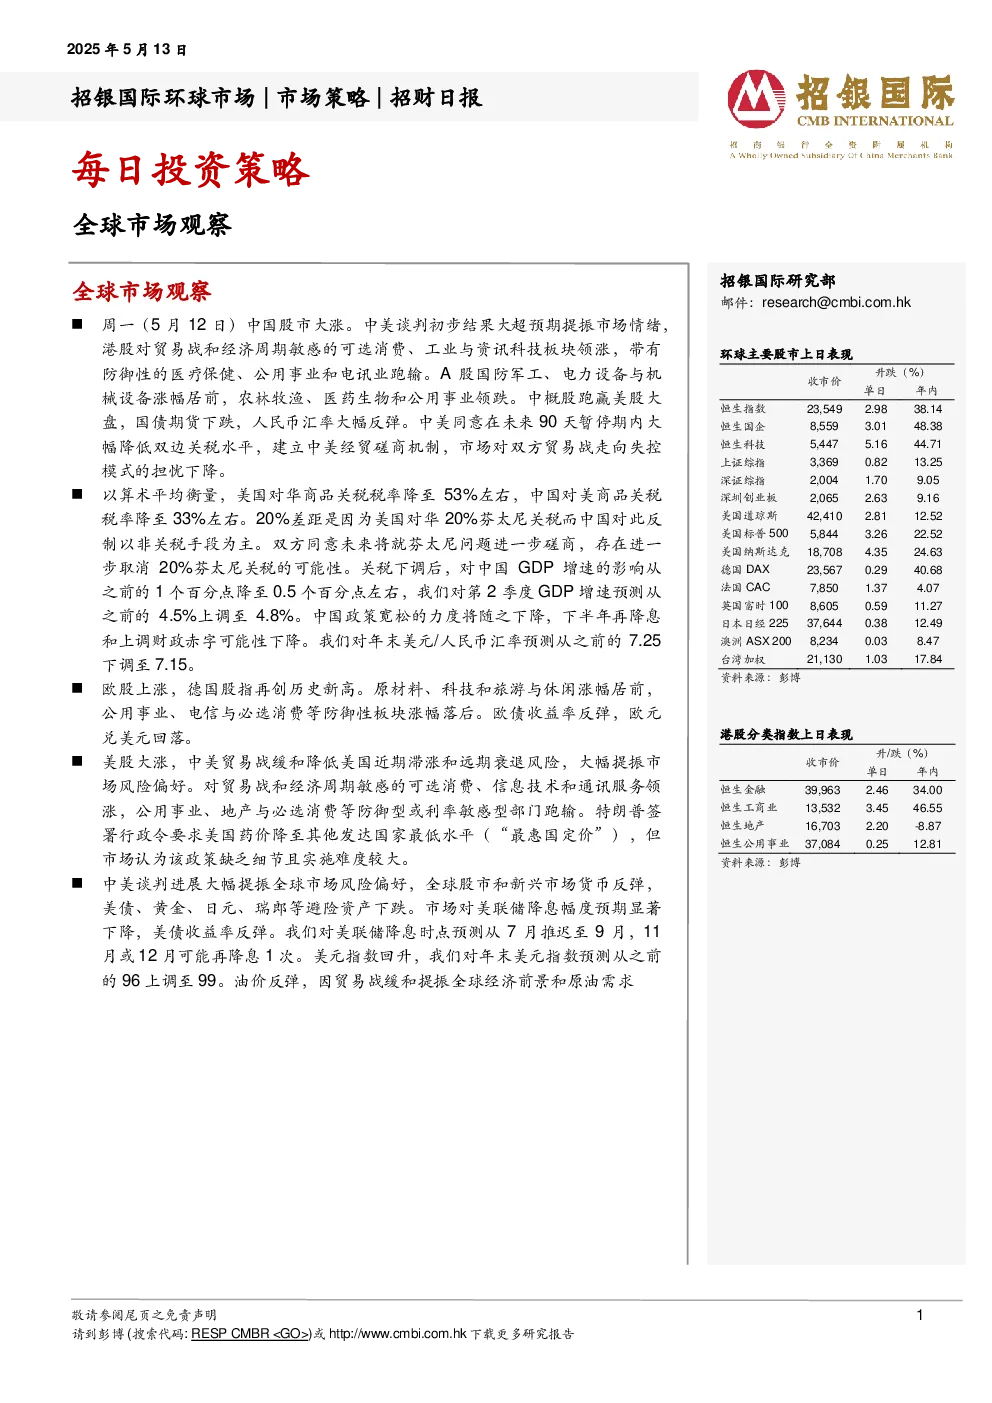
全球市场观察
- 中国股市大涨:中美谈判初步结果超预期提振市场情绪,港股可选消费、工业与资讯科技板块领涨,A股国防军工、电力设备与机械设备涨幅居前。
- 关税下调:美国对华商品关税税率降至53%左右,中国对美商品关税税率降至33%左右,对GDP增速影响从1个百分点降至0.5个百分点,上调第二季度GDP增速预测至4.8%。
- 政策调整:中国政策宽松力度下降,下半年再降息和上调财政赤字可能性下降,年末美元/人民币汇率预测下调至7.15。
- 欧股上涨:原材料、科技和旅游与休闲涨幅居前,公用事业、电信与必选消费等防御性板块涨幅落后。
- 美股大涨:中美贸易战缓和降低美国滞涨和衰退风险,可选消费、信息技术和通讯服务领涨,特朗普签署行政令要求美国药价降至其他发达国家最低水平。
- 全球市场风险偏好提升:全球股市和新兴市场货币反弹,美债、黄金、日元、瑞郎等避险资产下跌,市场对美联储降息幅度预期下降,美债收益率反弹,年末美元指数预测上调至99。
每日投资策略
- 长仓推荐:吉利汽车、小鹏汽车、中联重科、安踏体育、瑞幸咖啡、百胜中国、珀莱雅、华润饮料、百济神州、信达生物、中国财险、阿里巴巴、腾讯、快手、携程、绿城服务、小米集团、比亚迪电子、北方华创、贝克微、韦尔股份、Salesforce。
免责声明及披露
- 分析员声明:观点准确反映个人观点,薪酬与观点无直接关系,无利益冲突。
- 投资评级:买入、持有、卖出、未评级。
- 重要披露:投资涉及风险,数据可能不适合所有投资者,不提供个人投资建议,过去表现不代表未来。
- 信息准确性:力求但不担保信息的准确性、有效性和完整性,资料、意见、预测可能随时调整。
- 利益冲突:可能持有报告中提到的公司证券头寸,投资者应注意客观性及利益冲突。
- 版权声明:版权仅属招银国际环球市场所有,未经授权不得翻版、复制、转售、转发。