全球市场观察
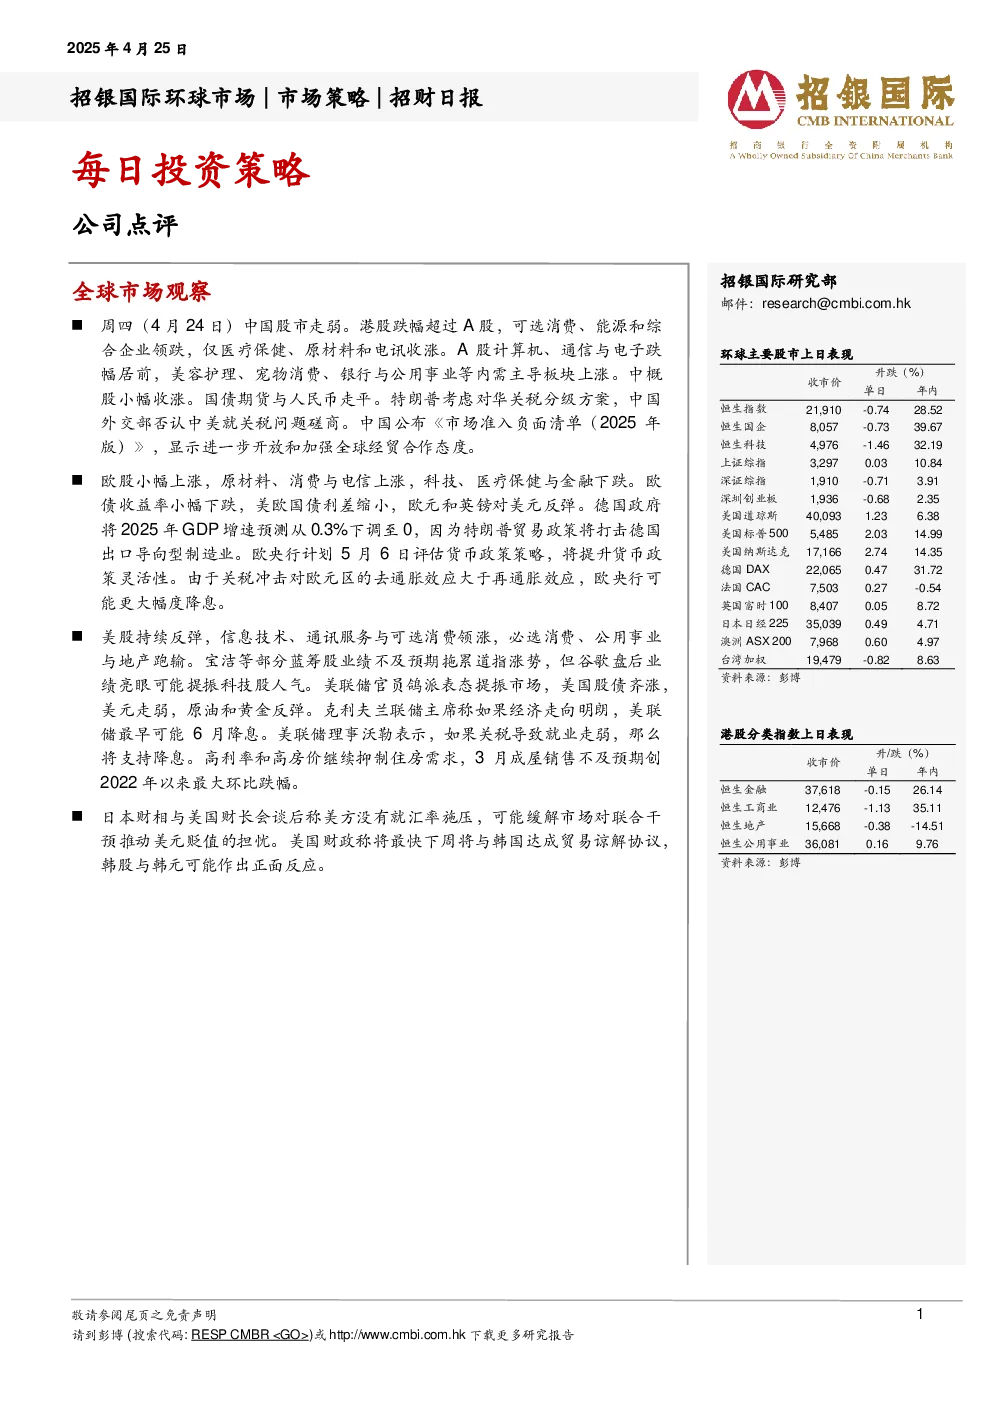
- 中国股市:周四(4月24日)中国股市走弱,港股跌幅超过A股。可选消费、能源和综合企业领跌,仅医疗保健、原材料和电讯收涨。A股计算机、通信与电子跌幅居前,美容护理、宠物消费、银行与公用事业等内需主导板块上涨。中概股小幅收涨。国债期货与人民币走平。中国公布《市场准入负面清单(2025年版)》,显示进一步开放和加强全球经贸合作态度。
- 欧洲股市:小幅上涨,原材料、消费与电信上涨,科技、医疗保健与金融下跌。欧债收益率小幅下跌,美欧国债利差缩小,欧元和英镑对美元反弹。德国政府将2025年GDP增速预测从0.3%下调至0,因为特朗普贸易政策将打击德国出口导向型制造业。欧央行计划5月6日评估货币政策策略,将提升货币政策灵活性,可能更大幅度降息。
- 美国股市:持续反弹,信息技术、通讯服务与可选消费领涨,必选消费、公用事业与地产跑输。宝洁等部分蓝筹股业绩不及预期拖累道指涨势,但谷歌盘后业绩亮眼可能提振科技股人气。美联储官员鸽派表态提振市场,美国股债齐涨,美元走弱,原油和黄金反弹。克利夫兰联储主席称如果经济走向明朗,美联储最早可能6月降息。美联储理事沃勒表示,如果关税导致就业走弱,那么将支持降息。高利率和高房价继续抑制住房需求,3月成屋销售不及预期创2022年以来最大环比跌幅。
- 其他市场:日本财相与美国财长会谈后称美方没有就汇率施压,可能缓解市场对联合干预推动美元贬值的担忧。美国财政称将最快下周将与韩国达成贸易谅解协议,韩股与韩元可能作出正面反应。
每日投资策略
- 公司点评:
- ServiceNow(NOW US):1Q25 cRPO仍超指引,AI强劲势头延续。总收入同比增长19%至30.9亿美元,非GAAP下营业利润同比增长20%至9.53亿美元。cRPO同比增长22%至103亿美元。管理层仅将FY25订阅收入指引上调约500万美元至126.4-126.8亿美元。基本维持FY25-27总收入预测不变,目标价下调至1,115美元,维持“买入”评级。
- Thermo Fisher(TMO):收入同比增长0.2%至103.7亿美元,经调整EPS同比增长0.8%至5.15美元。大部分业务保持稳健需求。收入指引(按照中值)保持不变,预计25年收入同比增长1.0-3.1%,但下调经调整EPS指引至同比下降0.6%至增长4.4%。维持“买入”评级,目标价下调至526美元。
招银国际环球市场焦点股份
- 长仓:吉利汽车、小鹏汽车、中联重科、安踏体育、瑞幸咖啡、百胜中国、珀莱雅、华润饮料、百济神州、信达生物、中国财险、阿里巴巴、腾讯、快手、携程、绿城服务、小米集团、比亚迪电子、北方华创、贝克微、韦尔股份。
- 行业评级:汽车(买入)、装备制造(买入)、可选消费(买入)、医疗(买入)、保险(持有)、互联网(持有)、房地产(持有)、科技(持有)、半导体(持有)。
免责声明及披露
- 分析员声明:观点准确反映个人观点,薪酬与观点无直接关系,无利益冲突。
- 投资评级:买入(股价未来12个月潜在涨幅超过15%)、持有(股价未来12个月潜在变幅在-10%至+15%之间)、卖出(股价未来12个月潜在跌幅超过10%)、未评级。
- 重要披露:投资涉及风险,数据可能不适合所有投资者,不提供个人投资建议,过去表现不代表未来表现,投资价值或回报存在不确定性,建议投资者独立评估投资和策略,并咨询专业财务顾问。