猜你想问
PT ANTAM 2026Q3镍铁和镍矿产量分别是多少?
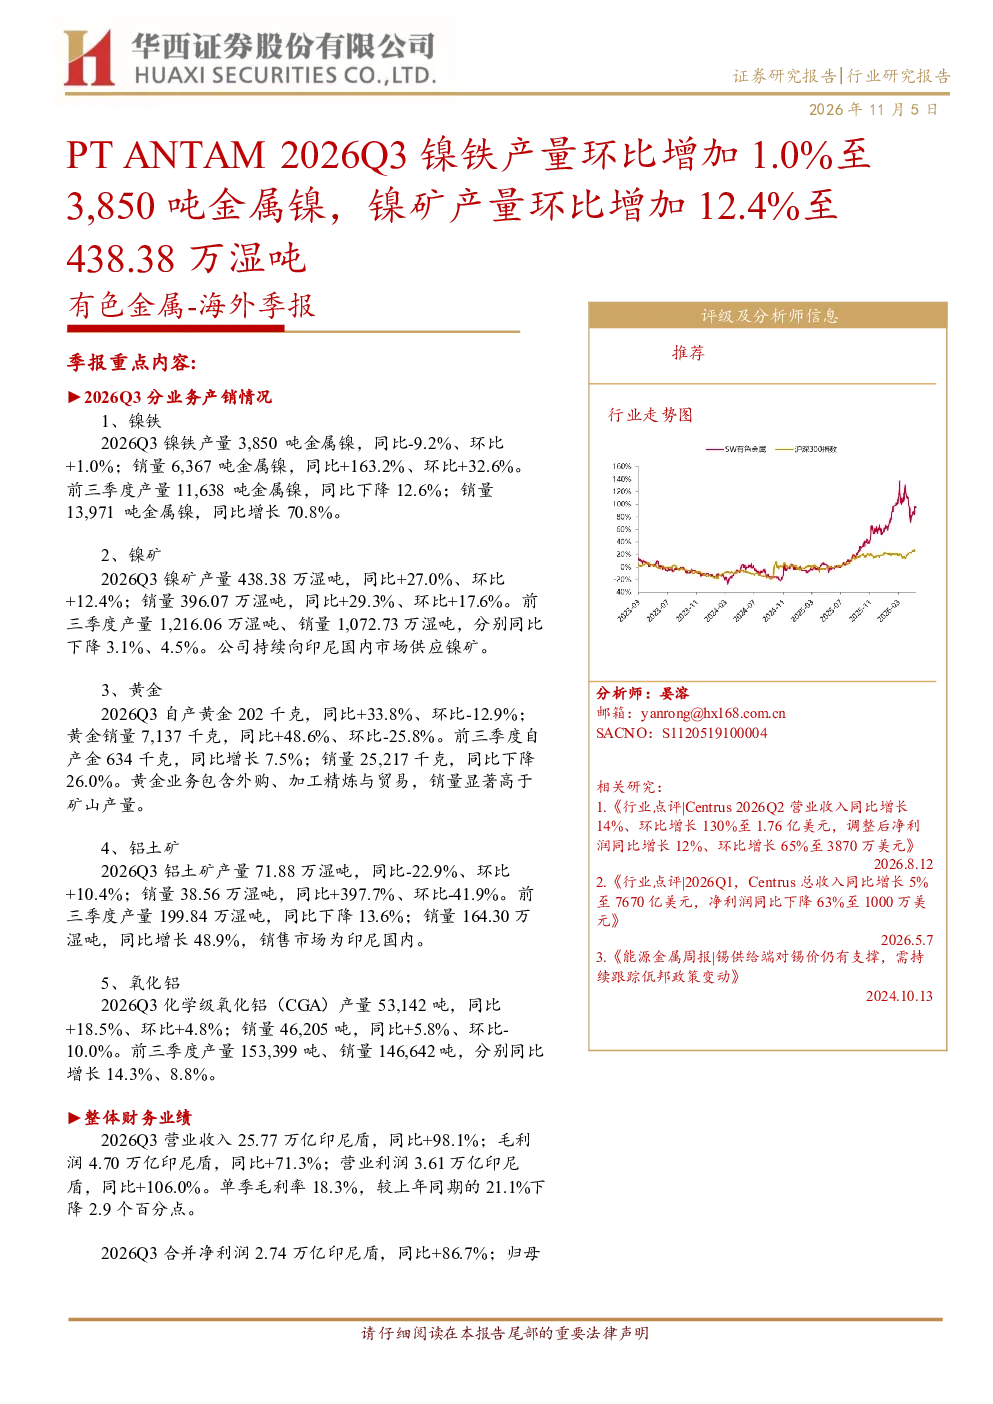
PT ANTAM 2026Q3镍铁产量为3,850吨金属镍,环比增加1.0%;镍矿产量为438.38万湿吨,环比增加12.4%。这些数据反映了公司在镍铁和镍矿业务上的稳定增长态势,为后续市场表现提供了重要参考。
PT ANTAM 2026Q3镍铁和镍矿销量表现如何?
PT ANTAM 2026Q3镍铁销量为6,367吨金属镍,同比大幅增长163.2%,环比增长32.6%;镍矿销量为396.07万湿吨,同比增长29.3%,环比增长17.6%。销量的大幅提升表明市场需求旺盛,公司产品竞争力较强。
PT ANTAM 2026Q3镍业务整体发展情况如何?
PT ANTAM 2026Q3镍业务收入为6.56万亿印尼盾,前三季度同比增长52.2%,占总收入19.2%。镍矿和镍铁产品收入分别为13.47万亿和3.51万亿印尼盾,显示公司在镍产业链上的综合布局和业务拓展成效显著。
PT ANTAM 2026Q3财务表现有哪些亮点?
PT ANTAM 2026Q3营业收入达25.77万亿印尼盾,同比大幅增长98.1%;毛利润为4.70万亿印尼盾,同比增长71.3%;归母净利润为2.45万亿印尼盾,同比增长91.6%。公司财务表现亮眼,盈利能力持续提升。
PT ANTAM 2026Q3面临哪些主要风险?
PT ANTAM 2026Q3面临的主要风险包括下游需求增速不及预期、全球在产矿山产量超预期、全球新建及复产项目进度超预期以及地缘政治风险。这些因素可能对公司业务拓展和盈利能力产生不利影响,需密切关注市场动态。
你可能感兴趣
有色金属:海外季报:PT Vale Indonesia 2026Q2 镍锍销量同比下降 22.7%至 1.39 万吨,Pomalaa 矿销量环比增长 456.9%至 49.6 万湿吨
有色金属华西证券2026-08-04
有色金属海外季报:Eramet2025Q4镍矿产量环比增长8%至1330.3万湿吨,Centenario工厂碳酸锂产量为3900吨
有色金属华西证券2026-02-27
有色金属:海外季报:海德鲁2026Q3铝土矿、氧化铝产量分别环比减少9.0% 1.0%至 241.0 149.3 万吨,电解铝产量环比增加 1.2%至 50.3 万吨
有色金属华西证券2026-10-27
ANTAM2024Q2镍矿产量环比增长90%至274万湿吨,镍铁产量环比增长12%至5380吨
有色金属华西证券2024-07-25
Eramet 2026Q1 镍矿产量环比减少 25%至 1004.2 万湿吨,Centenario 工厂碳酸锂产量为 3,720 吨
有色金属华西证券2026-04-24
有色金属海外季报:Eramet2025Q1镍矿产量同比增长3%至916.9万湿吨,Centenario工厂碳酸锂产量达到440吨
有色金属华西证券2025-05-01
PTANTAM TBK 2025Q2 镍铁产/销量分别环比增长 2%、下降 81%至 4,569 吨、924 吨,镍矿石产/销量分别环比下降 3%、增长 14%至 447 万湿吨、437 万湿吨
有色金属华西证券2025-08-07
PTANTAM TBK :2026Q1 镍铁产 销量分别环比增长 44% 19%至 3,976 吨 2,803 吨,镍矿石产 销量分别环比增长 9% 2%至 388 万湿吨 340 万湿吨
有色金属华西证券2026-04-30