猜你想问
HPL 12月上半月报价4000+美元 FEU的具体情况是什么?
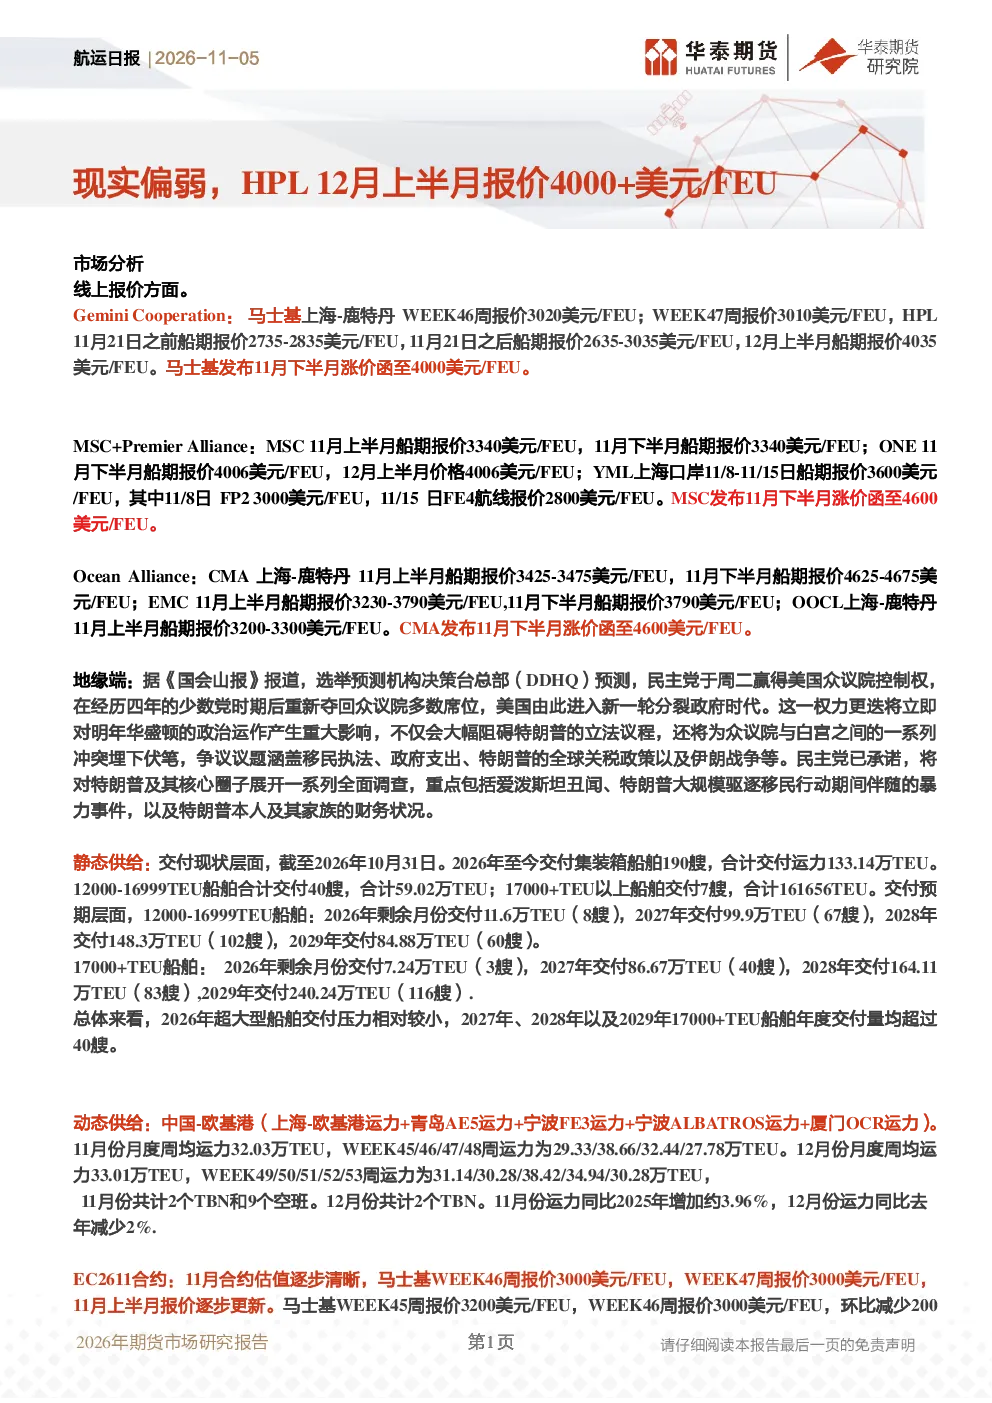
根据报告,HPL 12月上半月船期报价达到4035美元/FEU,并发布涨价函至4000美元/FEU。马士基同期WEEK46周报价3020美元/FEU,WEEK47周报价3010美元/FEU,其11月下半月涨价函已至4000美元/FEU。MSC+Premier Alliance和Ocean Alliance部分航线报价也显著上涨,MSC发布11月下半月涨价函至4600美元/FEU。这些数据反映了当前集运市场的价格上涨趋势。
集运行业未来发展趋势如何?
从供给端看,2026年至今已交付集装箱船舶190艘,合计运力133.14万TEU。12000-16999TEU船舶合计59.02万TEU,17000+TEU以上船舶合计161656TEU。未来几年,更大吨位船舶交付量将持续增加,2027-2029年该级别船舶交付量将显著提升。动态供给方面,中国-欧基港等航线11月及12月月度周均运力分别为32.03万TEU和33.01万TEU,显示运力供给保持增长。
报告重点分析了哪些方面?
报告重点分析了线上报价、地缘政治影响、船舶运力供给(静态与动态)、EC2611和EC2612合约表现以及市场数据。线上报价显示主要船司普遍提价,地缘政治方面,美国众议院民主党控制可能影响明年政策环境。船舶运力供给数据显示近期及未来几年运力增长趋势。EC2611合约估值变化及EC2612合约的博弈性被提及。
当前集运市场现状如何判断?
当前集运市场呈现价格上涨态势,主要船司通过船期报价和涨价函体现。马士基、MSC等船司报价显著提升,部分航线报价超过4000美元/FEU。EC2611合约估值下降引发期货下行,显示市场对价格预期有所调整。运力供给持续增长,但需求端受经济及地缘因素影响,市场整体处于博弈和波动状态。
本研报存在哪些风险提示?
本研报提示,地缘政治风险可能影响全球供应链和运力调度,美国政治分裂可能带来政策不确定性。船舶运力供给持续增长可能对价格形成压力。EC2612合约博弈性高,市场波动风险较大。此外,原油价格波动和苏伊士运河复航进展也可能对市场产生影响,需持续关注这些因素变化。