猜你想问
这份航运日报的核心内容是什么?
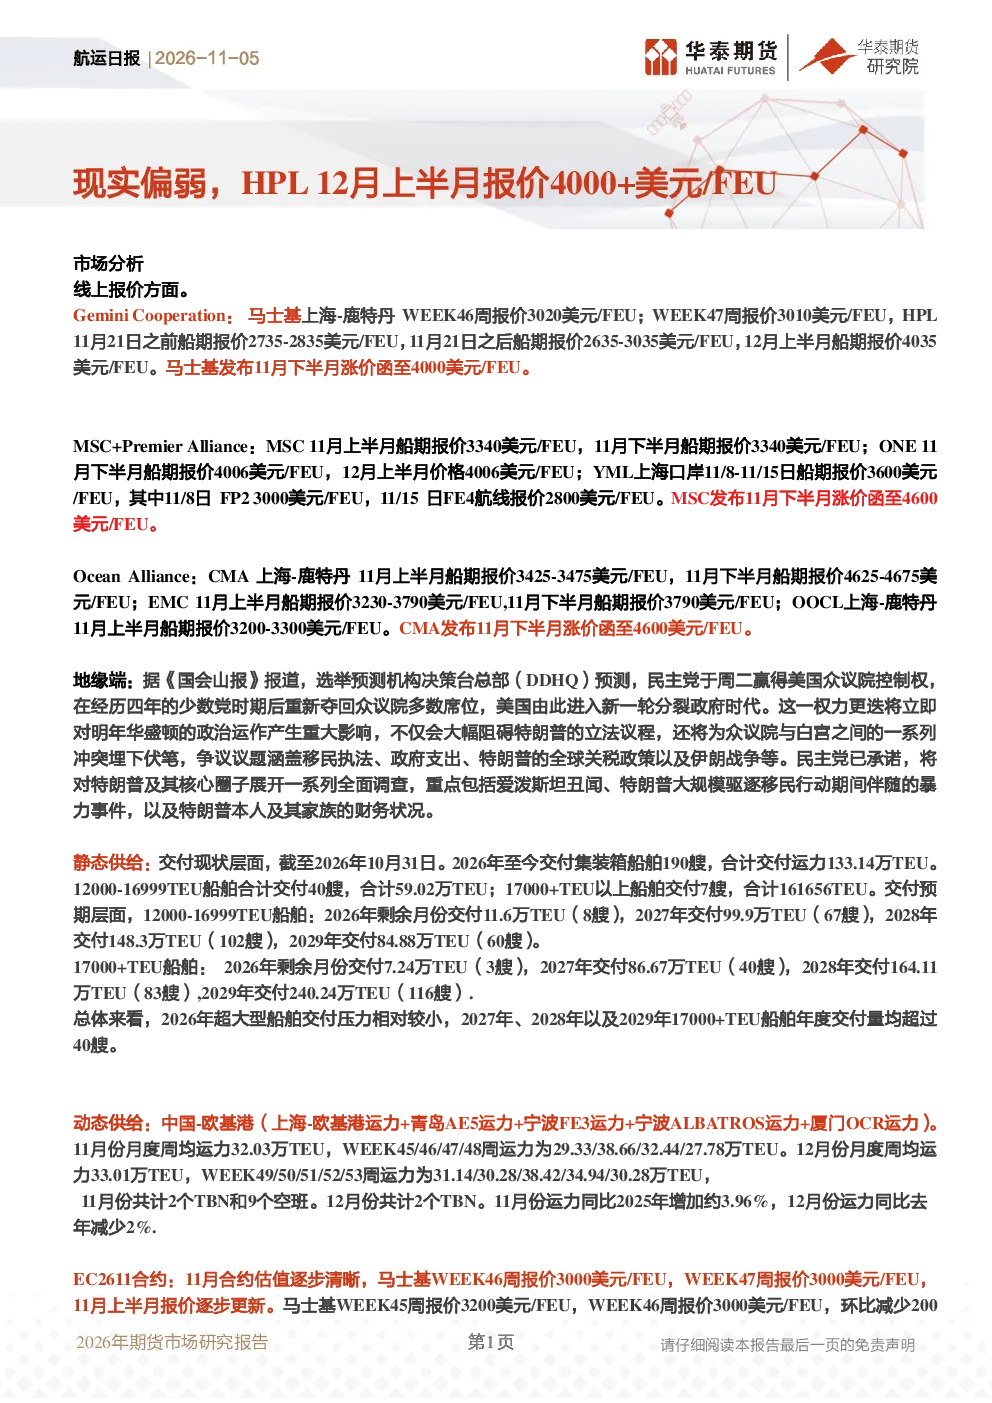
本报告分析了当前航运市场的供需状况,重点关注了主要航运公司的报价动态。数据显示,马士基、MSC+Premier Alliance和Ocean Alliance等船司的报价普遍上涨,尤其是HPL在12月上半月的报价已达到4000美元/FEU以上,显示出市场运力紧张和成本上升的压力。同时,报告还梳理了各船司的涨价函发布情况,以及不同航线的具体报价变化,为投资者提供了全面的市场参考信息。
航运行业未来发展趋势如何?
从行业发展趋势来看,全球集装箱航运市场仍处于供需紧平衡状态。根据报告数据,2026年至今已有190艘新船交付,但运力增长仍难以满足市场需求。未来几年,全球新船交付量将持续攀升,特别是17000TEU以上的超大型船舶将大量加入市场,这将逐步缓解运力紧张的局面。然而,地缘政治风险、燃油价格波动以及苏伊士运河等关键通道的运营稳定性仍是影响行业发展的不确定因素。
研报重点分析了哪些方向?
本报告重点分析了线上报价、地缘政治影响、船舶运力供给、EC2611和EC2612合约等多个维度。在线上报价方面,详细对比了主要船司的周度报价和船期报价变化;在地缘政治影响上,探讨了美国众议院控制权变更可能对全球供应链产生的间接影响;在船舶运力供给方面,统计了未来几年的新船交付计划,并细分了不同吨位船舶的占比;在合约分析上,重点解读了EC2611合约的估值变化和EC2612合约的博弈性特征,为市场参与者提供了决策依据。
当前航运市场现状如何判断?
当前航运市场整体呈现供需偏紧的态势,但结构性分化明显。一方面,主要航运公司通过发布涨价函和上调报价来应对成本上升压力,例如HPL 12月上半月报价已突破4000美元/FEU。另一方面,部分航线如美西航线仍面临运力过剩问题,导致报价相对较低。此外,集运指数期货市场的持仓和成交数据显示,市场情绪波动较大,投资者对后市预期存在分歧。综合来看,市场短期内仍将维持高位运行,但长期看随着新船交付量的增加,供需关系有望逐步改善。
研报提示哪些风险?
本报告提示的主要风险包括:一是全球经济增长放缓可能导致的贸易量下降,进而影响航运需求;二是地缘政治冲突加剧可能对供应链稳定性造成冲击,如美国政治分裂可能引发政策不确定性;三是燃油价格大幅波动将直接影响船司运营成本,进而传导至运价;四是新船交付节奏超预期加快可能导致运力过剩,引发运价回调;五是苏伊士运河等关键通道的运营风险,任何中断都可能对特定航线运力产生重大影响。这些因素均需投资者密切关注。